


Enerji Şoku Merkez Bankalarını Daha da Şahinleştiriyor
ECB, Fed, BoE ve BoJ kararlarını geride bırakırken enerji fiyatlarındaki yükseliş, merkez bankalarının enflasyonla mücadelede daha sıkı bir duruş sergilemesine neden oluyor.
ABD–İran jeopolitik risk temasına bağlı olarak enerji fiyatlarında yaşanan yükseliş, enflasyon endişelerini gündemin merkezinde tutarken merkez bankaları üzerindeki ilave sıkılaşma baskısını artırdı.
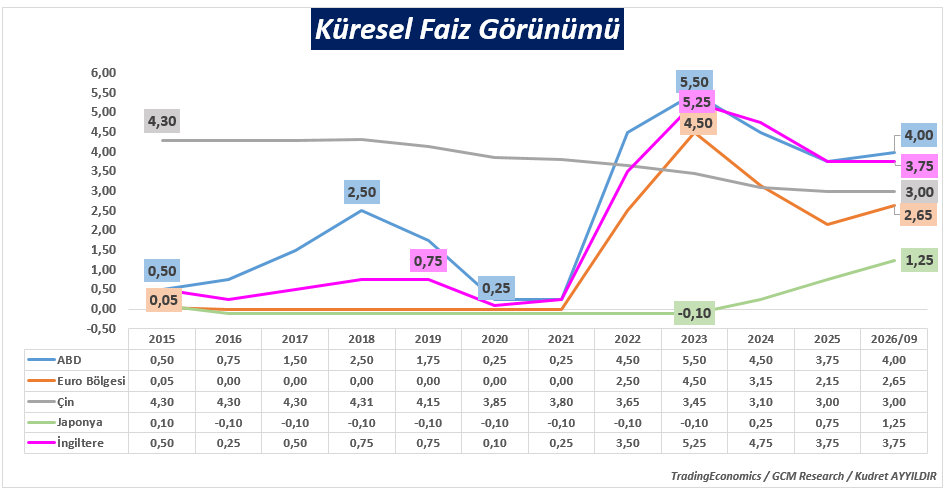
ECB'nin faiz artışının ardından bu hafta Fed, BoE ve BoJ kararlarını takip ettik. Fed ve BoJ piyasa beklentilerine paralel olarak 25'er baz puan faiz artırırken, BoE politika faizinde değişikliğe gitmeden toplantısını tamamladı. Ortak nokta ise enerji fiyatlarındaki yükselişin enflasyonla mücadelede merkez bankaları üzerindeki baskıyı artırması ve gelecek dönemde enerji fiyatları ile enflasyon görünümünün, bankaların atacağı adımlarda belirleyici olmaya devam edecek olmasıdır.
ECB | Enerji Riski Faiz Artışını Getirdi
Haziran ayında çeyrek puan faiz artıran Avrupa Merkez Bankası (ECB), manşet enflasyonun %3,20'ye yükselmesinin ardından Eylül ayında faiz artışına devam etti. Banka üç temel politika faizini 25 baz puan artırırken ana refinansman faizini %2,65'e yükseltti. Karar metninde Orta Doğu'daki çatışmanın enflasyonist baskı yaratmaya devam ettiğine ve enflasyonun bir süre daha hedefin üzerinde kalacağına dikkat çekti.
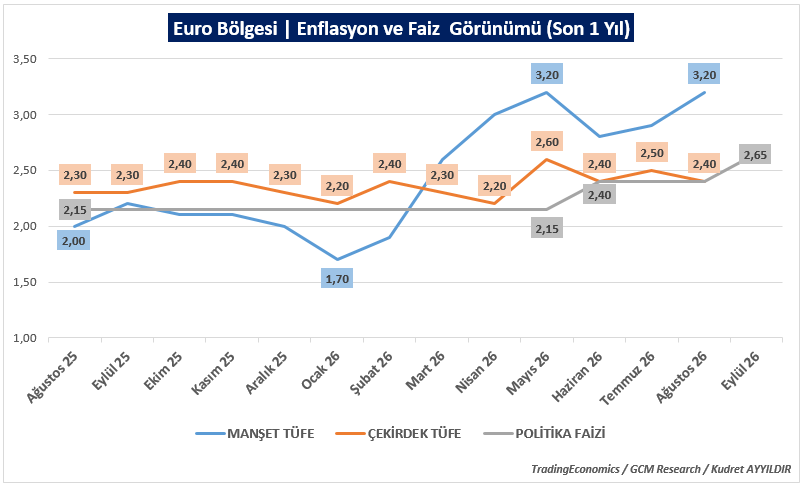
Enerji dışı enflasyonu temsil eden çekirdek enflasyonda (%2,40) ise görece daha olumlu bir seyir izlenmesine karşın enerji fiyatlarındaki yükseliş, enflasyonun tekrar ivme kazanabileceği endişesini güçlendirdi. Bu süreçte ECB Başkanı Lagarde, gelecek döneme ilişkin net bir faiz patikası sunmak yerine veri odaklı yaklaşımını korumayı sürdürdü. ECB de herhangi bir faiz patikasına önceden bağlı olmadığını ve kararların toplantı bazında alınacağını açıkça belirtiyor.
ECB'nin Eylül kararı, enerji fiyatlarında yaşanan yükselişin merkez bankalarının enflasyonla mücadelesini zorlaştırabileceğine ilişkin önemli bir sinyal olarak değerlendirilebilir. Özellikle Ağustos'tan Eylül'e geçişte enerji maliyetlerinin daha fazla arttığı bir ortamda enflasyona ilişkin risklerin devam etmesi, swap piyasasında ECB'nin ilave faiz artışlarına gidebileceğine yönelik beklentileri güçlendirdi. 18 Eylül itibarıyla swap piyasasında 29 Ekim toplantısında 25 baz puanlık faiz artışı yaklaşık %55 olasılıkla fiyatlanırken, enerji fiyatlarının seyri kadar ekonomik aktivite ve enflasyonun geneline ilişkin görünüm de bankanın bir sonraki adımı açısından belirleyici olacak.
Fed | Bugünkü Enflasyondan Çok Yarının Enflasyonu
Piyasa oyuncularının ana odak noktası hiç şüphesiz ABD Merkez Bankası Fed kararlarındaydı.
Özellikle Jackson Hole toplantısında öne çıkan %2 enflasyon hedefine bağlı fiyat istikrarı vurgusu, petrol fiyatlarının Ağustos ayına kıyasla Eylül ayında sergilediği güçlü performansla birleşince Fed'e yönelik faiz artış beklentilerini kuvvetlendirdi.
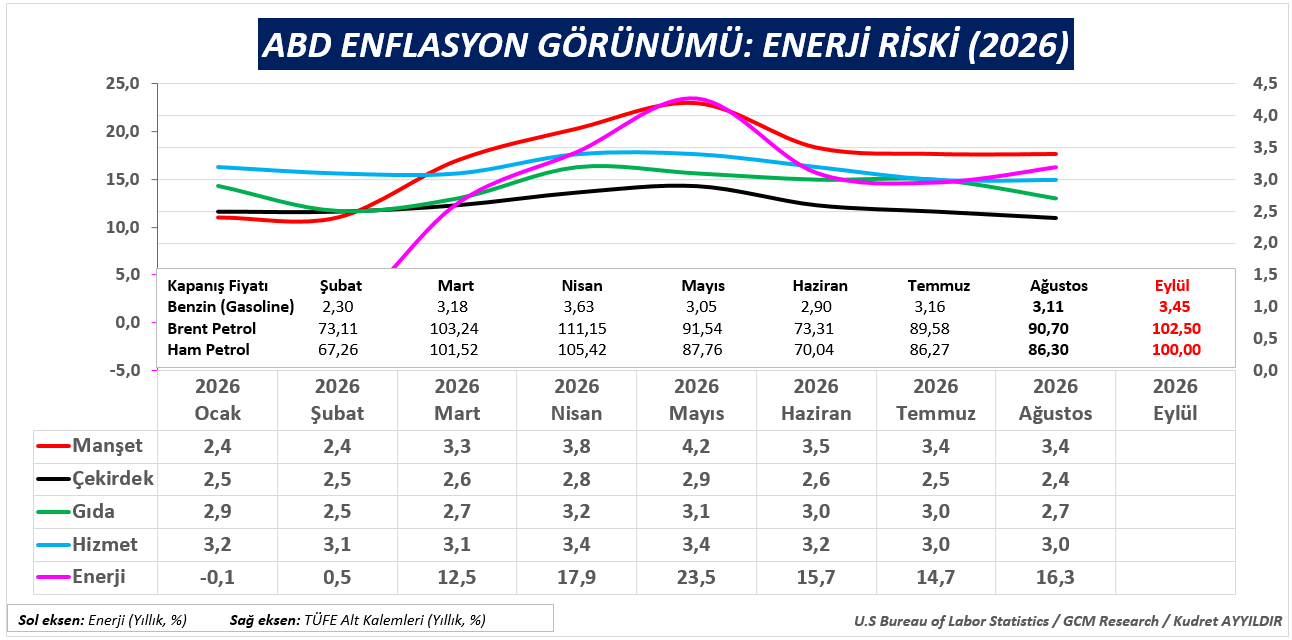
Burada benim açımdan dikkat çekici olan ise Ağustos ayı enflasyonunun görece daha olumlu bir tablo sunmasına rağmen piyasanın yalnızca mevcut enflasyona değil, enerji fiyatlarındaki yükselişin gelecek enflasyon üzerinde yaratabileceği riske de odaklanmasıydı.
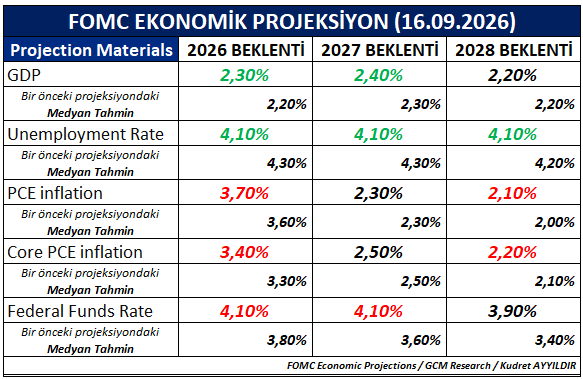
Nitekim Fed, piyasa beklentisine paralel olarak politika faizini 25 baz puan artırarak federal fon hedef aralığını %3,75–%4,00 seviyesine taşıdı. Banka karar metninde enflasyonun hâlen yüksek olduğunu vurgularken ekonomik projeksiyonlarda da 2026 PCE enflasyon tahminini %3,6'dan %3,7'ye, çekirdek PCE tahminini ise %3,3'ten %3,4'e yükseltti.
Faiz tarafındaki değişim ise daha belirgindi. Haziran projeksiyonlarında %3,8 olan 2026 yıl sonu federal fon faizi medyan tahmini %4,1'e yükseldi. Bu görünüm mevcut faiz artışının ardından yıl sonuna kadar bir faiz artışının daha gündemde kalabileceğine işaret ediyor. 2027 yılı için medyan faiz tahmini de önceki %3,6 seviyesinden %4,1'e yükseltilirken, 2026 ve 2027 yıl sonu tahminlerinin aynı seviyede bulunması mevcut projeksiyonlarda gelecek yıl için ilave bir faiz artışı öngörülmediğini gösteriyor. Tabii bu projeksiyonların her üç ayda bir güncellendiğini unutmamak gerekiyor. Bu nedenle Aralık toplantısına kadar enerji fiyatlarının seyri ve ekonomik göstergelerin görünümü, 2027 yılına ilişkin faiz patikasının şekillenmesinde önemli olacak.
BoE | Şimdilik Bekle-Gör
Haftanın görece daha sakin geçmesi beklenen İngiltere Merkez Bankası (BoE), %3,75 seviyesindeki politika faizinde değişikliğe gitmedi. 9 üyeli Para Politikası Kurulu'nda 6 üye faizin sabit tutulması yönünde oy kullanırken 3 üye bir önceki toplantıda olduğu gibi 25 baz puanlık faiz artışını destekledi. Böylelikle piyasa beklentilerine paralel bir sonuç ortaya çıkarken, faiz artışı seçeneği gündemde kalmaya devam etti.
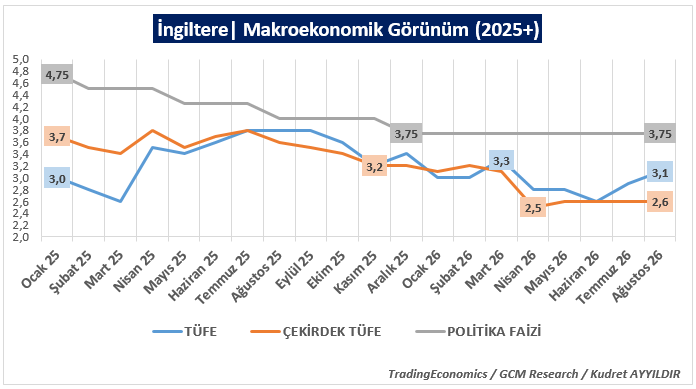
Ağustos ayında manşet enflasyonun %2,9'dan %3,1'e yükselmesi, çekirdek enflasyonun ise %2,6 seviyesinde kalması, enerji fiyatlarındaki yükselişle birlikte değerlendirildiğinde gelecek dönem açısından önemini koruyor. Nitekim BoE, enerji fiyatlarındaki yükselişin etkisiyle enflasyonun mevcut %3,1 seviyesinin üzerine çıkmasını (2026 yıl sonu tahmini %3,75) beklerken, Temmuz projeksiyonlarına kıyasla enflasyon görünümüne ilişkin yukarı yönlü risklerin arttığına dikkat çekti. Bu görünüm Kasım toplantısının önemini artırırken, enerji fiyatlarının seyri ve enflasyon üzerindeki etkisi bankanın bir sonraki adımında belirleyici olacak. Karar sonrasında swap piyasasına baktığımızda Kasım toplantısında 25 baz puanlık faiz artışı yaklaşık %87 ile ana senaryo olarak fiyatlanıyor. Ancak toplantıya kadar açıklanacak veriler (özellikle Eylül TÜFE verisi) ve enerji fiyatlarının seyri bu beklentinin değişmesine neden olabilir.
BoJ | Normalleşmede Yeni Adım
Fed sonrasında en fazla takip edilen merkez bankalarından biri de Japonya Merkez Bankası (BoJ) oldu.
Kabine değişimi sonrasında hükümetin genişleyici politikada kalma isteğine karşın Yen'deki değer kaybı, ücret artışları ve enerji maliyetlerinin enflasyon üzerinde yaratabileceği baskı, BoJ'un normalleşme sürecini daha önemli hale getirdi.
Yen'deki değer kaybının hızlanmasıyla USDJPY'nin 160 seviyesinin üzerine çıktığı dönemin ardından döviz piyasasına yönelik müdahaleler ve BoJ cephesinden gelecek faiz artışlarına ilişkin beklentiler Yen'de tekrar güçlenme eğilimi oluşturdu. Paritenin eşik bölgeden uzaklaşması kısa vadeli bir rahatlama sağlasa da enerji fiyatlarındaki yükseliş, ithalat maliyetleri üzerinden Japonya açısından da yakından takip edilmesi gereken bir risk olmaya devam ediyor.
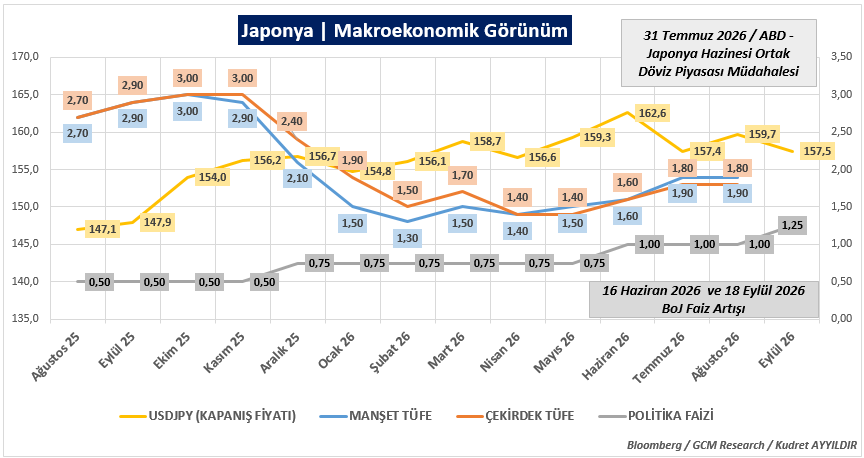
Banka bu kompozisyonda piyasa beklentisine paralel olarak politika faizini 25 baz puan artırarak %1,25 seviyesine çıkardı. Karar 7'ye karşı 2 oyla alınırken BoJ Başkanı Ueda, temel enflasyonun %2 hedefine yaklaştığına ve enerji maliyetlerindeki yükselişin kalıcı olması halinde enflasyon üzerinde ilave baskı yaratabileceğine dikkat çekti. Banka gelecek dönem faiz artışları için önceden belirlenmiş bir patika sunmazken, karar sonrasında swap piyasası fiyatlamaları normalleşme sürecinin devam edebileceğine işaret ediyor. 30 Ekim toplantısında 25 baz puanlık faiz artışı olasılığı %22 seviyesinde zayıf kalırken, 18 Aralık toplantısında çeyrek puanlık faiz artışı daha güçlü bir senaryo olarak fiyatlanıyor.
Bu süreçte enerji fiyatlarının seyri, enflasyon görünümü ve Yen'deki değişim BoJ'un gelecek dönem aksiyonları açısından belirleyici olacak. Özellikle BoJ kararı sonrasında yeniden yükseliş eğilimi kaydeden ve an itibarıyla 157 seviyesinin üzerine çıkan USDJPY paritesinde 160 seviyesi kritik eşik bölge olmayı sürdürüyor. DXY'deki güçlenmenin Yen'deki değer kaybını hızlandırması ve USDJPY'nin yeniden 160 seviyesine yaklaşması halinde, BoJ'un faiz politikasının yanı sıra Japon yetkililerden olası bir döviz piyasası müdahalesine yönelik açıklamalar da piyasaların yakın takibinde olacaktır.
Enerji Şokunda Asıl Risk Gelecek Enflasyon
ECB, Fed, BoE ve BoJ kararlarını birlikte değerlendirdiğimizde enerji fiyatlarındaki yükselişin, enflasyon görünümü ve merkez bankalarının gelecek dönem faiz patikaları açısından önemli bir risk unsuru haline geldiğini görüyoruz.
Merkez bankalarının faiz artırarak petrol fiyatını düşürmesi mümkün değil. Buradaki asıl mücadele, enerji kaynaklı maliyet artışlarının enflasyon beklentilerine, ücretlere ve şirketlerin fiyatlama davranışlarına yerleşmesini engellemek.
Bu nedenle mevcut süreci yalnızca “enflasyon yükseldi, merkez bankaları faiz artırıyor” şeklinde okumak eksik kalabilir. Para politikası açısından dikkat edilmesi gereken noktalardan biri, enerji fiyatlarındaki yükselişin bugünkü enflasyona etkisinden ziyade gelecek dönemde enflasyon görünümünü ne ölçüde bozabileceğidir.
Fed kararı öncesinde benim de üzerinde durduğum temel konu buydu. Ağustos ayı enflasyon verileri görece daha olumlu bir görünüm sunarken, petrol fiyatlarında Ağustos'tan Eylül'e yaşanan güçlü yükselişin gelecek enflasyon üzerinde yaratabileceği etkinin göz ardı edilmemesi gerektiğini düşünüyordum. Nitekim Fed'in Eylül projeksiyonlarında 2026 yılı PCE ve çekirdek PCE enflasyon tahminlerini yukarı yönlü güncellemesi ve yıl sonu faiz medyanını %3,8'den %4,1'e yükseltmesi, enflasyon riskleri karşısında daha sıkı bir faiz patikasının öne çıktığını gösterdi.
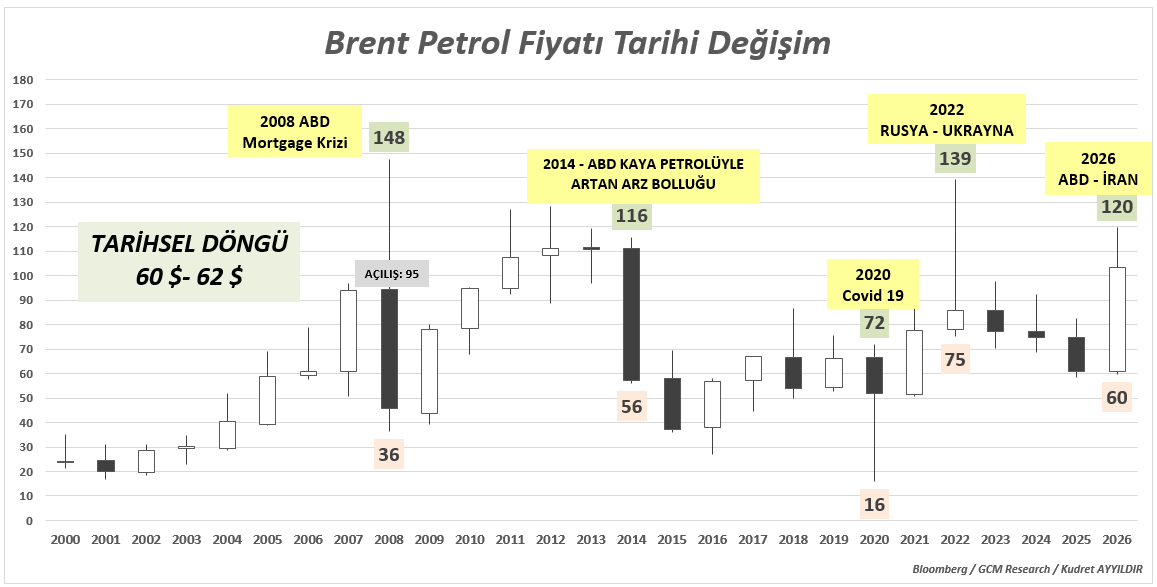
Brent petrolün ABD–İran gerilimiyle 120 dolar seviyesine kadar yükseldiği mevcut süreçte bundan sonraki ana soru, yeni bir zirveden ziyade enerji fiyatlarının yüksek seviyelerde ne kadar süre kalacağıdır. Çünkü enerji şokunun süresi uzadıkça enflasyon beklentileri, ücretler ve şirketlerin fiyatlama davranışları üzerindeki ikinci tur etkilerin güçlenme riski de artacaktır. Bu görünüm, merkez bankalarının mevcut sıkı duruşlarını ne kadar süre koruyacağı ve ilave sıkılaşmaya ihtiyaç duyup duymayacağı açısından belirleyici olacaktır.