


Turkcell (TCELL) 2026 3. Çeyrek Bilanço Analizi
Operasyonel İvme Güçleniyor, Finansman Baskısı Sürüyor
Mobil iletişim, fiber genişbant, dijital iş servisleri ve finansal teknoloji alanlarında faaliyet gösteren Turkcell, 2026 yılının üçüncü çeyreğinde gelir büyümesini sürdürürken operasyonel kârlılığını da güçlendirdi. Abone kazanımları ve kurumsal hizmetlerin katkısı faaliyet performansını desteklerken, finansman maliyetleri ve amortisman giderleri net kârın gelişimini sınırladı. Şirketin gelir çeşitliliğini, güçlü bilançosunu ve uzun vadeli büyüme alanlarını destekleyen yatırımlarını; finansman yükü ve nakit akışı üzerindeki etkileriyle birlikte değerlendirerek, İNA ve göreceli değerleme yaklaşımımız çerçevesinde 183,70 TL hedef fiyatımızı koruyoruz ve portföyümüzde tutmaya devam ediyoruz.
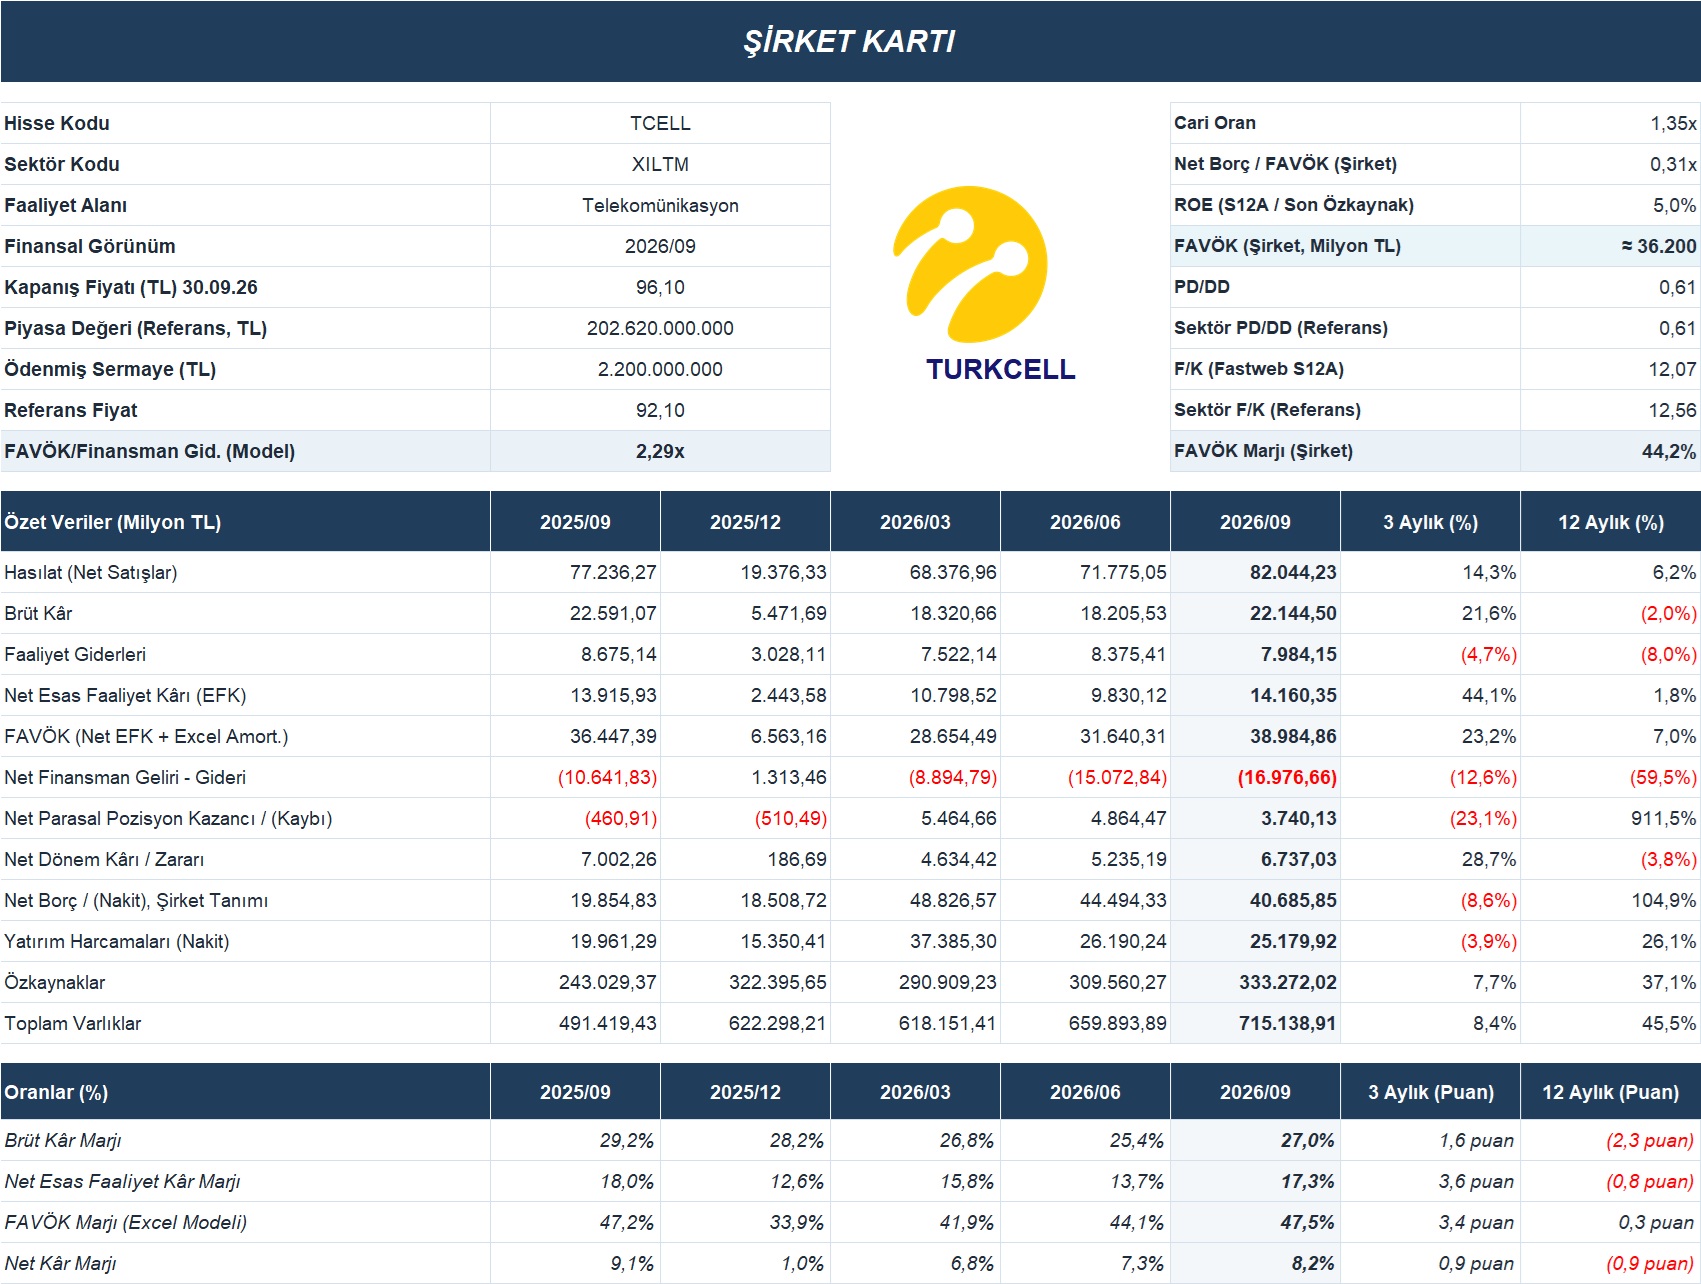
Turkcell’in üçüncü çeyrek konsolide hasılatı, önceki çeyreğe göre %14,3 ve geçen yılın aynı dönemine göre %6,2 artarak 82,04 milyar TL’ye ulaştı. Mobil tarafta 701 bin net faturalı abone kazanımı, fiberde 39 bin ve Superbox’ta 101 bin net abone artışı, faaliyet hacmindeki genişlemeyi destekledi. Dijital iş servisleri gelirlerinin yıllık %65,3 artışla 10,51 milyar TL’ye yükselmesi de büyümenin önemli bileşenlerinden biri oldu. Bununla birlikte bu alandaki büyümede donanım satışlarının belirgin katkısı bulunması, gelir artışının sürdürülebilirliğinin hizmet gelirleri ve nakit dönüşümüyle birlikte izlenmesini gerektiriyor.
Brüt kâr, çeyreklik bazda %21,6 artarak 22,14 milyar TL’ye yükselmesine rağmen yıllık bazda %2,0 geriledi. Brüt kâr marjının önceki çeyrekteki %25,4 seviyesinden %27,0’ye toparlanması olumlu olmakla birlikte, geçen yılın aynı dönemindeki %29,2 seviyesinin altında kalması maliyet baskısının sürdüğünü gösteriyor. Faaliyet giderlerinin çeyreklik %4,7 ve yıllık %8,0 azalması ise bu baskıyı hafifletti. Böylece net esas faaliyet kârı çeyreklik %44,1, yıllık %1,8 artışla 14,16 milyar TL’ye ulaşırken, ilgili kâr marjı önceki çeyreğe göre 3,6 puan yükselerek %17,3 oldu. Operasyonel toparlanmada gelir büyümesinin yanında gider kontrolünün de belirleyici olduğu görülüyor.
Şirketin açıkladığı FAVÖK, yıllık %6,8 artışla yaklaşık 36,2 milyar TL’ye yükselirken FAVÖK marjı 0,3 puan iyileşerek %44,2’ye ulaştı. FAVÖK büyümesinin gelir artışının hafif üzerinde gerçekleşmesi, değişen gelir kompozisyonuna rağmen grup seviyesinde operasyonel kârlılığın korunduğuna işaret ediyor. Kurumsal projelerin ve donanım satışlarının artan katkısı dikkate alındığında, marjın korunması özellikle önem taşıyor. Firma kartındaki 38,98 milyar TL tutarındaki model FAVÖK’ü ise net esas faaliyet kârına Excel’deki çeyreklik amortisman farkının eklenmesiyle hesaplandığından, şirketin açıkladığı FAVÖK ile ayrı tanımlar üzerinden değerlendirilmelidir.
Net dönem kârı, önceki çeyreğe göre %28,7 artarak 6,74 milyar TL’ye yükselirken yıllık bazda %3,8 azaldı. Net kâr marjı da çeyreklik 0,9 puan toparlanmayla %8,2’ye ulaştı. Buna karşılık net finansman giderinin yıllık %59,5 artarak 16,98 milyar TL’ye çıkması, faaliyetlerdeki iyileşmenin net kâra aktarımını sınırladı. Şirket açıklamasına göre finansman yükünde 5G lisansına ilişkin kalan taksit yükümlülükleri, kur hareketleri ve yüksek korunma maliyetleri etkili olurken, yıllık amortisman artışının yaklaşık yarısı da 5G lisansına ilişkin itfa giderlerinden kaynaklandı. Dönemde kaydedilen 3,74 milyar TL net parasal pozisyon kazancı kârı desteklese de bu katkının önceki çeyreğe göre azalması dikkat çekiyor.
Bilanço tarafında toplam varlıklar yıllık %45,5 artışla 715,14 milyar TL’ye, özkaynaklar ise %37,1 artışla 333,27 milyar TL’ye ulaştı. Kısa ve uzun vadeli finansal yatırımları da dikkate alan şirket tanımıyla net borç, önceki çeyreğe göre %8,6 azalarak 40,69 milyar TL’ye geriledi. Net borç/FAVÖK oranının 0,31x ve cari oranın 1,35x seviyesinde bulunması, finansal esnekliği destekliyor. Bununla birlikte net borcun geçen yılın aynı dönemine göre yaklaşık iki katına çıkmış olması, yatırım ve finansman ihtiyacının izlenmesini gerektiriyor. Güçlü finansal varlık portföyü, şirketin bu yatırım dönemini yönetebilmesi açısından önemli bir dayanak oluşturuyor.
Maddi ve maddi olmayan duran varlık alımlarına ilişkin nakit yatırım harcaması üçüncü çeyrekte 25,18 milyar TL olarak gerçekleşti. Harcamalar önceki çeyreğe göre %3,9 azalmasına rağmen yıllık bazda %26,1 artarak yatırım yoğunluğunun sürdüğünü gösterdi. Şirketin lisans bedelleri hariç operasyonel yatırım harcamalarının gelire oranı da dokuz aylık dönemde %22,8’e ulaştı. Mobil altyapı, fiber, veri merkezi ve bulut yatırımları uzun vadeli büyüme kapasitesini desteklerken, kısa vadede nakit akışı üzerinde yük oluşturmaya devam ediyor. Önümüzdeki dönemde abone ve gelir artışının korunması, yatırımların gelir üretimine dönüşmesi ve finansman giderlerinin kontrol altına alınması, faaliyet performansının net kâra ve serbest nakit akışına yansımasını belirleyen başlıca unsurlar olacaktır. Maliyet artışları ve marj baskısı nedeniyle ilgili oranların takip edilmesi gerekir.