


Pegasus (PGSUS) 2026 3. Çeyrek Bilanço Analizi
Yaz Sezonuyla Kâra Dönüş, Marjlarda Süren Baskı
Pegasus’un 2026 yılı üçüncü çeyrek finansal sonuçları, yaz sezonunun desteği ve dış hatlarda toparlanan taleple birlikte yılın ilk yarısındaki zayıf görünümün ardından belirgin bir iyileşmeye işaret ediyor. Hasılat yıllık %37,7 artışla 72,16 milyar TL’ye yükselirken şirket, önceki iki çeyrekte açıklanan zararların ardından üçüncü çeyrekte 11,27 milyar TL net kâr elde etti. Bununla birlikte, maliyetlerin gelirlerden hızlı büyümesi ve artan finansman yükü, operasyonel toparlanmanın net kâra yansımasını sınırlandırdı. Birim gelirlerdeki iyileşmeyi ve filonun uzun vadeli verimlilik potansiyelini destekleyici bulurken maliyet ve borçluluk risklerini de dikkate alarak; ülkemizin en genç filosuna sahip olan PGSUS göreceli değerleme yaklaşımlarına ve indirgenmiş nakit akım analizi yöntemine göre halen yatırım yapılabilir seviyesindedir. PGSUS’un İNA ve Göreceli Değerlemeye göre hedef fiyatını 254,30 TL olarak buluyoruz.
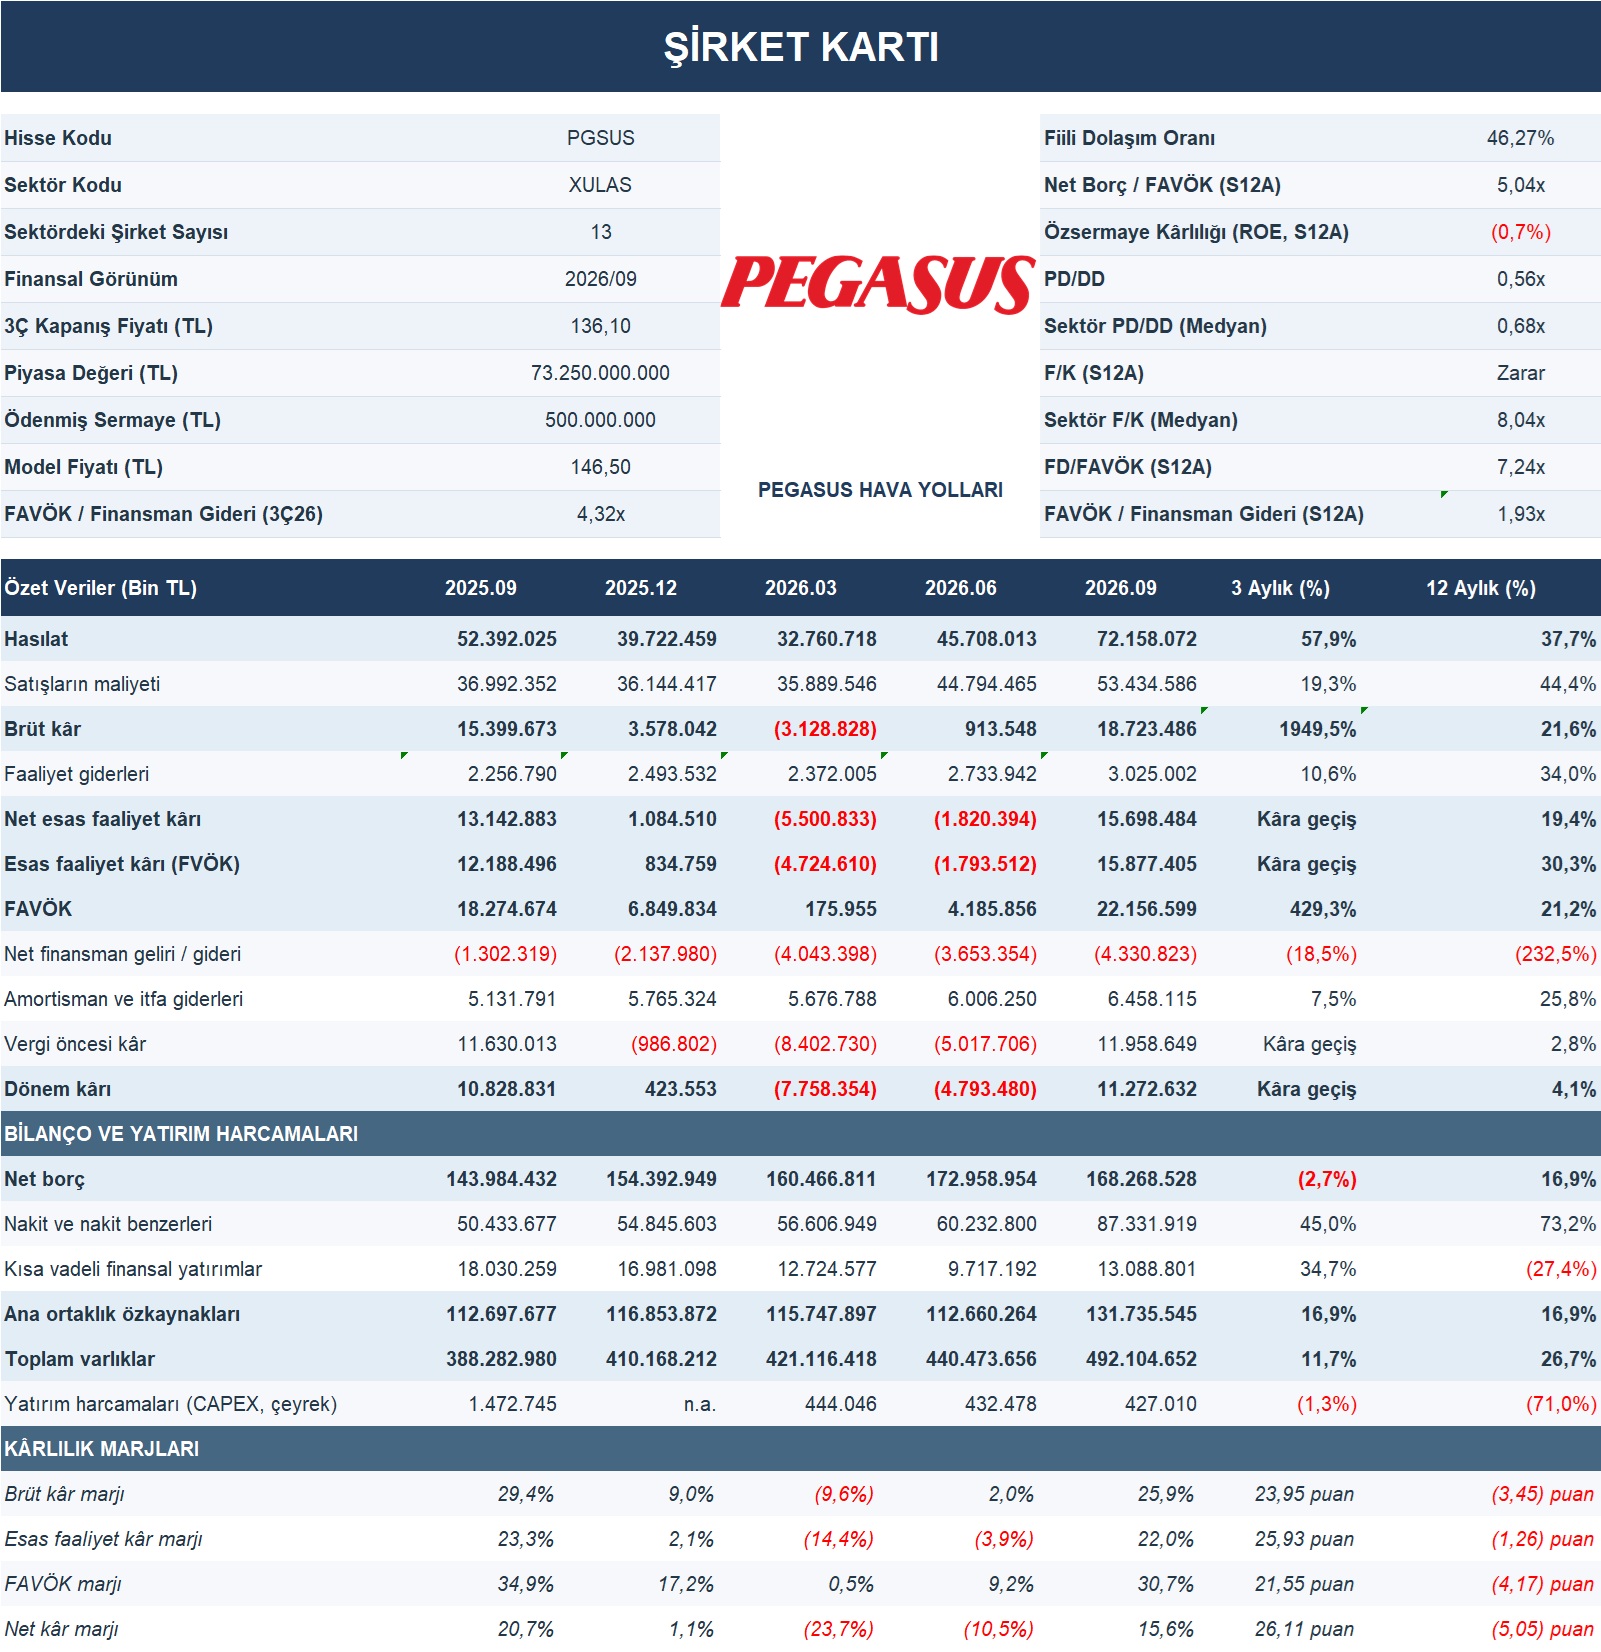
Üçüncü çeyrekte gelir büyümesini yolcu trafiğinin yanı sıra fiyatlama ve yan gelir performansı destekledi. Şirketin yatırımcı sunumuna göre toplam yolcu sayısı yıllık %7 artışla 13,1 milyona ulaşırken dış hat yolcu sayısı %5 büyüdü. Toplam doluluk oranının yıllık 1 puan gerileyerek %88,2’ye inmesine rağmen dış hat birim bilet gelirinin %14 yükselmesi, gelir üretimini güçlendirdi. Yolcu başına yan gelirin %11 artışla 32,9 euroya ulaşması da bu görünümü destekledi. Böylece euro bazında birim gelir %12 artarken toplam gelirler %19 büyüdü. Bu sonuçlar, TL bazındaki hasılat artışının yanında şirketin fiyatlama ve yan gelir yönetiminde de iyileşme sağladığını gösteriyor.
Maliyet tarafında ise yakıt giderleri kârlılık üzerindeki temel baskı unsuru olmaya devam etti. Satışların maliyeti yıllık %44,4 artışla 53,43 milyar TL’ye yükselerek hasılattaki büyümeyi aştı. Bunun sonucunda brüt kâr %21,6 artışla 18,72 milyar TL’ye ulaşmasına rağmen brüt kâr marjı geçen yılın aynı dönemindeki %29,4 seviyesinden %25,9’a geriledi. Şirket sunumunda belirtilen yakıt fiyatlarındaki sert yükseliş karşısında korunma işlemleri maliyet baskısını sınırlandırsa da tamamen ortadan kaldıramadı. Euro bazında toplam birim maliyetin %17 yükselmesine karşılık yakıt hariç birim maliyet artışının %2’de kalması, yakıt dışındaki giderlerde daha kontrollü bir görünüm bulunduğuna işaret ediyor.
Faaliyet giderlerinin yıllık %34 artışla 3,03 milyar TL’ye yükselmesi, bu kalemdeki büyümenin hasılat artışının altında kalmasını sağladı. Net esas faaliyet kârı 15,70 milyar TL’ye ulaşırken esas faaliyet kârı yıllık %30,3 artışla 15,88 milyar TL oldu. FAVÖK ise %21,2 büyüyerek 22,16 milyar TL’ye yükseldi. İkinci çeyrekte %9,2 olan FAVÖK marjının üçüncü çeyrekte %30,7’ye ulaşması güçlü bir mevsimsel toparlanma ortaya koyuyor. Ancak karttaki TL bazlı seriye göre geçen yılın aynı çeyreğinde %34,9 olan marjın altında kalınması, gelirlerdeki iyileşmenin maliyet artışlarını henüz bütünüyle karşılayamadığını gösteriyor. Bu nedenle çeyreklik sıçramanın yanında yıllık marj eğilimini de izlemeyi sürdürüyoruz.
Finansman yükü, operasyonel kârın net kâra dönüşümünü sınırlayan önemli bir unsur oldu. Üçüncü çeyrekte finansman giderleri 5,12 milyar TL’ye ulaşırken net finansman gideri, geçen yılın aynı dönemindeki 1,30 milyar TL’den 4,33 milyar TL’ye yükseldi. Böylece net kârın yıllık artışı %4,1 ile sınırlı kaldı ve net kâr marjı %20,7’den %15,6’ya geriledi. Çeyreklik FAVÖK’ün finansman giderlerini karşılama oranının 4,32 kat olması sezon içindeki güçlü faaliyet performansını gösterse de aynı oranın son on iki ayda 1,93 kata inmesi, yıl geneline yayılan finansman baskısını ortaya koyuyor. Ayrıca üçüncü çeyrekteki kâra rağmen dokuz aylık dönemin 1,28 milyar TL zararla tamamlanması ve son dört çeyrek toplamının da negatif kalması, kârlılıkta kalıcı normalleşme için henüz erken olduğunu düşündürüyor.
Bilançoda nakit ve nakit benzerlerinin önceki çeyreğe göre %45 artarak 87,33 milyar TL’ye yükselmesi likiditeyi destekledi. Kısa vadeli finansal yatırımların da 13,09 milyar TL’ye ulaşmasıyla birlikte, kiralama borçları dahil finansal borçlardan nakit ve kısa–uzun vadeli finansal yatırımlar düşülerek hesaplanan net borç, çeyreklik %2,7 azalışla 168,27 milyar TL’ye geriledi. Bununla birlikte net borcun yıllık %16,9 artmış olması ve son on iki aylık FAVÖK’e oranının 5,04 kat düzeyinde bulunması, borçluluğun önemini koruduğunu gösteriyor. Dokuz aylık dönemde işletme faaliyetlerinden 36,25 milyar TL nakit yaratılması olumlu olmakla birlikte, yaklaşık 18 milyar TL’lik kira sözleşmesi kaynaklı borç ödemeleri, operasyonel nakit üretiminin önemli bir bölümünün filo finansmanına yöneldiğini ortaya koyuyor.
İleriye dönük görünümde, dış hat talebinin seyri, birim gelirlerdeki toparlanmanın devamlılığı ve yakıt maliyetlerinin gelişimi belirleyici olacak. Eylül sonu itibarıyla 133 uçaktan oluşan filoda yeni nesil uçakların payının %90’a ulaşması, uzun vadede yakıt verimliliği ve birim maliyet yönetimi açısından destekleyici bir unsur. Buna karşılık filo yatırımlarının finansmanı, yüksek borçluluk ve jeopolitik gelişmelerin talep üzerindeki etkisi yakından izlenmeli. Üçüncü çeyrek sonuçlarını faaliyetlerde toparlanmayı destekleyen, ancak yıllık marj kayıplarını ve finansman baskısını henüz tamamen gideremeyen bir görünüm olarak değerlendiriyoruz. İndirgenmiş nakit akımları ve göreceli değerlemeyi birlikte dikkate aldığımız çalışmamızda, uzun vadeli büyüme potansiyeli ile mevcut riskler arasındaki dengeyi gözeterek 254,30 TL hedef fiyatımızı sürdürüyoruz.