


Koç Holding (KCHOL) 2026 3. Çeyrek Bilanço Analizi
Koç Holding (KCHOL), 2026 yılı 3. çeyreğinde 34,93 milyar TL net kar açıkladı. Net kar çeyreklik bazda %77, yıllık bazda %252 arttı. Bu dönemde net esas faaliyet karı yıllık %125 artışla 110,19 milyar TL’ye, brüt kar ise %42 artışla 208,63 milyar TL’ye ulaştı. FAVÖK’teki %78’lik yıllık yükseliş ve marjlardaki iyileşme, operasyonel görünümün güçlendiğine işaret etti.
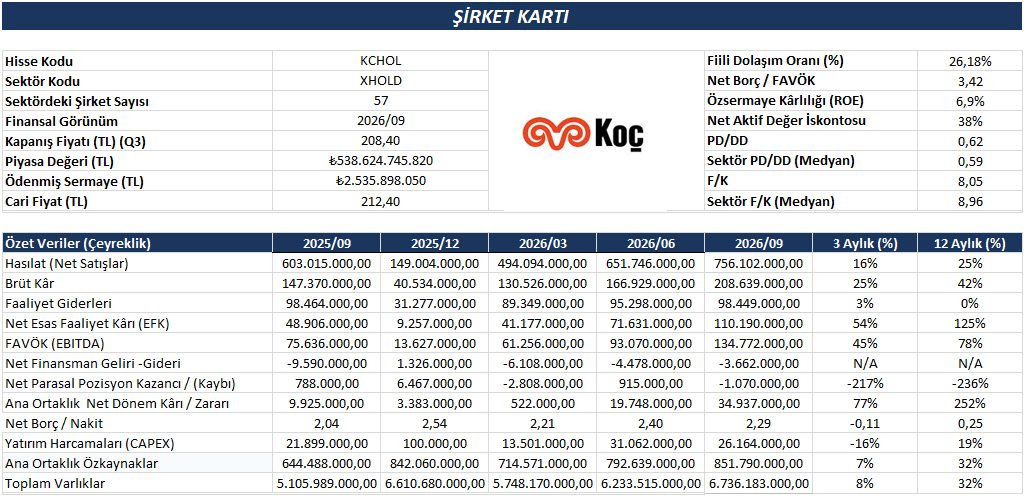
Koç Holding, 2026 yılının üçüncü çeyreğinde yıllık %252, çeyreklik %77 artışla 34,94 milyar TL ana ortaklık net karı açıkladı. Operasyonel karlılıktaki artış ve finansman giderlerindeki gerileme net karı desteklerken, net parasal pozisyon zararı bu katkıyı sınırladı.
Satış gelirleri üçüncü çeyrekte yıllık %25, çeyreklik %16 artarak 756,10 milyar TL olarak gerçekleşti. Brüt kar, yıllık %42 ve çeyreklik %25 artışla 208,64 milyar TL’ye yükseldi. Brüt karın satış gelirlerinden daha hızlı artmasıyla brüt kar marjı, geçen yılın aynı dönemindeki %24,44 ve önceki çeyrekteki %25,61 seviyelerinden %27,59’a çıktı. Faaliyet giderlerinin yıllık bazda yatay seyretmesi ve çeyreklik artışının %3 ile sınırlı kalması da operasyonel karlılığı destekledi.
Net esas faaliyet karı yıllık %125, çeyreklik %54 artarak 110,19 milyar TL’ye ulaştı. FAVÖK ise geçen yılın aynı dönemine göre %78, önceki çeyreğe göre %45 artışla 134,77 milyar TL oldu. Esas faaliyet kar marjı %14,57’ye, FAVÖK marjı ise %17,82’ye yükselerek hem yıllık hem de çeyreklik bazda iyileşme gösterdi.
Net finansman giderleri, geçen yılın aynı dönemindeki 9,59 milyar TL ve önceki çeyrekteki 4,48 milyar TL seviyelerinden 3,66 milyar TL’ye geriledi. Buna karşılık, geçen yılın aynı döneminde 788 milyon TL, önceki çeyrekte ise 915 milyon TL olan net parasal pozisyon kazancı, üçüncü çeyrekte 1,07 milyar TL zarara dönüştü. Bu görünümde net kar marjı, geçen yılın aynı dönemindeki %1,65 ve önceki çeyrekteki %3,03 seviyelerinden %4,62’ye yükseldi.
Bilanço tarafında ana ortaklık özkaynakları çeyreklik %7 ve yıllık %32 artışla 851,79 milyar TL’ye ulaştı. Toplam varlıklar ise çeyreklik %8, yıllık %32 artarak 6,74 trilyon TL oldu. Yatırım harcamaları üçüncü çeyrekte yıllık %19 artarken, çeyreklik %16 azalarak 26,16 milyar TL olarak gerçekleşti.
Genel olarak üçüncü çeyrekte gelir büyümesi, brüt kar marjındaki iyileşme ve faaliyet giderlerindeki sınırlı artış operasyonel performansı destekledi. Finansman giderlerindeki gerileme de net kara katkı sağlarken, parasal pozisyonun zarara dönmesine rağmen net kar ve karlılık marjlarında belirgin artış kaydedildi.
Segment Performansları
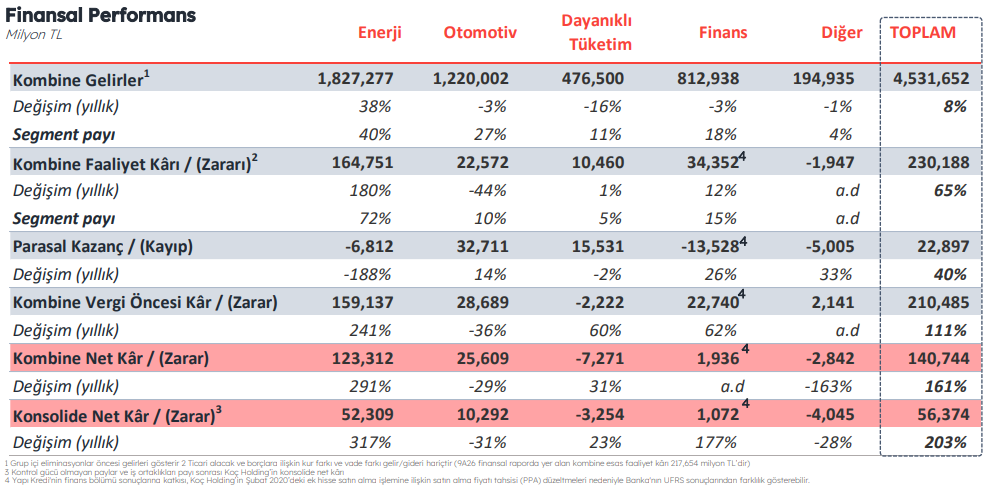
Zorlu küresel ve yerel piyasa koşullarına rağmen Koç Holding, 2026 yılının ilk dokuz ayında finansal performansını geliştirdi. Konsolide gelirler yıllık %11,2 artışla 2,8 trilyon TL’ye ulaşırken, esas faaliyet karı %89,4 artarak 199,2 milyar TL oldu. Konsolide vergi öncesi kar 66,4 milyar TL’den 185,8 milyar TL’ye yükselirken, ana ortaklık net karı yıllık %202,8 artışla 56,4 milyar TL olarak gerçekleşti. Holding, bu dönemde 2,7 milyar dolarlık kombine yatırım gerçekleştirirken, eylül sonu itibarıyla solo bazda 963 milyon dolarlık net nakit pozisyonunu korudu.
Segment bazında enerji, yüksek rafineri marjları, artan kapasite kullanımı ve satış hacmiyle öne çıktı. Tüpraş’ın kapasite kullanım oranı %98,8’e, toplam satış hacmi 24 milyon tona ulaşırken, şirketin ana ortaklık net karı 121,3 milyar TL oldu. Otomotivde daralan iç pazar ve rekabetçi fiyatlama koşulları Ford Otosan ile TürkTraktör’ün gelirlerini baskılarken, Tofaş satış hacmi ve gelir artışıyla olumlu ayrıştı. Dayanıklı tüketimde Arçelik’in gelirleri %11,5 gerilerken, ana ortaklık net zararı 8,3 milyar TL’den 4,6 milyar TL’ye daraldı. Finans segmentinde ise Yapı Kredi kredi ve mevduat büyümesini sürdürürken, maddi özkaynak karlılığı %20,6, konsolide sermaye yeterlilik rasyosu %14,1 olarak gerçekleşti.
Enerji Segmenti
2026 yılının ilk dokuz ayında petrol piyasalarında jeopolitik gelişmeler ve arz güvenliğine ilişkin endişeler nedeniyle yüksek oynaklık izlendi. Üçüncü çeyrekte artan gerilimler petrol fiyatlarını yukarı taşırken, arz ve lojistik riskleri rafineri ürün marjlarını destekledi. Motorin marjları bölgesel arz riskleri ve Rusya’nın ihracat kısıtlamalarıyla tarihi yüksek seviyelere ulaşırken, jet yakıtı ve benzin marjları da yüksek seyrini korudu.
Tüpraş’ın kapasite kullanım oranı %98,8’e ulaşırken, yurt içi satışları yıllık %12 artışla 19,6 milyon ton, toplam satış hacmi %10 artışla 24,0 milyon ton oldu. Şirketin ana ortaklık net karı 121,3 milyar TL olarak gerçekleşti. OPET, Ağustos 2026 itibarıyla beyaz ürünlerde yaklaşık %20 pazar payıyla ikinci sıradaki konumunu korurken, siyah ürünlerde liderliğini sürdürdü. Aygaz’ın yurt içi perakende satış hacmi ilk dokuz ayda %3 artarak 802 bin tona, toptan ve yurt dışı satışlar dahil toplam LPG satış hacmi ise %11 artışla 1972 bin tona yükseldi.
Otomotiv Segmenti
2026 yılının ilk dokuz ayında Türkiye otomotiv pazarı, yüksek baz etkisi, jeopolitik belirsizlikler ve sıkı likidite koşullarıyla yıllık %13 daralarak 827208 adede geriledi. Binek araç satışları %15, hafif ticari araç satışları %1 ve orta ticari araç satışları %9 azaldı. Toplam araç üretimi %6 düşüşle 971159 adet olurken, ihracat hacmi %10 geriledi.
Ford Otosan’ın toplam üretimi %1 azalışla 510553 adet, toplam satış hacmi %4 düşüşle 503812 adet olarak gerçekleşti. Satış hacmindeki gerileme ve EUR/TL kurundaki artışın sınırlı kalmasının etkisiyle toplam satış gelirleri %9 azalarak 684,6 milyar TL oldu. Yurt dışı satışların gelirler içindeki payı %84,6’ya yükselirken, şirket %23,5 pazar payıyla Türkiye ticari araç pazarındaki liderliğini korudu. TürkTraktör’ün yurt içi satışları zayıf talep nedeniyle %51 gerilerken, ihracatı %13 arttı. Şirketin gelirleri %28 azalarak 36,7 milyar TL’ye inerken, net zararı 789,3 milyon TL oldu. Otokar’ın satış gelirleri %10 düşüşle 36,1 milyar TL, net zararı ise 6,7 milyar TL olarak gerçekleşti. Şirket, ekim ayında teslimatları 2027’de başlayacak 1,47 milyar dolar tutarında yeni bir ihracat sözleşmesi imzaladı.
Tofaş: İlk dokuz ayda yurt içi satışlar %12, ihracat %110 ve toplam satış hacmi %24 arttı. Toplam üretim %11,5 artışla 99702 adede, toplam satış hacmi 263839 adede ulaştı. Satış gelirleri ise yıllık %19 yükselerek 293,5 milyar TL olarak gerçekleşti.
Dayanıklı Tüketim Segmenti
2026 yılının ilk sekiz ayında Türkiye beyaz eşya pazarı, altı ana ürün grubunda adet bazında %4,0 daralırken, Batı Avrupa pazarı yaklaşık %1,6 büyüdü. Arçelik’in ilk dokuz aylık konsolide gelirleri yıllık %11,5 azalarak 435 milyar TL oldu. Yurt dışı satışların toplam gelirler içindeki payı %65,3 seviyesinde gerçekleşirken, bu satışlar yıllık %13,6 geriledi. Şirketin FAVÖK marjı %4,8 olurken, ana ortaklık net zararı geçen yılın aynı dönemindeki 8,3 milyar TL’den yaklaşık 4,6 milyar TL’ye geriledi.
Finans Segmenti
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında jeopolitik belirsizlikler ve sıkı küresel finansal koşullara rağmen kredi ve mevduat büyümesini sürdürdü. Toplam krediler yıl sonuna göre %24 artarak 26,6 trilyon TL’ye, mevduat hacmi %20 yükselerek 28,9 trilyon TL’ye ulaştı. Ağustos 2026 itibarıyla sektörün sermaye yeterlilik rasyosu %16,0, likidite karşılama oranı ise %133 ile yasal sınırların üzerinde gerçekleşti.
Yapı Kredi’nin toplam nakdi kredi büyüklüğü 2,2 trilyon TL’ye ulaşırken, nakdi ve gayri nakdi krediler yoluyla ekonomiye sağlanan destek 2025 yıl sonuna göre %21 artışla yaklaşık 3,2 trilyon TL oldu. TL nakdi krediler %22, TL müşteri mevduatı %32 büyürken, müşteri sayısı 18 milyonun üzerinde seyretti. Bankanın maddi özkaynak karlılığı %20,6, aktif karlılığı %1,4 ve konsolide sermaye yeterlilik rasyosu %14,1 olarak gerçekleşti. Yapı Kredi Portföy’ün Azimut’a satışı ve 15 yıllık dağıtım iş birliğine ilişkin sürecin, gerekli izinlerin ardından yıl sonuna kadar tamamlanması öngörülüyor.
Diğer
Koç Holding, mevcut iş kolları ve yeni alanlardaki yatırımlarını sürdürdü. Topluluk bünyesinde gıda, perakende, turizm, bilgi teknolojileri, gemi inşa ve sağlık sektörlerinde faaliyet gösteren şirketlerin operasyonları, yılın ilk dokuz ayında genel olarak olağan seyrini korudu.
3Ç26 KOÇ HOLDİNG (KÇHOL) DEĞERLEME ÖZETİ
2026 yılı üçüncü çeyrek finansal sonuçları temel alınarak gerçekleştirilen bu değerleme çalışması, şirketin içsel değer dinamikleri ile piyasa beklentilerini dengeleyen üç farklı metodolojinin birleşiminden oluşmaktadır.
Söz konusu modellerin ağırlıklandırılmasında, holding yapısının getirdiği iştirak dinamikleri, net aktif değer dengesi ve kârlılık potansiyeli esas alınmıştır:
Parçaların Toplamı ve Net Aktif Değer Yöntemi / SOTP - NAD (%60 Ağırlık):
Şirketin Borsa İstanbul'da işlem gören iştirakleriyle halka açık olmayan iştiraklerinin güncel değerlerinin toplandığı ve solo net nakit pozisyonunun eklendiği bu yaklaşım, değerleme çalışmamızın ana omurgasını ve temel dayanağını oluşturmaktadır.
Çarpan Bazlı İleri Dönem Piyasa Değeri Modeli (%15 Ağırlık):
Yıl sonu ve gelecek döneme ilişkin tahmini ana ortaklık net kar ve ana ortaklık özkaynak büyüklükleri üzerinden türetilen ileri dönük çarpanların (F/K ve PD/DD) esas alındığı bu model, piyasanın holding kârlılığına kısa/orta vadede vereceği reaksiyonu yansıtmak amacıyla dahil edilmiştir.
Net Kâr Bazlı İNA Yöntemi (%25 Ağırlık):
Ana Ortaklık Net Kâr Akışı ve temettü dağıtım projeksiyonlarını esas alan İNA modeli tercih edilmiştir. Bu yaklaşım, şirketin uzun vadeli değer yaratma potansiyelini ölçmek amacıyla kurgulanmıştır.
Bu kapsamda, uygulanan üç farklı modelin ağırlıklı ortalaması neticesinde ulaşılan 320 TL seviyesi, KÇHOL için 12 aylık nihai hedef fiyat olarak belirlenmiştir. Böylelikle ikinci çeyrek finansalları ardından yer verdiğimiz 313 TL seviyesi de revize edilmiştir.