


BİM Birleşik Mağazalar (BIMAS) 2026 3. Çeyrek Bilanço Analizi
BİM’de Gider Disiplini ve Güçlü Nakit Akışı Karlılığı Destekliyor
İndirimli perakendecilikteki güçlü ölçeği ve yaygın mağaza ağıyla BİM, 2026 yılının üçüncü çeyreğinde satış büyümesini sürdürürken gider kontrolü ve nakit üretimiyle öne çıkmıştır. Şirketin konsolide hasılatı 245,74 milyar TL, FAVÖK’ü 17,72 milyar TL seviyesinde gerçekleşirken konsolide net dönem kârı yıllık %49,4 artışla 10,46 milyar TL’ye ulaşmıştır. Sonuçlar, faaliyet giderlerinin satışlara oranındaki iyileşmenin operasyonel kârlılığı desteklediğini; net kârdaki güçlü artışta ise yatırım gelirleri ve azalan vergi yükünün de önemli rol oynadığını göstermektedir.
BİMAS’ın indirgenmiş nakit akımları yöntemiyle bulunan değeri 523 TL’ hedef fiyatımızı desteklemeye devam etmektedir...
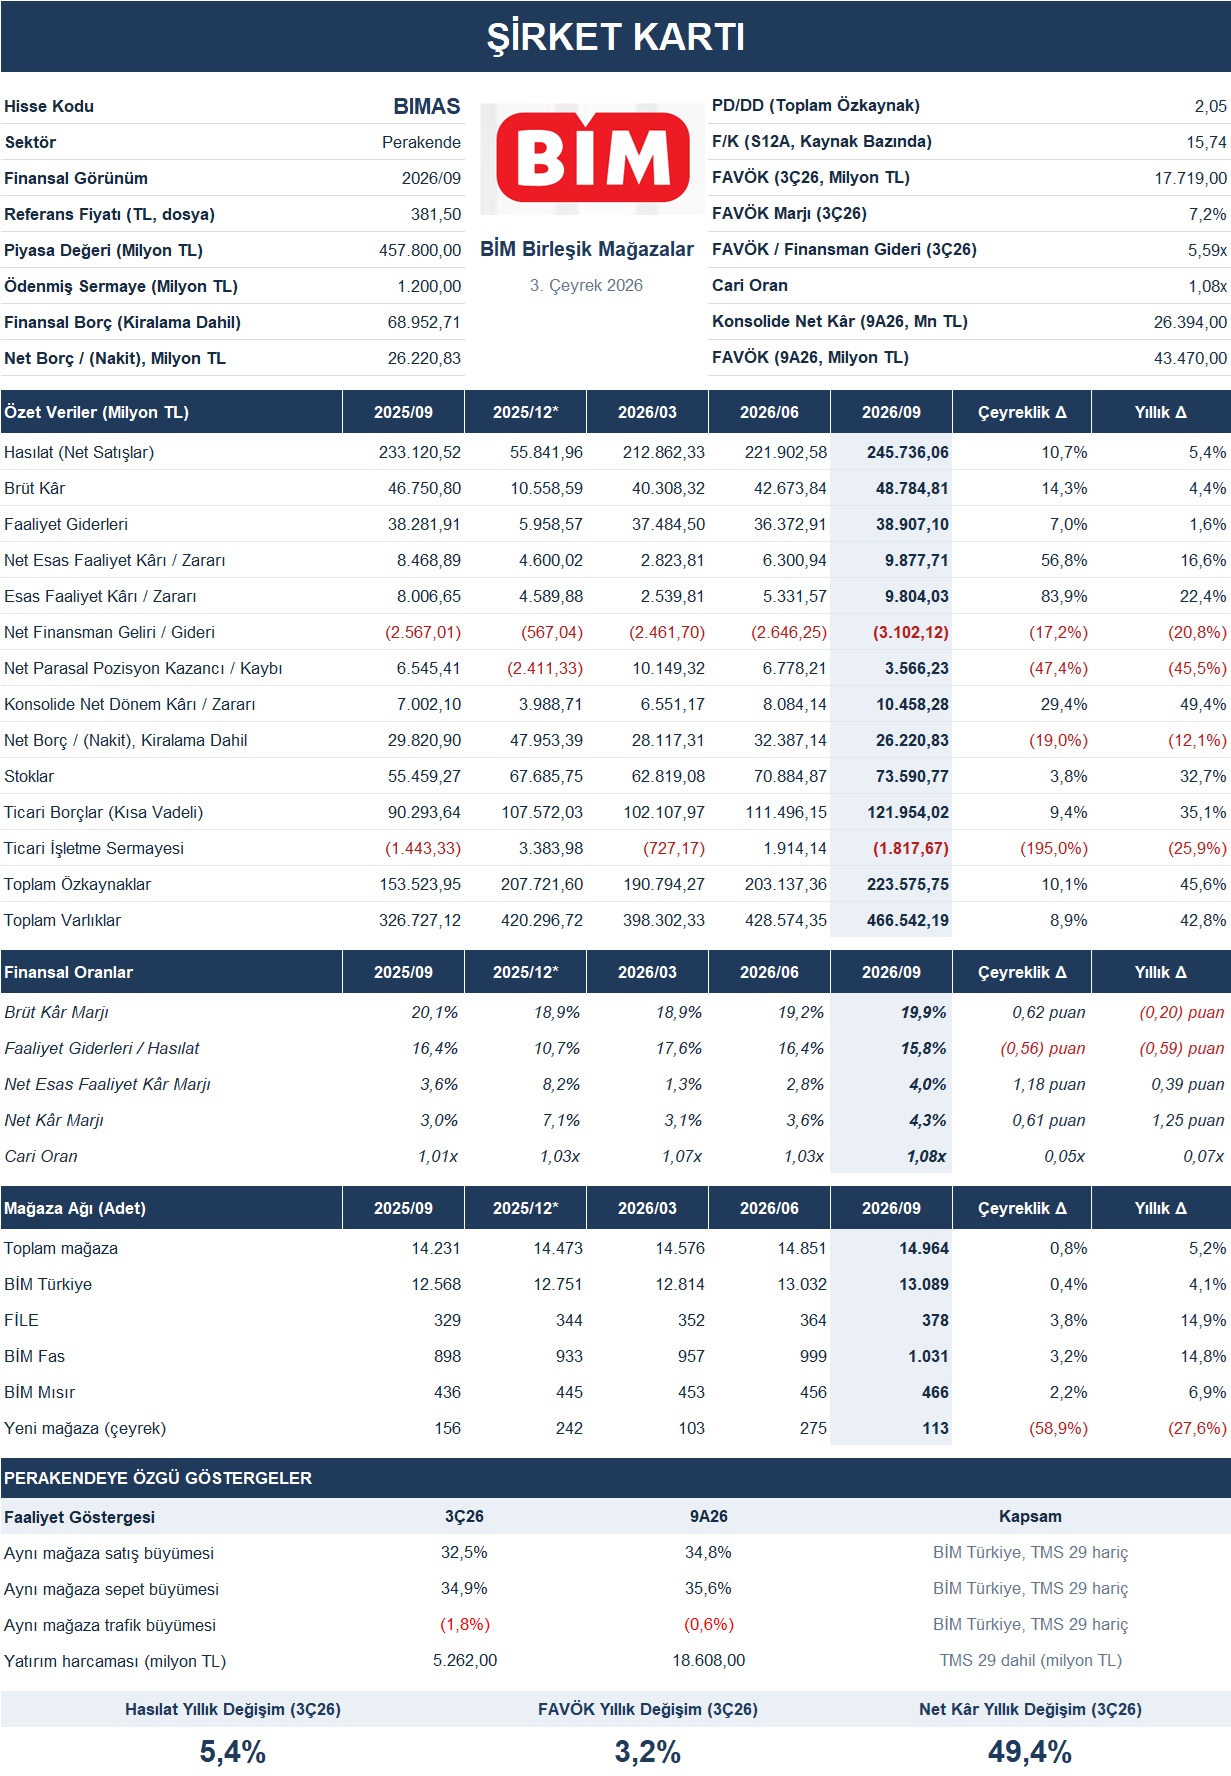
Hasılatın yıllık %5,4 büyümesinde genişleyen mağaza ağı destekleyici olmuştur. Toplam mağaza sayısı bir yılda 733 adet artarak 14.964’e ulaşırken üçüncü çeyrekte 113 yeni mağaza açılmıştır. Dönem sonunda BİM Türkiye’nin mağaza sayısı 13.089’a, FİLE’nin 378’e, Fas operasyonunun 1.031’e ve Mısır operasyonunun 466’ya yükselmiştir. Bununla birlikte, şirket sunumundaki enflasyon muhasebesi hariç verilerde BİM Türkiye’nin aynı mağaza satış büyümesi %32,5, sepet tutarı büyümesi %34,9 olurken müşteri trafiği %1,8 gerilemiştir. Bu dağılım, mevcut mağazalardaki satış büyümesinin ağırlıklı olarak sepet tutarından geldiğini göstermektedir. Müşteri trafiğinin yeniden artışa geçmesi, büyümenin daha geniş bir tabana yayılması açısından izlenecek temel göstergelerden biridir.
Brüt kâr yıllık %4,4 artışla 48,78 milyar TL’ye yükselirken brüt kâr marjı %20,05’ten %19,85’e gerilemiştir. Buna karşılık faaliyet giderlerindeki artışın %1,6 ile satış büyümesinin altında kalması, brüt marjdaki daralmanın faaliyet kârına etkisini sınırlamıştır. Faaliyet giderlerinin hasılata oranı %16,42’den %15,83’e düşerken net esas faaliyet kârı %16,6 artarak 9,88 milyar TL’ye ulaşmıştır. Böylece net esas faaliyet kâr marjı yaklaşık 39 baz puan iyileşmeyle %4,02 seviyesine yükselmiştir. Sonuçlar, faaliyet kârlılığındaki iyileşmede giderlerin satışlara oranındaki gerilemenin belirleyici olduğunu ortaya koymaktadır.
Şirketin açıkladığı FAVÖK, yıllık %3,2 artışla 17,72 milyar TL’ye ulaşırken FAVÖK marjı %7,37’den %7,21’e gerilemiştir. Net esas faaliyet kârındaki artışın FAVÖK büyümesinden daha güçlü olması, amortisman giderlerinin yaklaşık 8,70 milyar TL’den 7,84 milyar TL’ye düşmesiyle birlikte değerlendirilmelidir. Amortismandaki gerileme faaliyet kârını desteklediğinden, operasyonel performans yorumunda FAVÖK’teki daha sınırlı büyümenin de dikkate alınması gerekmektedir. Diğer taraftan FAVÖK’ün çeyreklik brüt finansman giderlerini yaklaşık 5,59 kat karşılaması, faaliyetlerden yaratılan kazancın finansman giderlerini karşılama kapasitesini desteklemektedir.
Konsolide net kârın %49,4 artarak 10,46 milyar TL’ye yükselmesi, faaliyet kârındaki iyileşmenin yanında faaliyet dışı kalemlerin ve vergi etkisinin katkısını yansıtmaktadır. Yatırım faaliyetlerinden gelirler 1,58 milyar TL’den 4,25 milyar TL’ye yükselirken vergi gideri 6,05 milyar TL’den 4,05 milyar TL’ye gerilemiştir. Vergi öncesi kârdaki artışın %11,2 seviyesinde gerçekleşmesi, net kâr büyümesinde azalan vergi yükünün önemini göstermektedir. Buna karşılık net parasal pozisyon kazancı %45,5 düşüşle 3,57 milyar TL’ye inerken net finansman gideri %20,8 artarak 3,10 milyar TL’ye yükselmiştir. Dolayısıyla net kâr performansının sürdürülebilirliği değerlendirilirken operasyonel katkı, yatırım gelirleri ve vergi etkisi ayrı ayrı izlenmelidir.
Bilanço tarafında nakit ve kısa vadeli finansal yatırımların toplamı 42,73 milyar TL’ye ulaşarak likiditeyi desteklemektedir. Kiralama yükümlülükleri dahil finansal borç 68,95 milyar TL, aynı kapsamda hesaplanan net borç ise 26,22 milyar TL seviyesindedir. Şirketin kiralama yükümlülükleri hariç açıkladığı yaklaşık 41,7 milyar TL’lik net nakit pozisyonu, banka borçluluğunun düşük seviyesini ortaya koymaktadır. Borçluluk değerlendirmesinde bu iki tanımın kapsamına dikkat edilmesi gerekmektedir. Cari oran 1,08 seviyesinde bulunurken ticari borçların stoklar ve ticari alacaklar toplamını aşması, yaklaşık 1,82 milyar TL tutarında negatif ticari işletme sermayesi yaratmaktadır. Bu yapı, perakende operasyonlarının tedarikçi vadelerinden finansman desteği alabildiğini göstermektedir.
Nakit akışı sonuçları finansal performansı destekleyen önemli bir diğer unsurdur. Dokuz aylık dönemde işletme faaliyetlerinden elde edilen nakit akışı yıllık %28,4 artışla 64,89 milyar TL’ye, şirket tanımıyla serbest nakit ise %24,7 artışla 23,12 milyar TL’ye yükselmiştir. Aynı dönemde 18,61 milyar TL yatırım harcaması gerçekleştirilmesi, mağaza ağının genişlemesine güçlü nakit üretiminin eşlik ettiğini göstermektedir. Bu görünüm, yatırımların ve kâr dağıtımının finansmanı açısından şirketin hareket alanını desteklemektedir. Önümüzdeki dönemde müşteri trafiğinin seyri, brüt kâr ve FAVÖK marjlarının korunması ile işletme sermayesinin nakit akışına katkısı, finansal performansın kalıcılığını değerlendirmede öncelikli göstergeler olacaktır…