


Alarko Holding (ALARK) 2026 3.Çeyrek Bilanço Analizi
ALARK, 2026 yılı üçüncü çeyreğinde 2,68 milyar TL ana ortaklık net dönem karı açıkladı. Net kar çeyreklik bazda %36, yıllık bazda %37 geriledi. Net kardaki düşüşte elektrik üretimi, taahhüt ve arazi geliştirme segmentlerinin zarara dönmesi, sanayide artan zararlar ve net parasal kazancın 2,24 milyar TL zarara dönüşmesi etkili oldu. Elektrik dağıtım ve perakende segmentinde net karın %47,4 artması, tarımda FAVÖK’ün pozitife dönmesi ve net zararın azalması sonuçları destekledi. Turizmde net karın korunması ve gerileyen net finansman giderleri de karlılıktaki düşüşü sınırladı.
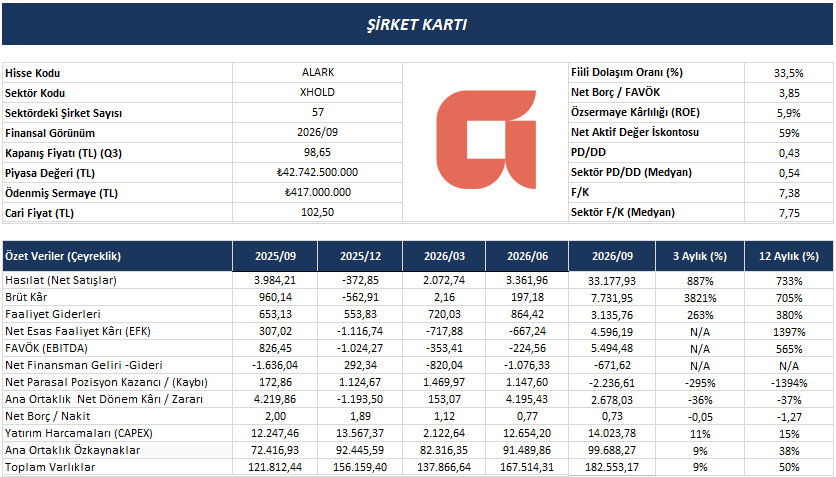
Alarko Holding, 2026 yılının üçüncü çeyreğinde 2,68 milyar TL ana ortaklık net dönem karı açıkladı. Net kar, önceki çeyreğe göre %36, geçen yılın aynı dönemine göre %37 geriledi. Satış gelirleri ve operasyonel karlılıktaki güçlü artışa karşın, önceki dönemlerde kaydedilen net parasal kazancın üçüncü çeyrekte zarara dönmesi net kar üzerinde baskı oluşturdu. Net finansman giderlerindeki gerileme ise karlılığı destekledi.
Satış gelirleri üçüncü çeyrekte yıllık %733, çeyreklik %887 artarak 33,18 milyar TL’ye ulaştı. Brüt kar, yıllık %705 ve çeyreklik %3.821 artışla 7,73 milyar TL olarak gerçekleşti. Brüt kar marjı, önceki çeyrekteki %5,87’den %23,30’a yükselirken, geçen yılın aynı dönemindeki %24,10 seviyesinin hafif altında kaldı.
Faaliyet giderleri yıllık %380, çeyreklik %263 artarak 3,14 milyar TL’ye yükseldi. Gider artışının satış gelirleri ve brüt kardaki büyümenin altında kalması operasyonel karlılığı destekledi. Önceki çeyrekte 667,24 milyon TL esas faaliyet zararı kaydedilirken, üçüncü çeyrekte 4,60 milyar TL net esas faaliyet karına ulaşıldı. Net esas faaliyet karı yıllık bazda %1.397 artarken, esas faaliyet kar marjı geçen yılın aynı dönemindeki %7,71’den %13,85’e yükseldi.
FAVÖK, geçen yılın aynı dönemine göre %565 artarak 5,49 milyar TL oldu. Önceki çeyrekteki 224,56 milyon TL negatif FAVÖK’ün ardından operasyonel karlılık pozitif bölgeye geçti. FAVÖK marjı, ikinci çeyrekteki -%6,68 seviyesinden %16,56’ya yükselirken, geçen yılın aynı dönemindeki %20,74 seviyesinin altında kaldı.
Net finansman giderleri, geçen yılın aynı dönemindeki 1,69 milyar TL ve önceki çeyrekteki 1,08 milyar TL seviyelerinden 671,62 milyon TL’ye geriledi. Buna karşılık, geçen yılın aynı döneminde 172,86 milyon TL, önceki çeyrekte ise 1,15 milyar TL net parasal pozisyon kazancı kaydedilirken, üçüncü çeyrekte 2,24 milyar TL net parasal pozisyon zararı oluştu. Bu görünümde net kar marjı, geçen yılın aynı dönemindeki %105,91 ve önceki çeyrekteki %124,79 seviyelerinden %8,07’ye geriledi.
Bilanço tarafında ana ortaklık özkaynakları çeyreklik %9 ve yıllık %38 artışla 99,69 milyar TL’ye ulaştı. Toplam varlıklar ise çeyreklik %9, yıllık %50 artarak 182,55 milyar TL oldu. Çeyreklik tabloda yer alan net borç/nakit göstergesi, önceki çeyrekteki 0,77 ve geçen yılın aynı dönemindeki 2,00 seviyelerinden 0,73’e geriledi. Şirket kartında net borç/FAVÖK oranı 3,85x, özkaynak karlılığı ise %5,9 seviyesinde yer aldı. Yatırım harcamaları üçüncü çeyrekte çeyreklik %11 ve yıllık %15 artarak 14,02 milyar TL olarak gerçekleşti.
Genel olarak üçüncü çeyrekte satış gelirleri ve brüt kardaki güçlü büyüme, faaliyet giderlerindeki artışa rağmen operasyonel karlılığı destekledi. Finansman giderlerindeki düşüş de olumlu katkı sağlarken, net parasal pozisyon kazancının zarara dönmesi net kar üzerinde baskı oluşturdu. Satış gelirlerindeki büyümenin ve operasyonel marjlardaki çeyreklik iyileşmenin devamlılığı ile parasal kayıpların seyri, izlenecek temel unsurlar arasında yer alıyor.
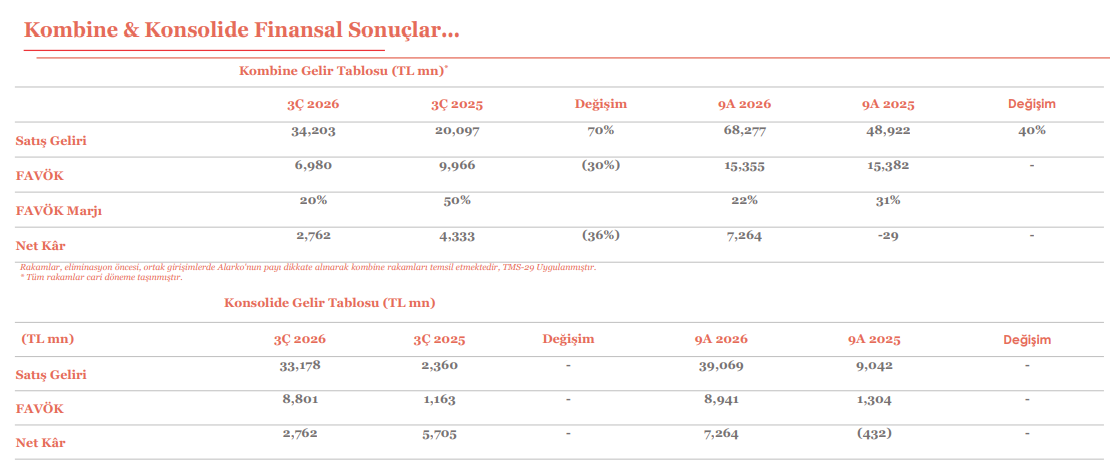
Kaynak: Alarko Holding 3Ç 2026 Yatırımcı Sunumu
2026 yılının üçüncü çeyreğinde kombine gelir 34,2 milyar TL seviyesinde gerçekleşerek yıllık bazda %70 oranında arttı. Gelirdeki yükselişte, elektrik dağıtım ve perakende segmentinde satış gelirlerinin %137,5 artarak 29,5 milyar TL’ye ulaşması etkili oldu. Tarım segmentinde satış gelirlerinin %21,1, turizm segmentinde ise %1,3 artması da kombine cirodaki büyümeyi destekledi. Buna karşın, elektrik üretim segmentinde satış gelirlerinin %88,1 gerilemesi ve taahhüt, arazi geliştirme ile sanayi segmentlerinde yaşanan gelir kayıpları kombine cirodaki artışı kısmen sınırladı.
Mevcut Faaliyetler
Elektrik Üretimi
Elektrik üretim segmentinde üçüncü çeyrek net üretim yıllık %146,3 artarken, ilk dokuz aylık üretim %103,3 yükselmiştir. Üretim artışında Karakuz HES’in katkısı öne çıkarken, Gönen HES’te de büyüme kaydedilmiş, güneş enerjisi üretimi ise gerilemiştir. Buna karşılık üçüncü çeyrek satış gelirleri yıllık %88,1 azalarak 298 milyon TL’ye, FAVÖK %69,7 düşüşle 452 milyon TL’ye gerilemiştir. Geçen yılın aynı dönemindeki 1,61 milyar TL net karın ardından 449 milyon TL net zarar oluşmuştur. İlk dokuz ayda satış gelirleri %31 azalışla 6,09 milyar TL, FAVÖK %47,2 düşüşle 2,51 milyar TL olmuştur. Aynı dönemde FAVÖK marjı %53,8’den %41,2’ye, net kar ise %26,5 azalışla 208 milyon TL’ye gerilemiştir.
Elektrik Dağıtım ve Perakende
Elektrik dağıtım ve perakende segmentinin üçüncü çeyrek satış gelirleri yıllık %137,5 artarak 29,47 milyar TL’ye ulaşmıştır. Buna karşılık FAVÖK %23,5 azalarak 5,42 milyar TL’ye gerilemiş ve FAVÖK marjı %57,1’den %18,4’e düşmüştür. Operasyonel karlılıktaki gerilemeye rağmen net kar %47,4 artışla 3,35 milyar TL olmuştur. İlk dokuz ayda satış gelirleri %81,5 artarak 50,38 milyar TL’ye, FAVÖK %25,3 yükselerek 11,92 milyar TL’ye ulaşırken, net kar 1,24 milyar TL’den 6,29 milyar TL’ye çıkmıştır. Sunumda ilk yarı için de %100 hisse sahipliği varsayımıyla hesaplanan dokuz aylık FAVÖK 13,45 milyar TL, yatırım harcamaları geri ödemeleri ve tek seferlik kalemleri içeren faaliyet geliri ise 20,92 milyar TL olarak gösterilmiştir.
Taahhüt
Taahhüt segmentinin üçüncü çeyrek satış gelirleri yıllık %38,5 azalarak 905 milyon TL’ye gerilemiştir. Geçen yılın aynı dönemindeki 189 milyon TL pozitif FAVÖK’ün ardından 85 milyon TL negatif FAVÖK kaydedilmiş, FAVÖK marjı %12,8’den -%9,4’e düşmüştür. Operasyonel zayıflamayla birlikte, geçen yılki 212 milyon TL net karın ardından 220 milyon TL net zarar oluşmuştur. İlk dokuz ayda satış gelirleri %25,7 azalarak 3,03 milyar TL’ye gerilese de FAVÖK, geçen yılın aynı dönemindeki 337 milyon TL negatif seviyeden 131 milyon TL pozitife dönmüştür. Dokuz aylık net zarar da 282 milyon TL’den 133 milyon TL’ye gerilemiştir. Böylece ilk dokuz ayda iyileşme görülmesine rağmen üçüncü çeyrekte gelirler ve operasyonel karlılık zayıflamıştır.
Arazi Geliştirme
Arazi geliştirme segmentinin üçüncü çeyrek satış gelirleri yıllık %47,1 azalarak 27 milyon TL’ye gerilemiştir. Geçen yılın aynı dönemindeki 286 milyon TL pozitif FAVÖK’ün ardından 37 milyon TL negatif FAVÖK oluşurken, net sonuç 147 milyon TL kardan 302 milyon TL zarara dönmüştür. İlk dokuz ayda satış gelirleri %29,9 azalarak 129 milyon TL’ye, FAVÖK ise %96,1 düşüşle 22 milyon TL’ye gerilemiştir. Aynı dönemde net kar %80,1 azalışla 57 milyon TL olarak gerçekleşmiştir. Dokuz aylık sonuçlar pozitif kalmasına rağmen üçüncü çeyrekte oluşan zarar, segmentin dönemsel karlılığını belirgin şekilde baskılamıştır.
Sanayi
Sanayi segmentinin üçüncü çeyrek satış gelirleri yıllık %21,1 azalarak 848 milyon TL’ye gerilemiştir. Geçen yılın aynı dönemindeki 34 milyon TL pozitif FAVÖK’ün ardından 10 milyon TL negatif FAVÖK kaydedilirken, FAVÖK marjı %3,2’den -%1,2’ye düşmüştür. Net zarar ise 18 milyon TL’den 155 milyon TL’ye yükselmiştir. İlk dokuz ayda satış gelirleri %15,3 azalışla 2,55 milyar TL olurken, FAVÖK geçen yılın aynı dönemindeki 173 milyon TL pozitif seviyeden 11 milyon TL negatife dönmüştür. Dokuz aylık net zarar da 230 milyon TL’den 339 milyon TL’ye çıkmıştır. Satış gelirlerindeki daralmaya operasyonel karlılıktaki bozulmanın eşlik etmesi, hem üçüncü çeyrek hem de dokuz aylık sonuçları baskılamıştır.
Turizm
Turizm segmentinin üçüncü çeyrek satış gelirleri yıllık %1,3 artarak 1,86 milyar TL’ye ulaşmıştır. Buna karşılık FAVÖK %11,3 azalarak 694 milyon TL’ye gerilerken, FAVÖK marjı %42,5’ten %37,3’e düşmüştür. Operasyonel karlılıktaki gerilemeye rağmen net kar, geçen yılın aynı dönemindeki 619 milyon TL’den 627 milyon TL’ye yükselmiştir. İlk dokuz ayda satış gelirleri 2,90 milyar TL ile geçen yıla yakın gerçekleşirken, FAVÖK %20,1 azalışla 534 milyon TL’ye, net kar %43,4 düşüşle 266 milyon TL’ye gerilemiştir. Dokuz aylık FAVÖK marjının %22,9’dan %18,4’e düşmesi, satış gelirlerinin korunduğu dönemde operasyonel karlılığın zayıfladığını göstermiştir.
Tarım
Tarım segmentinin üçüncü çeyrek satış gelirleri yıllık %21,1 artarak 700 milyon TL’ye ulaşmıştır. Geçen yılın aynı dönemindeki 104 milyon TL negatif FAVÖK’ün ardından 223 milyon TL pozitif FAVÖK kaydedilmiş ve FAVÖK marjı %31,9 olmuştur. Operasyonel iyileşmeyle birlikte net zarar 638 milyon TL’den 126 milyon TL’ye gerilemiştir. İlk dokuz ayda satış gelirleri %45,4 artarak 2,64 milyar TL’ye ulaşırken, geçen yılın aynı döneminde 62 milyon TL negatif olan FAVÖK başa baş seviyesine gelmiştir. Dokuz aylık net sonuç ise 1,71 milyar TL zarardan 787 milyon TL kara dönmüştür. Üçüncü çeyrekte operasyonel karlılığın pozitif bölgeye geçmesi olumlu öne çıkarken, aynı dönemde net zararın devam etmesi iyileşmenin net sonuçlara yansımasının sınırlı kaldığını göstermiştir.
3Ç26 ALARKO HOLDİNG (ALARK) DEĞERLEME ÖZETİ
2026 yılı üçüncü çeyrek finansal sonuçları temel alınarak gerçekleştirilen bu değerleme çalışması, şirketin içsel değer dinamikleri ile piyasa beklentilerini dengeleyen üç farklı metodolojinin birleşiminden oluşmaktadır.
Söz konusu modellerin ağırlıklandırılmasında, holding yapısının getirdiği iştirak dinamikleri, net aktif değer dengesi ve kârlılık potansiyeli esas alınmıştır:
Solo Net Aktif Değer Yöntemi / NAD (%50 Ağırlık):
Şirketin ana ortaklığa ait özkaynak büyüklüğü üzerinden tarihsel medyan dinamikleri ve güncel piyasa koşulları çerçevesinde belirlenen denge iskontosunun uygulandığı bu yaklaşım, değerleme çalışmamızın temel omurgasını oluşturmaktadır.
Çarpan Bazlı İleri Dönem Piyasa Değeri Modeli (%25 Ağırlık):
Yıl sonu ve gelecek döneme ilişkin tahmini ana ortaklık net kâr ve ana ortaklık özkaynak büyüklükleri üzerinden türetilen ileri dönük çarpanların (F/K ve PD/DD) esas alındığı bu model, piyasanın holding kârlılığına kısa/orta vadede vereceği reaksiyonu yansıtmak amacıyla dahil edilmiştir.
Net Kâr Bazlı İNA Yöntemi (%25 Ağırlık):
Özsermaye maliyetinin (COE), Ana Ortaklık Özkaynak Getiri (ROE) üzerinde kalması ile birlikte Ana Ortaklık Net Kâr Akışı ve temettü dağıtım projeksiyonlarını esas alan İNA modeli tercih edilmiştir. Bu yaklaşım, şirketin uzun vadeli değer yaratma potansiyelini ölçmek amacıyla kurgulanmıştır.
Bu kapsamda, uygulanan üç farklı modelin ağırlıklı ortalaması neticesinde ulaşılan 178 TL seviyesi, ALARK için 12 aylık nihai hedef fiyat olarak belirlenmiştir.