


Tüpraş Türkiye Petrol Rafinerileri (TUPRS) 2026 3. Çeyrek Bilanço Analizi
Rekor Rafinaj Marjlarıyla Güçlenen Kârlılık ve Nakit Üretimi
Türkiye’nin enerji tedarikinde stratejik bir konuma sahip olan Tüpraş, 2026 yılının üçüncü çeyreğinde yüksek kapasite kullanımını güçlü ürün marjlarıyla birleştirerek kârlılığını belirgin biçimde artırmıştır. Petrol piyasalarında jeopolitik gelişmelerin yarattığı oynaklık sürerken, Brent petrolün eylül ayındaki 114 dolar seviyesindeki ortalamasının ardından 5 Kasım spot verisinde 97,96 dolara gerilemesi, fiyatların arz koşullarındaki değişimlere duyarlılığını göstermektedir. Tüpraş açısından bu süreçte ham petrol maliyetleri ile motorin, benzin ve jet yakıtı satış fiyatları arasındaki farkın seyri önem taşımaktadır. Ürün marjlarının korunduğu bir ortamda petrol fiyatlarının dengelenmesi işletme sermayesi ihtiyacını hafifletebilirken, hızlı fiyat düşüşleri stok sonuçlarında oynaklık yaratabilir. Üçüncü çeyrekte ürün arzındaki sıkışıklığın desteklediği yüksek rafinaj marjları, şirketin üretim gücünü daha yüksek faaliyet kârına dönüştürmesini sağlamıştır.. Bununla birlikte petrol fiyatlarında diplomatik gelişmelere bağlı olarak görülebilecek normalleşme, stok kârlarının tersine dönme olasılığı ve rafineri ürün marjlarındaki oynaklık, önümüzdeki dönem sonuçları açısından yakından izlenmesi gereken başlıca riskler olmaya devam ediyor.
Üçüncü çeyrek sonuçlarının ardından güncellediğimiz değerleme çalışmasında, TUPRS için daha önce 412 TL olarak belirlediğimiz hedef fiyatımızı %8,7 artışla 448 TL’ye yükseltiyoruz. İndirgenmiş nakit akımları yöntemine %70, göreceli değerlemeye %30 ağırlık verdiğimiz çalışmamızda hedef fiyat artışının ana kaynağını, güçlenen kazanç görünümünün çarpan değerlemesine olumlu yansıması oluşturmaktadır. İNA yöntemiyle hesaplanan pay başına değer 412,64 TL’den 414,07 TL’ye sınırlı yükselirken, göreceli değerleme sonucu 410,36 TL’den 527,35 TL’ye çıkmıştır. Modelde kullanılan kâr ve FAVÖK öngörülerindeki artış, FD/FAVÖK referans çarpanını daha ihtiyatlı belirlememize rağmen göreceli değeri desteklemiştir. Böylece güçlü operasyonel gerçekleşmelerin değerlemeye katkısını yansıtırken, uzun vadeli nakit akımlarında daha normalleşmiş bir kârlılık görünümünü esas alıyoruz. Firmanın İndirgenmiş Nakit Akımları ve Göreceli Değerleme Yöntemlerine göre yaptığımız değerleme sonucunda hedef fiyatının 448 TL olduğunu tahmin ediyoruz…
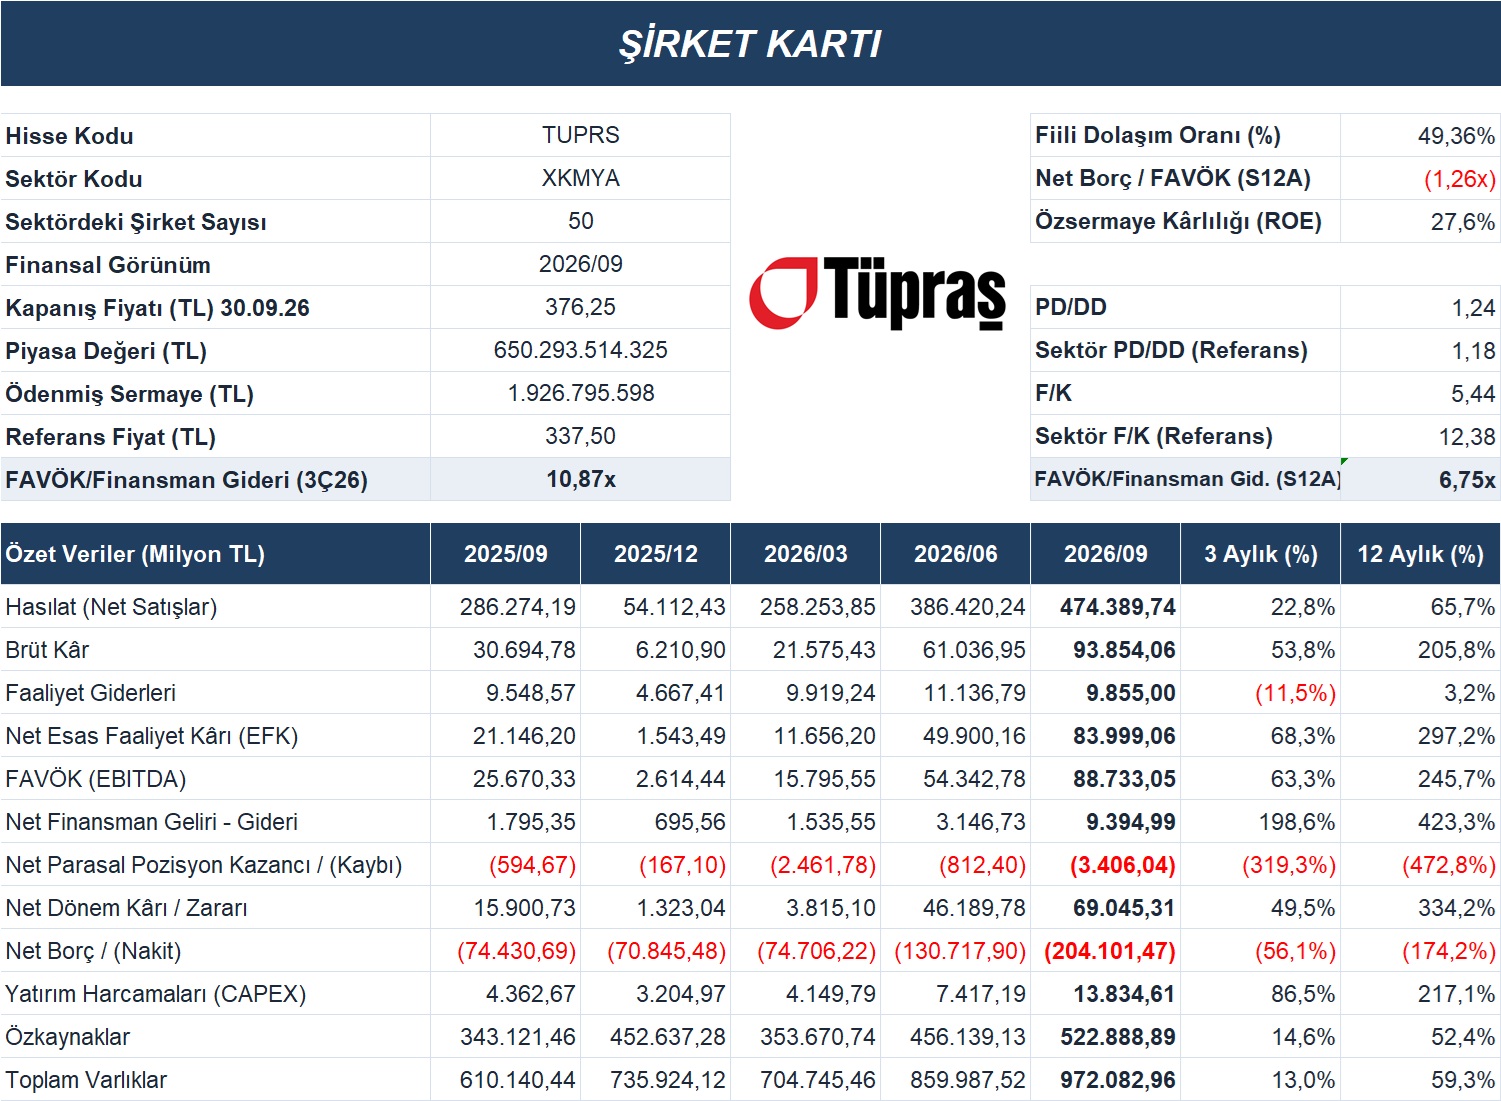
Tüpraş’ın üçüncü çeyrek hasılatı, önceki çeyreğe göre %22,8, geçen yılın aynı dönemine göre %65,7 artarak 474,39 milyar TL’ye ulaşmıştır. Satış gelirlerindeki büyümeye hacim artışı da eşlik etmiş; toplam satışlar yıllık %10 yükselişle 8,8 milyon tona, yurt içi satışlar ise %13 artışla 7,9 milyon tona çıkmıştır. Şirket, %106 kapasite kullanımıyla 7,6 milyon ton üretim gerçekleştirerek yüksek marj ortamından yararlanabileceği güçlü bir faaliyet hacmine ulaşmıştır. Hasılat artışının satış tonajındaki büyümenin üzerinde gerçekleşmesi, ürün fiyatlarının ve satış karmasının gelirler üzerindeki etkisini ortaya koymaktadır. Özellikle yurt içi talebin desteği, şirketin elverişli piyasa koşullarını satış performansına taşımasını kolaylaştırmıştır.
Brüt kâr, çeyreklik %53,8 ve yıllık %205,8 artışla 93,85 milyar TL’ye yükselirken, brüt kâr marjı önceki çeyrekteki %15,8 ve geçen yılın aynı dönemindeki %10,7 seviyelerinden %19,8’e çıkmıştır. Bu gelişme, satış büyümesinin güçlü bir marj genişlemesiyle desteklendiğini göstermektedir. Faaliyet giderlerinin önceki çeyreğe göre %11,5 azalarak 9,86 milyar TL’ye gerilemesi de operasyonel performansı güçlendirmiştir. Böylece faaliyet giderlerinin hasılata oranı %2,1’e inerken, net esas faaliyet kârı çeyreklik %68,3 ve yıllık %297,2 artışla 84,00 milyar TL’ye ulaşmıştır. Net esas faaliyet kâr marjının %17,7’ye yükselmesi, artan üretim ve satış hacminin giderler üzerinde yarattığı ölçek avantajını da görünür kılmaktadır.
Firma kartında net esas faaliyet kârına amortisman ve itfa paylarının eklenmesiyle hesaplanan FAVÖK, üçüncü çeyrekte 88,73 milyar TL olarak gerçekleşmiştir. Önceki çeyreğe göre %63,3, yıllık bazda %245,7 artan FAVÖK’ün hasılata oranı, geçen yılın aynı dönemindeki %9,0 ve önceki çeyrekteki %14,1 seviyelerinden %18,7’ye yükselmiştir. Bu performansın temelinde, net rafineri marjının ikinci çeyrekteki 21,4 dolar/varilden üçüncü çeyrekte 36,3 dolar/varile çıkması bulunmaktadır. Motorin ve jet yakıtı başta olmak üzere ürün piyasalarındaki arz sıkışıklığı, yüksek kapasite kullanımıyla birlikte operasyonel kazancı desteklemiştir. Şirket sunumunda açıklanan yaklaşık 2,20 milyar TL’lik pozitif stok etkisi de sonuçlara katkı sağlamış; kârlılıktaki belirgin güçlenmede yüksek rafinaj marjları öne çıkmıştır.
Operasyonel kârlılıktaki iyileşmeye finansman kalemlerinden gelen katkının eklenmesiyle, konsolide net dönem kârı 69,05 milyar TL’ye ulaşmıştır. Net kâr önceki çeyreğe göre %49,5, geçen yılın aynı dönemine göre %334,2 artarken, net kâr marjı yıllık bazda %5,6’dan %14,6’ya yükselmiştir. Net finansman gelirinin önceki çeyrekteki 3,15 milyar TL’den 9,39 milyar TL’ye çıkması, faaliyet kârının net sonuca taşınmasını desteklemiştir. Bununla birlikte net parasal pozisyon kaybının 812 milyon TL’den 3,41 milyar TL’ye yükselmesi, kârlılık üzerinde baskı oluşturan bir unsur olarak izlenmektedir. Sonuçlar birlikte değerlendirildiğinde, güçlü net kâr artışının hem esas faaliyetlerden hem de finansman kalemlerinden destek aldığı görülmektedir.
Bilanço tarafında toplam varlıklar yıllık %59,3 artışla 972,08 milyar TL’ye, ana ortaklığa ait özkaynaklar ise %52,4 büyümeyle 522,89 milyar TL’ye ulaşmıştır. Nakit ve nakit benzerlerinin 255,50 milyar TL seviyesinde bulunmasına karşılık finansal borçların yaklaşık 51,40 milyar TL ile sınırlı kalması, şirketin güçlü likiditesini ortaya koymaktadır. Kartta kullandığımız bilanço esaslı tanımla net nakit pozisyonu, önceki çeyrekteki 130,72 milyar TL’den 204,10 milyar TL’ye yükselmiştir. Net nakitteki %56,1’lik çeyreklik genişleme, yatırımların finansmanı ve olası piyasa dalgalanmalarının karşılanması açısından önemli bir esneklik sağlamaktadır. Kart hesaplamalarına göre %27,6 seviyesindeki özkaynak kârlılığı da büyüyen sermaye tabanına rağmen kazanç üretiminin güçlendiğini göstermektedir.
Üçüncü çeyrekte yatırım harcamaları 13,83 milyar TL’ye, dokuz aylık toplam yatırım harcamaları ise 26,35 milyar TL’ye ulaşmıştır. Aynı dokuz aylık dönemde işletme faaliyetlerinden 206,29 milyar TL nakit akışı sağlanması, yatırımların faaliyetlerden yaratılan kaynaklarla karşılanabildiğini göstermektedir. Şirket yönetiminin 2026 yılı net rafineri marjı beklentisini 13–15 dolar/varilden 20–22 dolar/varile yükseltmesi de faaliyet görünümündeki iyileşmeyi desteklemektedir. Yaklaşık 700 milyon dolarlık yıllık yatırım programının yürütülmesinde güçlü nakit pozisyonu avantaj sağlarken; son çeyrek bakım programı, küresel rafineri kapasitesindeki toparlanma ve ürün marjlarının seyri gelecek dönem sonuçları açısından yakından izlenecektir. Değerlendirmemizde, üçüncü çeyrekte ulaşılan olağanüstü marjların normalleşme ihtimalini dikkate alıyor; şirketin yüksek üretim kabiliyeti, güçlü nakit yaratımı ve bilanço esnekliğini temel görünümü destekleyen başlıca unsurlar olarak görüyoruz.