


Migros (MGROS) 2026 3. Çeyrek Bilanço Analizi
Çeyreklik Toparlanma Güçlenirken Yıllık Kârlılık Baskı Altında
Migros, farklı müşteri segmentlerine hitap eden mağaza formatlarını dijital alışveriş, yemek ve finansal teknoloji hizmetleriyle tamamlayan iş modeliyle büyümesini sürdürüyor. Eylül 2026 itibarıyla 3.827 mağazaya ulaşan şirket, tüketimdeki yavaşlamanın hissedildiği üçüncü çeyrekte 143,28 milyar TL hasılat ve 3,67 milyar TL konsolide net kâr elde etti. Önceki çeyreğe göre satışların hızlanması, faaliyet giderlerinin daha kontrollü seyretmesi ve yeniden net kâra geçilmesi dönemsel toparlanmayı destekledi. Bununla birlikte, net kârın yıllık bazda %29,8 gerilemesi ve kârlılık marjlarının geçen yılın altında kalması, operasyonel iyileşmenin henüz yıllık performansa bütünüyle yansımadığını gösteriyor.
İndirgenmiş nakit akımları yöntemine %70, göreceli değerlemeye %30 ağırlık verdiğimiz çalışmamız sonucunda MGROS için hedef fiyatımızı 901 TL’den 855 TL’ye indiriyoruz. Yaklaşık %5,1 düzeyindeki revizyonun temelinde, ileriye dönük faaliyet kârlılığı varsayımlarımızdaki temkinli güncelleme ve referans değerleme çarpanlarının aşağı çekilmesi bulunuyor. Modelimizde satışların maliyeti/hasılat varsayımını %75,5’ten %76’ya yükseltirken faaliyet giderleri/hasılat varsayımını %21’de korumamız, öngörülen faaliyet marjını %3,5’ten %3’e indirerek nakit akımı projeksiyonlarını sınırlandırıyor. Göreceli değerlemede referans F/K çarpanının 23’ten 20’ye, PD/DD çarpanının 2,5’ten 2’ye gerilemesi de hesaplanan değeri aşağı çekiyor. Ağırlıklı ortalama sermaye maliyetinin %28,24’ten %27,95’e gerilemesinin sağladığı desteğe rağmen, bu güncellemelerle İNA yöntemiyle hesaplanan pay değeri 950,53 TL’den 908,23 TL’ye, göreceli değer 785,17 TL’den 731,06 TL’ye düşüyor. Böylece üçüncü çeyrekteki toparlanmayı dikkate alırken yıllık marj baskısını da yansıtan 855 TL hedef fiyata ulaşıyoruz…
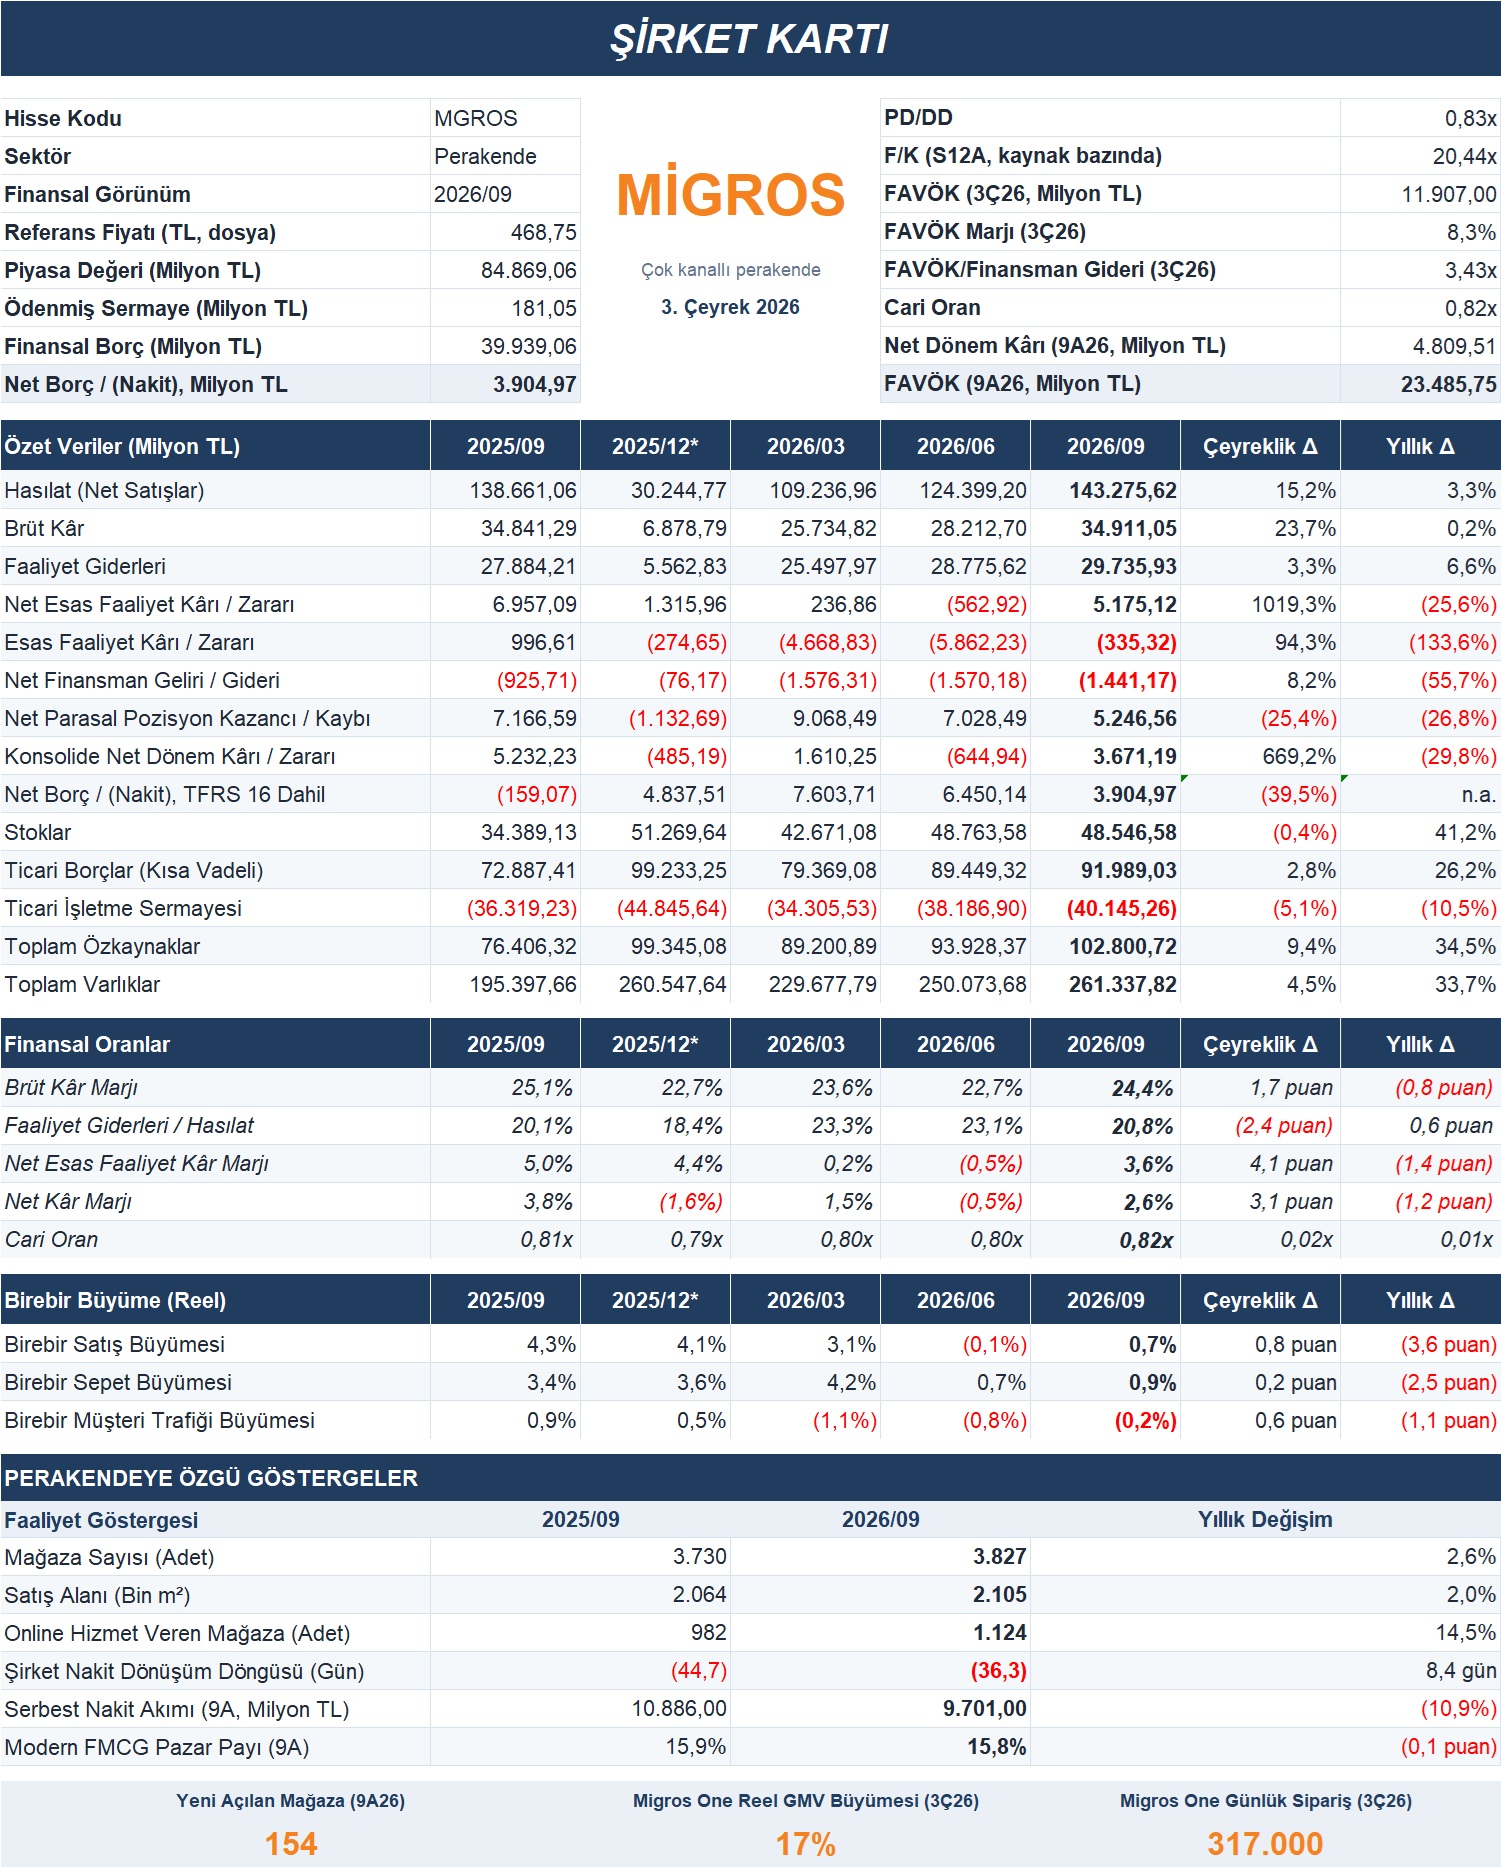
Migros’un üçüncü çeyrek satışları firma kartındaki verilere göre önceki çeyreğe kıyasla %15,2, geçen yılın aynı dönemine göre %3,3 arttı. Talebin niteliği açısından birebir satış göstergeleri daha ölçülü bir görünüm sunuyor. Enflasyondan arındırılmış birebir satış büyümesi, ikinci çeyrekteki %0,1 daralmanın ardından üçüncü çeyrekte %0,7 artıya dönerken, birebir sepet büyümesi %0,9 olarak gerçekleşti. Müşteri trafiğinin ise %0,2 gerilemesi, mevcut mağazalardaki büyümenin ağırlıklı olarak sepet tutarından kaynaklandığını gösteriyor. Dijital tarafta Migros One’ın reel brüt işlem hacminin yıllık %17 büyümesi ve günlük sipariş sayısının %19 artışla 317 bine ulaşması, online kanalların büyümeye katkısını destekliyor.
Brüt kâr, çeyreklik %23,7 artışla 34,91 milyar TL’ye yükselirken yıllık bazda yalnızca %0,2 büyüdü. Brüt kâr marjı önceki çeyrekteki %22,7’den %24,4’e toparlansa da geçen yılın aynı dönemindeki %25,1 seviyesinin altında kaldı. Faaliyet giderlerinin çeyreklik artışının %3,3 ile satış büyümesinin gerisinde kalması, giderlerin hasılata oranını %23,1’den %20,8’e indirerek operasyonel performansı destekledi. Böylece ikinci çeyrekte 562,9 milyon TL zarar olan, diğer faaliyet gelir ve giderleri öncesindeki net esas faaliyet sonucu üçüncü çeyrekte 5,18 milyar TL kâra döndü. Ancak bu tutarın yıllık bazda %25,6 gerilemesi, dönemsel toparlanmaya rağmen geçmiş yılın kârlılık düzeyine henüz ulaşılamadığını ortaya koyuyor.
Şirket sunumundaki karşılaştırılabilir verilere göre üçüncü çeyrek FAVÖK’ü 11,91 milyar TL, FAVÖK marjı ise %8,3 olarak gerçekleşti. İkinci çeyrekteki %4,3 marja göre belirgin iyileşme görülürken, geçen yılın aynı dönemindeki %8,8 seviyesine kıyasla baskı devam etti. Dokuz aylık FAVÖK yıllık %4,6 azalarak 23,49 milyar TL’ye gerilerken marj %6,4’ten %5,9’a indi. Şirketin uygulanan faiz oranı ve stokların enflasyon düzeltmesi etkilerini dışlayarak açıkladığı üçüncü çeyrek FAVÖK marjının da %6,4’ten %6,3’e gerilemesi, temel operasyonel kârlılığın geçen yıla yakın seyrettiğine işaret ediyor. Online yemek platformundaki indirimler ve dağıtım merkezi çalışanlarının Migros bordrosuna geçişi, şirketin brüt marj üzerindeki baskıyı açıklarken öne çıkardığı unsurlar arasında bulunuyor.
Konsolide net dönem kârı üçüncü çeyrekte 3,67 milyar TL’ye ulaşarak önceki çeyrekteki 644,9 milyon TL zararın ardından toparlandı. Net kâr marjı da %0,5 negatif seviyeden %2,6’ya yükseldi; ancak geçen yılın aynı dönemindeki %3,8’in altında kaldı. Kârın bileşimi incelendiğinde, diğer faaliyet gelir ve giderleri sonrasında 335,3 milyon TL esas faaliyet zararı oluştuğu, net finansman giderinin ise 1,44 milyar TL olduğu görülüyor. Buna karşılık 5,25 milyar TL net parasal pozisyon kazancı, vergi öncesi sonucu destekleyen önemli bir kalem olarak öne çıkıyor. Dolayısıyla net kârdaki toparlanmanın sürdürülebilirliği değerlendirilirken parasal kazançların yanında esas faaliyet sonucundaki iyileşmenin de izlenmesi gerekiyor. Dokuz aylık konsolide net kârın yıllık %33,9 gerileyerek 4,81 milyar TL’ye düşmesi bu ayrımı önemli kılıyor.
Bilanço tarafında toplam varlıklar 261,34 milyar TL, toplam özkaynaklar 102,80 milyar TL düzeyinde bulunuyor. Nakit ve nakit benzerlerinin 36,01 milyar TL’ye ulaşması, 39,94 milyar TL tutarındaki finansal borcun önemli bölümünü karşılıyor. Kısa vadeli finansal yatırımlar da dikkate alındığında, kiralama yükümlülükleri dâhil net borç önceki çeyrekteki 6,45 milyar TL’den 3,90 milyar TL’ye geriliyor. Cari oran 0,82 seviyesinde olmakla birlikte, perakende sektörünün tedarikçi vadelerinden yararlanan işletme modeli bu göstergenin yorumunda dikkate alınmalı. Stokların 48,55 milyar TL, kısa vadeli ticari borçların 91,99 milyar TL ve ticari alacakların 3,30 milyar TL olması, ticari işletme sermayesini yaklaşık 40,15 milyar TL negatif düzeyde tutarak faaliyetlerin finansmanına katkı sağlıyor.
Nakit üretimi, Migros’un finansal görünümünü desteklemeye devam ediyor. Dokuz aylık işletme faaliyetlerinden sağlanan net nakit 28,46 milyar TL olurken, şirketin faiz ve kira ödemelerini de dikkate alan tanımına göre serbest nakit akımı 9,70 milyar TL olarak gerçekleşti. Bu tutar yıllık %10,9 gerilese de yatırımların ve finansal yükümlülüklerin karşılanması açısından önemli bir kaynak oluşturuyor. Şirketin hesapladığı nakit dönüşüm döngüsünün −44,7 günden −36,3 güne yükselmesi ise işletme sermayesinden sağlanan finansman avantajının azaldığını gösteriyor; yönetim bu değişimi ağırlıklı olarak takvim etkisiyle açıklıyor. İlk dokuz ayda 154 yeni mağaza açılmasına karşın şirketin yıllık reel satış büyümesi beklentisini %5–7’den %4–5’e indirmesi, talep görünümüne ilişkin temkini yansıtıyor. Yıl sonu için korunan %6–7 FAVÖK marjı hedefi açısından son çeyrekte gider verimliliğinin, müşteri trafiğinin ve nakit dönüşümünün seyri belirleyici olacak.