


Enka İnşaat (ENKAI) 2026 3. Çeyrek Bilanço Analizi
ENKA: Güçlü Net Nakit Pozisyonu, Yatırım Faaliyetleri Kaynaklı Kâr Baskısı
Mühendislik ve inşaat, enerji, gayrimenkul ve ticaret alanlarındaki faaliyetleriyle çeşitlendirilmiş bir gelir yapısına sahip olan ENKA, 2026 yılının üçüncü çeyreğinde operasyonel kârlılığında önceki çeyreğe göre toparlanma kaydetmiştir. Hasılat çeyreklik bazda %7,0 gerileyerek 45,48 milyar TL olurken, faaliyet giderlerindeki azalışın katkısıyla FAVÖK %18,5 artarak 8,54 milyar TL’ye, FAVÖK marjı ise %14,7’den %18,8’e yükselmiştir. Bununla birlikte, yatırım faaliyetleri net sonucunun önceki çeyrekteki 10,03 milyar TL gelirden 2,44 milyar TL gidere dönmesi, konsolide net kârın çeyreklik %73,6 ve yıllık %63,0 azalarak 4,21 milyar TL’ye gerilemesinde belirleyici olmuştur. Şirketin 189,16 milyar TL düzeyindeki net nakit pozisyonu ise finansal esnekliğini desteklemeye devam etmektedir.
Model portföyümüzde yer alan ENKAI için ikinci çeyrek raporumuzda 121,85 TL olarak belirlediğimiz hedef fiyatımızı, üçüncü çeyrek sonuçları ve güncellenen değerleme varsayımlarımız doğrultusunda 108,25 TL’ye revize ediyoruz. Yaklaşık %11,2 oranındaki aşağı yönlü revizyonda, 2026 yılı hasılat büyümesi varsayımımızın %25’ten %20’ye indirilmesi, faaliyet giderlerinin satışlara oranı varsayımının %4’ten %5’e yükseltilmesi ve yatırım harcaması öngörüsünün artırılması etkili olmuştur. Ayrıca ağırlıklı ortalama sermaye maliyetinin %20,93’ten %22,01’e yükselmesi, gelecekteki nakit akımlarının bugünkü değerini sınırlamaktadır. Yatırım faaliyetleri sonucundaki dalgalanma da net kâr tahminlerine daha temkinli yaklaşmamızı gerektirmektedir. Güçlü net nakit pozisyonu ve çeşitlendirilmiş faaliyet yapısını dikkate alarak ENKAI’yi güncellenen hedef fiyatımızla model portföyümüzde tutmaya devam ediyoruz.
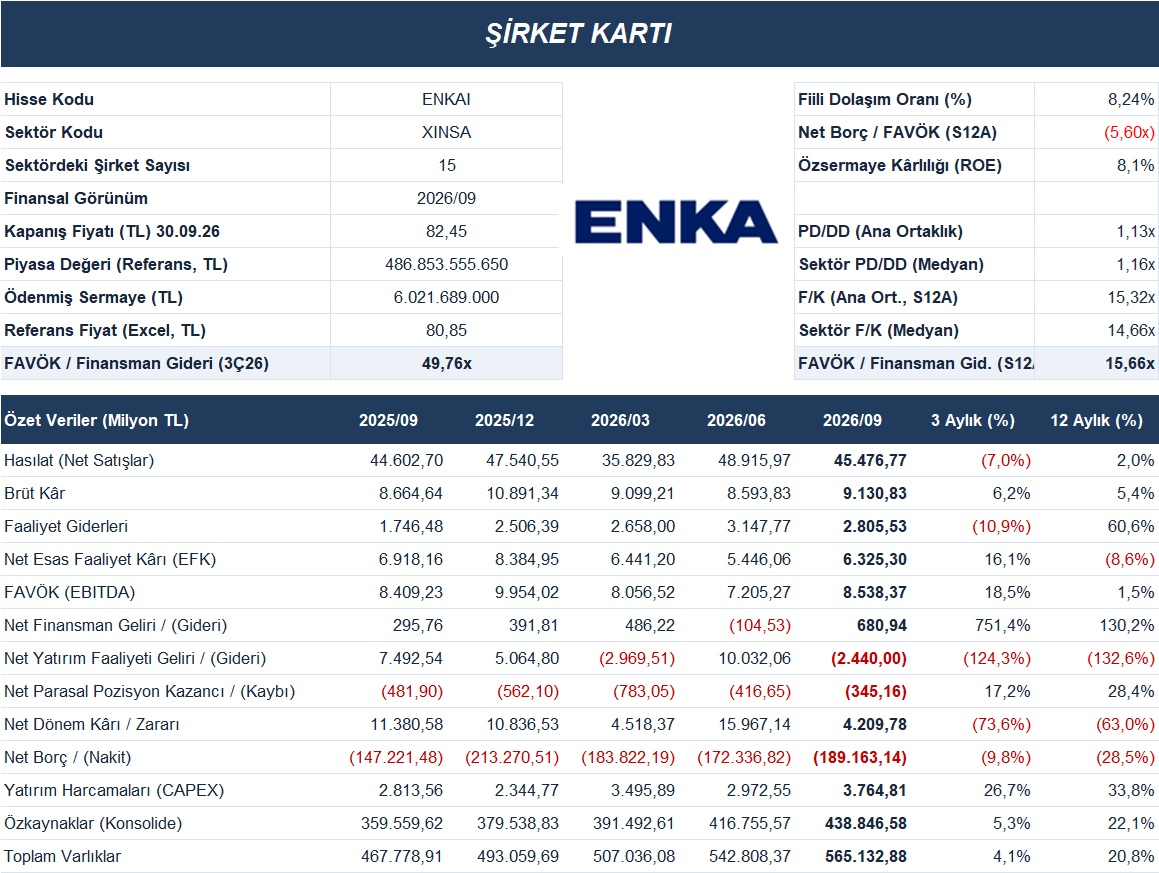
ENKA’nın 2026 yılının üçüncü çeyreğindeki hasılatı, geçen yılın aynı dönemine göre %2,0 artarken önceki çeyreğe göre %7,0 gerileyerek 45,48 milyar TL olarak gerçekleşmiştir. Satışların maliyetindeki yıllık artışın hasılat büyümesinin gerisinde kalması, brüt kârlılığı desteklemiştir. Brüt kâr yıllık %5,4 ve çeyreklik %6,2 artışla 9,13 milyar TL’ye ulaşırken, brüt kâr marjı geçen yılın aynı dönemindeki %19,4 ve önceki çeyrekteki %17,6 seviyelerinden %20,1’e yükselmiştir. Böylece şirket, çeyreklik hasılat daralmasına rağmen brüt kârını artırabilmiştir.
Faaliyet giderleri üçüncü çeyrekte önceki çeyreğe göre %10,9 azalarak 2,81 milyar TL’ye gerilemiş, ancak geçen yılın aynı dönemine göre %60,6 artmıştır. Giderlerdeki çeyreklik düşüş, net esas faaliyet kârının %16,1 artarak 6,33 milyar TL’ye yükselmesine katkı sağlamıştır. Buna karşılık net esas faaliyet kârının yıllık bazda %8,6 gerilemesi, gider artışının yıllık karşılaştırmada kârlılığı sınırlamaya devam ettiğini göstermektedir. FAVÖK ise çeyreklik %18,5 ve yıllık %1,5 artarak 8,54 milyar TL’ye ulaşmıştır. FAVÖK marjı önceki çeyrekteki %14,7’den %18,8’e yükselirken, geçen yılın aynı dönemindeki %18,9 seviyesine yakın gerçekleşmiştir.
Net kârdaki gerilemenin temel belirleyicisi, yatırım faaliyetleri sonucundaki bozulma olmuştur. Üçüncü çeyrekte yatırım faaliyetlerinden 3,67 milyar TL gelir elde edilirken, bu kapsamdaki giderler 6,11 milyar TL’ye ulaşmış ve net sonuç 2,44 milyar TL gider olarak gerçekleşmiştir. Önceki çeyrekte 10,03 milyar TL, geçen yılın aynı döneminde ise 7,49 milyar TL net gelir kaydedilmiş olması, değişimin büyüklüğünü ortaya koymaktadır. Bu tablo, şirketin toplam kârının değerlendirilmesinde operasyonel performansın yanı sıra yatırım faaliyetlerinin katkısının da yakından izlenmesi gerektiğine işaret etmektedir.
Finansman kalemleri üçüncü çeyrekte kârlılığı desteklemiştir. Finansman giderleri 171,58 milyon TL’ye gerilerken, net finansman sonucu önceki çeyrekteki 104,53 milyon TL giderden 680,94 milyon TL gelire dönmüştür. Net parasal pozisyon kaybının da önceki çeyrekteki 416,65 milyon TL’den 345,16 milyon TL’ye azalması olumlu katkı sağlamıştır. Ancak bu iyileşmeler, yatırım faaliyetleri sonucundaki bozulmayı karşılamaya yeterli olmamıştır. Konsolide net dönem kârı çeyreklik %73,6 ve yıllık %63,0 azalarak 4,21 milyar TL’ye gerilerken, net kâr marjı önceki çeyrekteki %32,6 ve geçen yılın aynı dönemindeki %25,5 seviyelerinden %9,3’e düşmüştür.
Bilanço tarafında şirketin güçlü özkaynak ve likidite yapısı korunmaktadır. Toplam varlıklar yıllık %20,8 ve çeyreklik %4,1 artarak 565,13 milyar TL’ye, konsolide özkaynaklar ise yıllık %22,1 ve çeyreklik %5,3 artışla 438,85 milyar TL’ye ulaşmıştır. Varlıkların yaklaşık %77,7’sinin özkaynaklarla finanse edilmesi, bilanço dayanıklılığını desteklemektedir. Nakit ve kısa vadeli finansal yatırımların finansal borçlardan düşülmesiyle hesaplanan net nakit pozisyonu, önceki çeyrekteki 172,34 milyar TL’den 189,16 milyar TL’ye yükselmiştir. Cari oranın 3,09 seviyesinde bulunması da kısa vadeli yükümlülüklerin karşılanması açısından güçlü görünümü tamamlamaktadır.
Nakit akışında üçüncü çeyrekte belirgin bir iyileşme görülmektedir. İşletme faaliyetlerinden elde edilen nakit, önceki çeyrekteki 6,80 milyar TL’den 10,69 milyar TL’ye yükselmiş ve aynı dönemde üretilen FAVÖK’ün üzerinde gerçekleşmiştir. Yılın ilk dokuz ayında işletme faaliyetlerinden sağlanan toplam nakit ise 19,61 milyar TL’ye ulaşmıştır. Üçüncü çeyrek yatırım harcamaları çeyreklik %26,7 ve yıllık %33,8 artarak 3,76 milyar TL olmasına rağmen, işletme faaliyetlerinden sağlanan nakit bu harcamaları 6,93 milyar TL aşmıştır. Nakit üretimindeki bu görünüm, artan yatırım harcamalarının iç kaynaklarla karşılanmasını desteklemektedir…