


Anadolu Grubu Holding (AGHOL) 2026 3.Çeyrek Bilanço Analizi
AGHOL, 2026 yılı üçüncü çeyreğinde 2,40 milyar TL ana ortaklık net dönem karı açıkladı. Net kar çeyreklik bazda %96 artarken, yıllık bazda %46 geriledi. Satış gelirlerindeki büyüme ve faaliyet giderlerinin çeyreklik bazda kontrollü artışı operasyonel karlılığı desteklerken, yükselen net finansman giderleri ve önceki çeyreğe göre azalan parasal kazançlar bu iyileşmenin net kara yansımasını sınırladı. Meşrubatta uluslararası hacim büyümesi öne çıkarken, birada zayıf Türkiye talebi, perakendede promosyonlar ve otomotivde artan zararlar karlılığı baskıladı. Net borç/nakit göstergesinin önceki çeyrekteki 1,67x’ten 1,29x’e gerilemesi ise finansal görünümü destekledi.
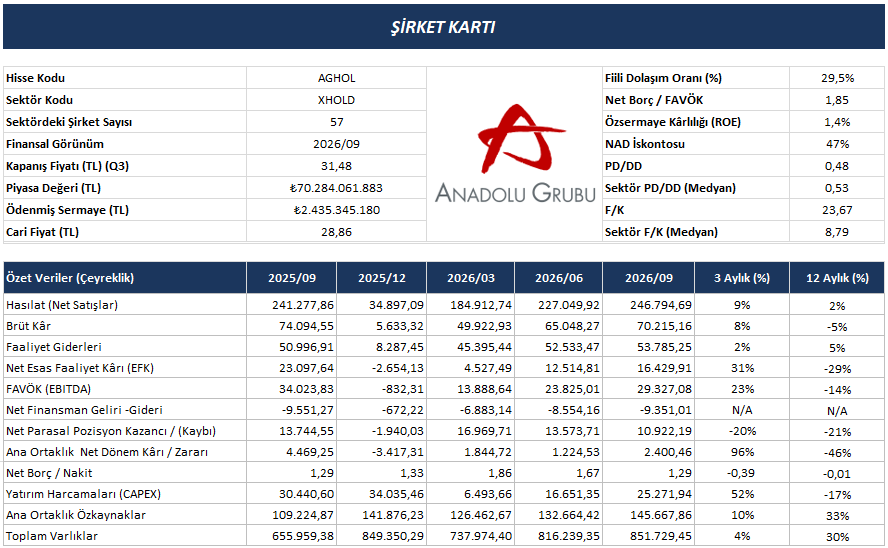
AGHOL, 2026 yılının üçüncü çeyreğinde 2,40 milyar TL ana ortaklık net dönem karı açıkladı. Net kar, önceki çeyreğe göre %96 artarken, geçen yılın aynı dönemine göre %46 geriledi. Çeyreklik bazda operasyonel karlılıktaki toparlanma net karı desteklerken, artan net finansman giderleri ve azalan net parasal kazanç bu iyileşmenin net kara yansımasını sınırladı. Yıllık bazda ise faaliyet giderlerinin satış gelirlerinden daha hızlı artması ve net parasal kazançtaki gerileme karlılık üzerinde baskı oluşturdu.
Satış gelirleri üçüncü çeyrekte yıllık %2, çeyreklik %9 artarak 246,79 milyar TL’ye ulaştı. Brüt kar, yıllık %5 gerilerken, çeyreklik %8 artışla 70,22 milyar TL olarak gerçekleşti. Brüt kar marjı, geçen yılın aynı dönemindeki %30,71 ve önceki çeyrekteki %28,65 seviyelerinden %28,45’e geriledi.
Faaliyet giderleri yıllık %5, çeyreklik %2 artarak 53,79 milyar TL’ye yükseldi. Çeyreklik bazda gider artışının gelir büyümesinin altında kalması, net esas faaliyet karının %31 artışla 16,43 milyar TL’ye ulaşmasını destekledi. Buna karşılık net esas faaliyet karı yıllık bazda %29 geriledi. Esas faaliyet kar marjı, önceki çeyrekteki %5,51’den %6,66’ya yükselirken, geçen yılın aynı dönemindeki %9,57 seviyesinin altında kaldı.
FAVÖK, yıllık %14 gerilerken, çeyreklik %23 artışla 29,33 milyar TL oldu. FAVÖK marjı, ikinci çeyrekteki %10,49 seviyesinden %11,88’e yükselerek toparlanma gösterdi. Bununla birlikte marjın geçen yılın aynı dönemindeki %14,10 seviyesinin altında kalması, yıllık bazda satış gelirlerindeki büyümenin operasyonel karlılığa yansımadığını gösterdi.
Net finansman giderleri, geçen yılın aynı dönemindeki 9,55 milyar TL’den 9,35 milyar TL’ye gerilerken, önceki çeyrekteki 8,55 milyar TL seviyesine göre yükseldi. Net parasal pozisyon kazancı ise yıllık %21, çeyreklik %20 azalarak 10,92 milyar TL oldu. Bu görünümde net kar marjı, ikinci çeyrekteki %0,54’ten %0,97’ye yükselmesine karşın, geçen yılın aynı dönemindeki %1,85 seviyesinin altında kaldı.
Bilanço tarafında ana ortaklık özkaynakları çeyreklik %10 ve yıllık %33 artışla 145,67 milyar TL’ye ulaştı. Toplam varlıklar ise çeyreklik %4, yıllık %30 artarak 851,73 milyar TL oldu. Çeyreklik tabloda yer alan net borç/nakit göstergesi, önceki çeyrekteki 1,67 seviyesinden 1,29 seviyesine gerileyerek borçluluk göstergesinde iyileşmeye işaret etti. Gösterge, geçen yılın aynı dönemine yakın gerçekleşti. Şirket kartında net borç/FAVÖK oranı ise 1,85x seviyesinde yer aldı. Yatırım harcamaları üçüncü çeyrekte çeyreklik %52 artarken, yıllık %17 azalarak 25,27 milyar TL olarak gerçekleşti.
Genel olarak üçüncü çeyrekte satış gelirlerindeki büyüme ve faaliyet giderlerinin çeyreklik bazda kontrollü artışı, operasyonel karlılıktaki toparlanmayı destekledi. Ancak yıllık bazda brüt kar ve FAVÖK marjlarındaki daralma, faaliyet giderlerindeki artış ve azalan parasal kazançlar net karın geçen yılın altında kalmasına neden oldu. Önceki çeyreğe göre artan karlılık ve gerileyen net borç/nakit göstergesi olumlu öne çıkarken, finansman giderlerinin seyri ve marjlardaki toparlanmanın devamlılığı izlenecek temel unsurlar arasında yer alıyor.
Segment Bazlı Gelişmeler
Bira
Bira Grubu’nun üçüncü çeyrek satış hacmi yıllık %5,6 azalarak 3,7 mhl olmuştur. Türkiye’de zayıf satın alma gücü ve beklentilerin altında kalan turizm faaliyetleri nedeniyle hacimler %14,3 daralırken, uluslararası operasyonlarda %2,1 büyüme kaydedilmiştir. Kazakistan’da fiyatlama ve olumlu ürün karması, Moldova’da ise gelir büyümesi performansı desteklemiştir. Gürcistan’da ihracat faaliyetlerinin yeniden yapılandırılması hacim ve gelirleri baskılarken, bu etki hariç uluslararası hacim büyümesi %6 olmuştur. Konsolide gelirler %5,1 azalışla 19,3 milyar TL’ye, FAVÖK %21,1 düşüşle 3,5 milyar TL’ye gerilemiştir. Türkiye’de artan sabit maliyet yükü ve yüksek iskontolar nedeniyle FAVÖK marjı 370 baz puan daralarak %18,3’e inmiştir. Operasyonel zayıflama, azalan parasal kazançlar ve kur farkı giderleriyle net kâr 2,2 milyar TL’den 0,9 milyar TL’ye düşerken, işletme sermayesi disiplini, düşük faiz ödemeleri ve kontrollü yatırımlar sayesinde serbest nakit akışı -1,7 milyar TL’den -0,3 milyar TL’ye iyileşmiştir.
Meşrubat
CCI’ın üçüncü çeyrek konsolide satış hacmi yıllık %8,3 artarak 516 milyon ünite kasaya ulaşmıştır. Uluslararası hacimler %13,5 büyürken, Pakistan’daki %24,5 ve Özbekistan’daki %20,3 artış büyümenin temel belirleyicileri olmuştur. Orta Asya genelinde %11,3, Kazakistan’da yüksek baza rağmen %1 büyüme kaydedilirken, jeopolitik zorlukların sürdüğü Irak’ta %0,2, Türkiye’de ise zayıf talep nedeniyle %0,9 daralma görülmüştür. Net satış gelirleri %1 artışla 68,4 milyar TL’ye ulaşırken, birim kasa başına gelir %6,7 gerilemiştir. Türkiye’de yüksek hammadde maliyetleri ve yüksek baz etkisiyle konsolide brüt kâr marjı 186 baz puan azalarak %36,3’e, FVÖK marjı 359 baz puan düşüşle %15,2’ye inmiştir. Uluslararası operasyonlardaki maliyet disiplini ve fiyatlama marjları desteklerken, net kâr operasyonel zayıflama ve azalan parasal kazançların etkisiyle 9,3 milyar TL’den 7,8 milyar TL’ye gerilemiştir. İlk dokuz aylık serbest nakit akışı ise işletme sermayesindeki iyileşme, düşen faiz giderleri ve düşük yatırım harcamalarıyla 6,2 milyar TL’den 19,9 milyar TL’ye yükselmiştir.
Perakende
Migros’un 2026 yılının ilk dokuz aylık net satış gelirleri %4,1 artışla 398,0 milyar TL’ye ulaşmıştır. Üçüncü çeyrekte açılan 39 mağazayla toplam mağaza sayısı 3.827’ye, online satışları destekleyen mağaza sayısı ise 2.601’e yükselmiştir. Online satışların toplam satışlardaki payı, alkol ve tütün hariç, %22,6 olurken, üçüncü çeyrekte Migros One’ın brüt ticaret hacmi reel %17, Moneypay’in ödeme hacmi %73 büyümüştür. İlk dokuz ayda FAVÖK %4,6 azalışla 23,5 milyar TL, FAVÖK marjı %5,9 olmuştur. Artan promosyonlar ve kısa süren turizm sezonu kârlılığı baskılarken, iyileşen tedarik koşulları ve gider kontrolü bu etkiyi kısmen dengelemiştir. Vade farkı gideri ve enflasyon muhasebesi etkilerinden arındırılmış FAVÖK marjı %4,4’ten %4,3’e gerilemiştir. Yüksek amortisman ve net finansman giderleri nedeniyle net kâr %34,1 düşüşle 4,6 milyar TL’ye inerken, artan parasal kazanç düşüşü sınırlamıştır. Şirket aynı dönemde 9,7 milyar TL pozitif serbest nakit akışı yaratmıştır.
Otomotiv
Otomotiv segmentinin 2026 yılı ilk dokuz aylık satış gelirleri yıllık %2,5 azalarak 53,0 milyar TL olmuştur. Gelirlerin %52’sini oluşturan Çelik Motor’da satışlar, ürün karmasındaki değişim ve enflasyonun gerisinde kalan fiyat artışlarıyla %14 gerilerken, Anadolu Isuzu’da %16,2 büyümüş, Anadolu Motor’da %20,4 daralmıştır. Segment FAVÖK’ü %69,3 düşüşle 746 milyon TL’ye inmiştir. Anadolu Isuzu’da zayıf iç talep, daralan ihracat hacmi ve maliyet baskıları nedeniyle FAVÖK 1,2 milyar TL’den 152,7 milyon TL’ye gerilerken, Özbekistan operasyonlarının olumlu katkısı sürmüştür. Çelik Motor’da enflasyon düzeltmesi etkisinin azalmasıyla FAVÖK %22 artarak 1,4 milyar TL’ye ulaşmış, düşük finansman giderleri net kârı desteklemiştir. Anadolu Motor’da zayıf tekne pazarı ve beklentilerin altında kalan siparişler sonuçları baskılamıştır. Segment, ağırlıklı olarak Anadolu Isuzu ve Anadolu Motor kaynaklı 3,1 milyar TL net zarar açıklarken, Anadolu Motor ve SAM Auto satın alımı hariç net borç/FAVÖK oranı 9,8x ile yüksek seyretmiştir.
Tarım, Enerji ve Sanayi
Segmentin 2026 yılı ilk dokuz aylık net satış gelirleri yıllık %4,4 artarak 6,2 milyar TL’ye ulaşmıştır. Adel’in satışları güçlü sipariş hacmi ve iyileşen sevkiyat performansıyla %17,7 artışla 2,8 milyar TL’ye, Anadolu Etap Tarım’ın gelirleri %9,9 büyümeyle 2,9 milyar TL’ye yükselirken, GUE’nin gelirleri %29,6 azalarak 655 milyon TL’ye gerilemiştir. Segment FAVÖK’ü, Anadolu Etap Tarım ve enerji operasyonlarındaki zayıflamayla %47,3 düşüşle 485 milyon TL olmuştur. Anadolu Etap Tarım’da artan meyve arzıyla şeftali fiyatlarının gerilemesi, GUE’de ise geçen yılın yüksek bazının ardından üretimin azalması kârlılığı baskılamıştır. Anadolu Etap Tarım’da kaydedilen ertelenmiş vergi giderlerinin de etkisiyle segmentin net zararı 1,7 milyar TL’ye ulaşmıştır. Enerji operasyonlarında nakit akışı yaratma ve borç azaltma odağı sürmektedir.
Diğer
Diğer segmentin 2026 yılı ilk dokuz aylık satış gelirleri yıllık %17,7 artarak 2,3 milyar TL’ye ulaşırken, net zararı 61 milyon TL olmuştur. Net zarardaki iyileşmede, özkaynak yöntemiyle muhasebeleştirilen iş ortaklıklarının güçlenen finansal performansı belirleyici olmuştur. İş ortaklıklarında azalan finansman giderleri ve maliyet disiplini sonuçları desteklemiştir.
Kaynak: AG Anadolu Grubu Holding Bilgilendirme Notu 30.09.2026
AGHOL 3Ç26 Bilanço Analizi Sonrası Değerleme
Şirketin ana ortaklığa ait özkaynakları 3Ç26 itibarıyla 145,67 Milyar TL seviyesine ulaşmış durumdadır. Bu güçlü özkaynak tabanı, holdingin Net Aktif Değer (NAD) açısından taşıdığı potansiyelin ve güvenli liman niteliğinin temel dayanağını oluşturmaktadır. Ana ortaklık net kârın 2.052 Milyon TL seviyesinde gerçekleşmesiyle birlikte kârlılık üzerindeki dönemsel baskı net kâr büyümesine yansımış (-%26) ve cari F/K oranını 23,62 seviyesine taşımıştır. Buna karşılık, hissenin 0,48 cari PD/DD oranı, sektör medyanı olan 0,53 PD/DD seviyesine göre defter değeri bazında belirgin bir iskontoya işaret etmektedir. İştiraklerin güçlü operasyonel performansına rağmen, devam eden yüksek seviyedeki sermaye harcamaları (CapEx) ve işletme sermayesi gereksinimleri serbest nakit akımları (SNA) üzerinde dönemsel bir baskı oluşturmaktadır.
Şirketin 3Ç26 finansalları ve güncel piyasa dinamikleri ışığında 4 ayrı değerleme metodu üzerinden ağırlıklandırarak şirkete yönelik 12 aylık nihai hedef fiyat belirledik. Bu model içerisinde Net Aktif Değer ve FAVÖK yöntemiyle İNA ana omurga olmakla birlikte Özsermaye maliyeti ve Çarpan bazlı hedef fiyat değerlemeleri de diğer çalışmalar olarak kaydedilmiştir. Yapılan ağırlıklandırma sonucunda AGHOL için 12 aylık nihai hedef fiyat 43 TL olarak hesaplanmıştır.