


Türkiye İş Bankası (ISCTR) 2026 3. Çeyrek Bilanço Analizi
Marjlarda Toparlanma, Kârlılıkta Ortaklık Desteği
Yaygın mevduat tabanı ve çeşitlendirilmiş iştirak portföyüyle öne çıkan İş Bankası, 2026 yılının üçüncü çeyreğinde net faiz gelirlerindeki toparlanma ve ticari zarardaki azalışın desteğiyle önceki çeyreğe göre kârlılığını artırmıştır. Bununla birlikte, yüksek faaliyet giderleri ve kredi risk maliyeti bankacılık faaliyetlerinin kâr üretimini sınırlamaya devam etmiştir. Bankanın bağımsız üçüncü çeyrek net kârı, önceki çeyreğe göre %7,9 artarak 10,42 milyar TL’ye ulaşırken geçen yılın aynı döneminin %26,7 altında kalmıştır. Ortaklıklardan gelen katkının sonuçlar üzerindeki belirleyici rolünü koruduğu bu dönemde, güncel göreceli değerleme çalışmamız doğrultusunda ISCTR için hedef fiyatımızı 21,10 TL olarak belirliyoruz..
Önceki raporumuzda 20,00 TL olarak belirlediğimiz hedef fiyatımızı, cari ve prospektif F/K ile PD/DD yöntemlerinden elde edilen değerlerin eşit ağırlıklı ortalamasını alarak 21,10 TL’ye güncelliyoruz. Değerleme modelinde koruduğumuz 6,00 F/K ve 1,50 PD/DD referanslarıyla cari F/K yöntemi 15,33 TL, prospektif F/K yöntemi 13,30 TL, cari PD/DD yöntemi 27,43 TL ve prospektif PD/DD yöntemi 28,33 TL değer üretmektedir. Güncellemede, son 12 aylık hisse başına kârın 2,55 TL ve dönem sonu özkaynakların 457,13 milyar TL olarak hesaplanmasıyla birlikte, önceki çalışmadaki hisse başına hesapların ödenmiş sermaye bazında tutarlı hale getirilmesi etkili olmuştur.
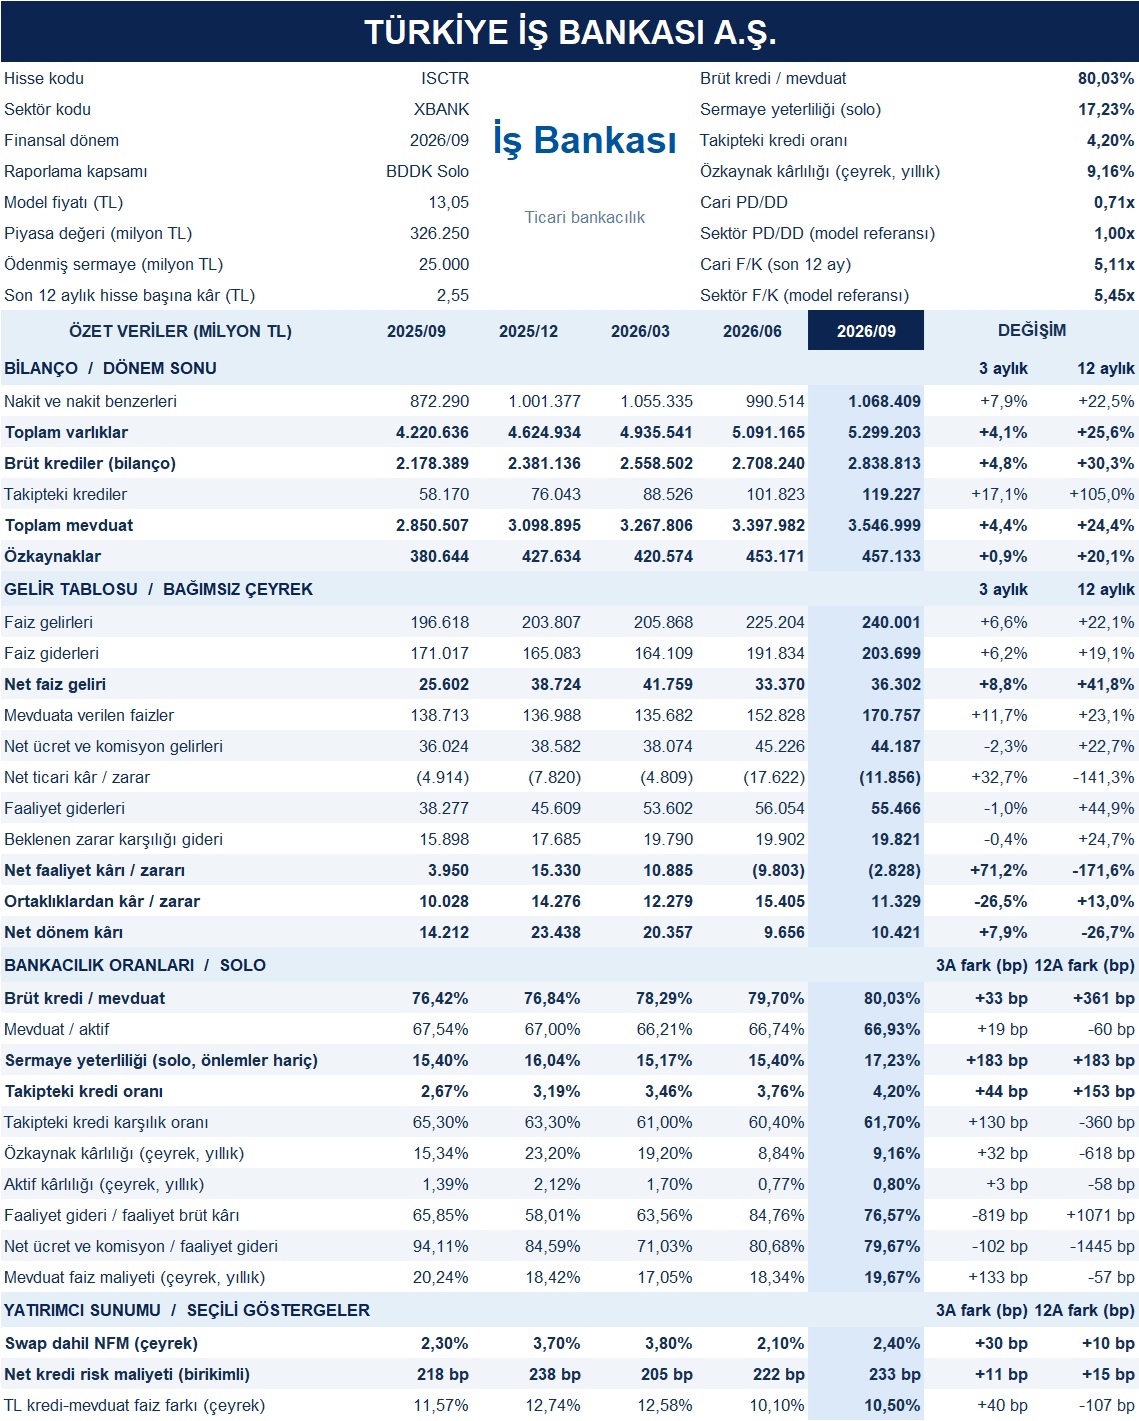
İş Bankası’nın toplam varlıkları üçüncü çeyrek sonunda önceki çeyreğe göre %4,1, yıllık bazda %25,6 artarak 5,30 trilyon TL’ye ulaşmıştır. Takipteki kredileri de içeren brüt kredi portföyü çeyreklik %4,8 ve yıllık %30,3 büyümeyle 2,84 trilyon TL olurken toplam mevduat, aynı dönemlerde sırasıyla %4,4 ve %24,4 artarak 3,55 trilyon TL’ye yükselmiştir. Kredilerin mevduattan daha hızlı büyümesi sonucunda brüt kredi/mevduat oranı %79,70’ten %80,03’e çıkmıştır. Mevduatın toplam aktifler içindeki %66,93 payı, fonlama yapısında müşteri mevduatının ağırlığını koruduğunu göstermektedir. Nakit ve nakit benzerlerinin çeyreklik %7,9 artışla 1,07 trilyon TL’ye ulaşması da bilanço büyümesine eşlik eden likidite birikimine işaret etmektedir.
Üçüncü çeyrekte faiz gelirleri önceki çeyreğe göre %6,6 artarak 240,00 milyar TL’ye, faiz giderleri ise %6,2 artarak 203,70 milyar TL’ye yükselmiştir. Böylece net faiz geliri çeyreklik %8,8, yıllık %41,8 artışla 36,30 milyar TL olarak gerçekleşmiştir. Yatırımcı sunumuna göre swap maliyeti dahil net faiz geliri çeyreklik %20,4 artarak 24,39 milyar TL’ye ulaşırken swap dahil çeyreklik net faiz marjı %2,1’den %2,4’e yükselmiştir. Tek seferlik ve diğer kalemlerden arındırılmış marjın %2,7 olması, marj toparlanmasının daha belirgin olduğunu göstermektedir. TL kredi-mevduat faiz farkının %10,1’den %10,5’e genişlemesi olumlu olmakla birlikte, mevduata verilen faizlerin çeyreklik %11,7 artması fonlama maliyetlerinin sonuçlar üzerindeki etkisini koruduğuna işaret etmektedir.
Net ücret ve komisyon gelirleri üçüncü çeyrekte yıllık %22,7 artarak 44,19 milyar TL’ye ulaşmış, önceki çeyreğe göre ise %2,3 gerilemiştir. Personel ve diğer faaliyet giderlerinin toplamından oluşan faaliyet giderleri çeyreklik %1,0 azalışla 55,47 milyar TL’ye inerken yıllık artış %44,9 ile komisyon gelirlerindeki büyümenin üzerinde gerçekleşmiştir. Faaliyet giderlerinin faaliyet brüt kârına oranı, gelirlerdeki toparlanmanın katkısıyla %84,76’dan %76,57’ye gerilemiş ve çeyreklik bazda gider karşılama kapasitesi iyileşmiştir. Buna karşılık, net ücret ve komisyon gelirlerinin faaliyet giderlerini karşılama oranının %80,68’den %79,67’ye düşmesi, komisyon gelirlerinin tek başına maliyet artışını dengelemekte zorlandığını göstermektedir. Bu görünüm, gider verimliliğindeki çeyreklik iyileşmenin yıllık maliyet baskısını henüz tamamen gideremediğine işaret etmektedir.
Net ticari zarar, ikinci çeyrekteki 17,62 milyar TL’den üçüncü çeyrekte 11,86 milyar TL’ye gerileyerek sonuçlardaki toparlanmaya katkı sağlamıştır. Bununla birlikte karşılıklar ve faaliyet giderleri sonrasında net faaliyet sonucu 2,83 milyar TL zarar olarak gerçekleşmiştir. Bu tutar, önceki çeyrekteki 9,80 milyar TL zarara göre belirgin bir iyileşme gösterse de geçen yılın aynı dönemindeki 3,95 milyar TL faaliyet kârının gerisindedir. Özkaynak yöntemi uygulanan ortaklıklardan gelen 11,33 milyar TL kâr katkısı ve yaklaşık 1,92 milyar TL net vergi geliri sayesinde dönem net kârı 10,42 milyar TL’ye ulaşmıştır. Ortaklık katkısı çeyreklik %26,5 azalmasına rağmen net kârı desteklemeye devam etmiştir. İlk dokuz aylık net kârın yıllık %8,1 azalarak 40,43 milyar TL’ye gerilemesi, çeyreklik toparlanmanın henüz yıllık kârlılık performansına bütünüyle yansımadığını göstermektedir.
Aktif kalitesi tarafında takipteki krediler, önceki çeyreğe göre %17,1, yıllık bazda %105,0 artarak 119,23 milyar TL’ye yükselmiştir. Takipteki kredi oranı da %3,76’dan %4,20’ye çıkmış; geçen yılın aynı dönemindeki %2,67 seviyesine göre 153 baz puan artmıştır. Beklenen zarar karşılığı gideri çeyreklik %0,4 azalışla 19,82 milyar TL olurken yıllık bazda %24,7 yükselmiştir. Kur etkisi dahil birikimli net kredi risk maliyetinin 222 baz puandan 233 baz puana çıkması, kredi riskinin kârlılık üzerindeki baskısının sürdüğünü göstermektedir. Takipteki kredilerin karşılık oranının %60,4’ten %61,7’ye yükselmesi karşılık tamponunu desteklese de bu oran geçen yılın aynı dönemindeki %65,3 seviyesinin altındadır. Dolayısıyla yeni takibe intikallerin seyri ve tahsilat performansı, önümüzdeki dönem sonuçları açısından yakından izlenmelidir.
Özkaynaklar üçüncü çeyrek sonunda çeyreklik %0,9 ve yıllık %20,1 artarak 457,13 milyar TL’ye ulaşırken solo sermaye yeterlilik oranı %15,40’tan %17,23’e yükselmiştir. Ancak 183 baz puanlık artışın 179 baz puanı İçsel Derecelendirmeye Dayalı Yaklaşım’a geçişten kaynaklandığı için sermaye oranındaki iyileşmenin önemli bölümü hesaplama metodolojisindeki değişimle ilişkilidir. Kartta bağımsız çeyrek kârı ve ortalama bilanço büyüklükleriyle hesaplanan yıllıklandırılmış özkaynak kârlılığı %8,84’ten %9,16’ya, aktif kârlılığı ise %0,77’den %0,80’e yükselmiştir. Her iki oran da geçen yılın aynı dönemindeki seviyelerinin altında kalmaktadır. Modelin 13,05 TL referans fiyatıyla hesaplanan 0,71 PD/DD ve 5,11 F/K çarpanları düşük bir değerleme düzeyine işaret ederken, bu görünümün yeniden fiyatlanması açısından faiz marjındaki toparlanmanın kalıcılığı, kredi risk maliyetinin seyri ve bankacılık faaliyetlerinin sürdürülebilir kâr üretimi belirleyici olacaktır.