


Tofaş Türk Otomobil Fabrikası (TOASO) 2026 3. Çeyrek Bilanço Analizi
Ciroda Daralma, Marjlarda Toparlanma
Stellantis-Türkiye’nin konsolidasyonuyla marka portföyünü ve dağıtım ağını genişleten Tofaş, K0 projesiyle hafif ticari araç üretimindeki ağırlığını artırmaktadır. Türkiye otomobil ve hafif ticari araç pazarının 2026 yılının ilk dokuz ayında %13,4 daraldığı ortamda şirketin üçüncü çeyrek sonuçları, satış gelirlerinde gerilemeye, kârlılık marjlarında ise toparlanmaya işaret etmektedir. Güncellenen orta ve uzun vadeli büyüme ve kârlılık varsayımlarımız doğrultusunda İNA’ya dayalı hedef fiyatımızı 370 TL’den 408,50 TL’ye yükseltiyoruz. İşletme sermayesi ihtiyacı ve yatırım harcamalarının nakit akışı üzerindeki etkisini izlemeyi sürdürüyoruz..…
TOASO için İndirgenmiş Nakit Akımları (İNA) yöntemine dayalı hedef fiyatımızı, önceki değerlememizdeki 370 TL’den yaklaşık %10,4 artışla 408,50 TL’ye yükseltiyoruz. Revizyonun temelinde, orta ve uzun vadeli büyüme varsayımlarının güçlendirilmesi ve öngörülen faaliyet kârlılığındaki iyileşmenin nakit akımlarına yansıması bulunmaktadır. Yakın dönem talep koşullarını dikkate alarak 2026 hasılat büyümesi tahminimizi %30’dan %20’ye, 2027 tahminimizi ise %35’ten %30’a indirirken, 2028–2030 dönemi büyüme varsayımlarımızı önceki modeldeki sırasıyla %30, %30 ve %25 seviyelerinden %35, %40 ve %45’e yükselttik. Brüt kâr marjı varsayımının %10’dan %11’e çıkarılması ve faaliyet giderlerinin satışlara oranının %5’te korunması, projeksiyon dönemindeki net esas faaliyet kâr marjını %5’ten %6’ya taşımaktadır. Terminal büyüme varsayımının %3’ten %4’e yükseltilmesi de değerlemeyi desteklemektedir. Ağırlıklı ortalama sermaye maliyetinin %29,37’den %31,20’ye yükselmesi ise değer artışını sınırlayan unsurdur. Bu varsayımlar birlikte değerlendirildiğinde, yakın dönem satış görünümüne ilişkin temkinli yaklaşımımız korunurken, daha yüksek orta ve uzun vadeli büyüme ve faaliyet kârlılığı beklentileri İNA değerimizde yukarı yönlü revizyon sağlamaktadır.
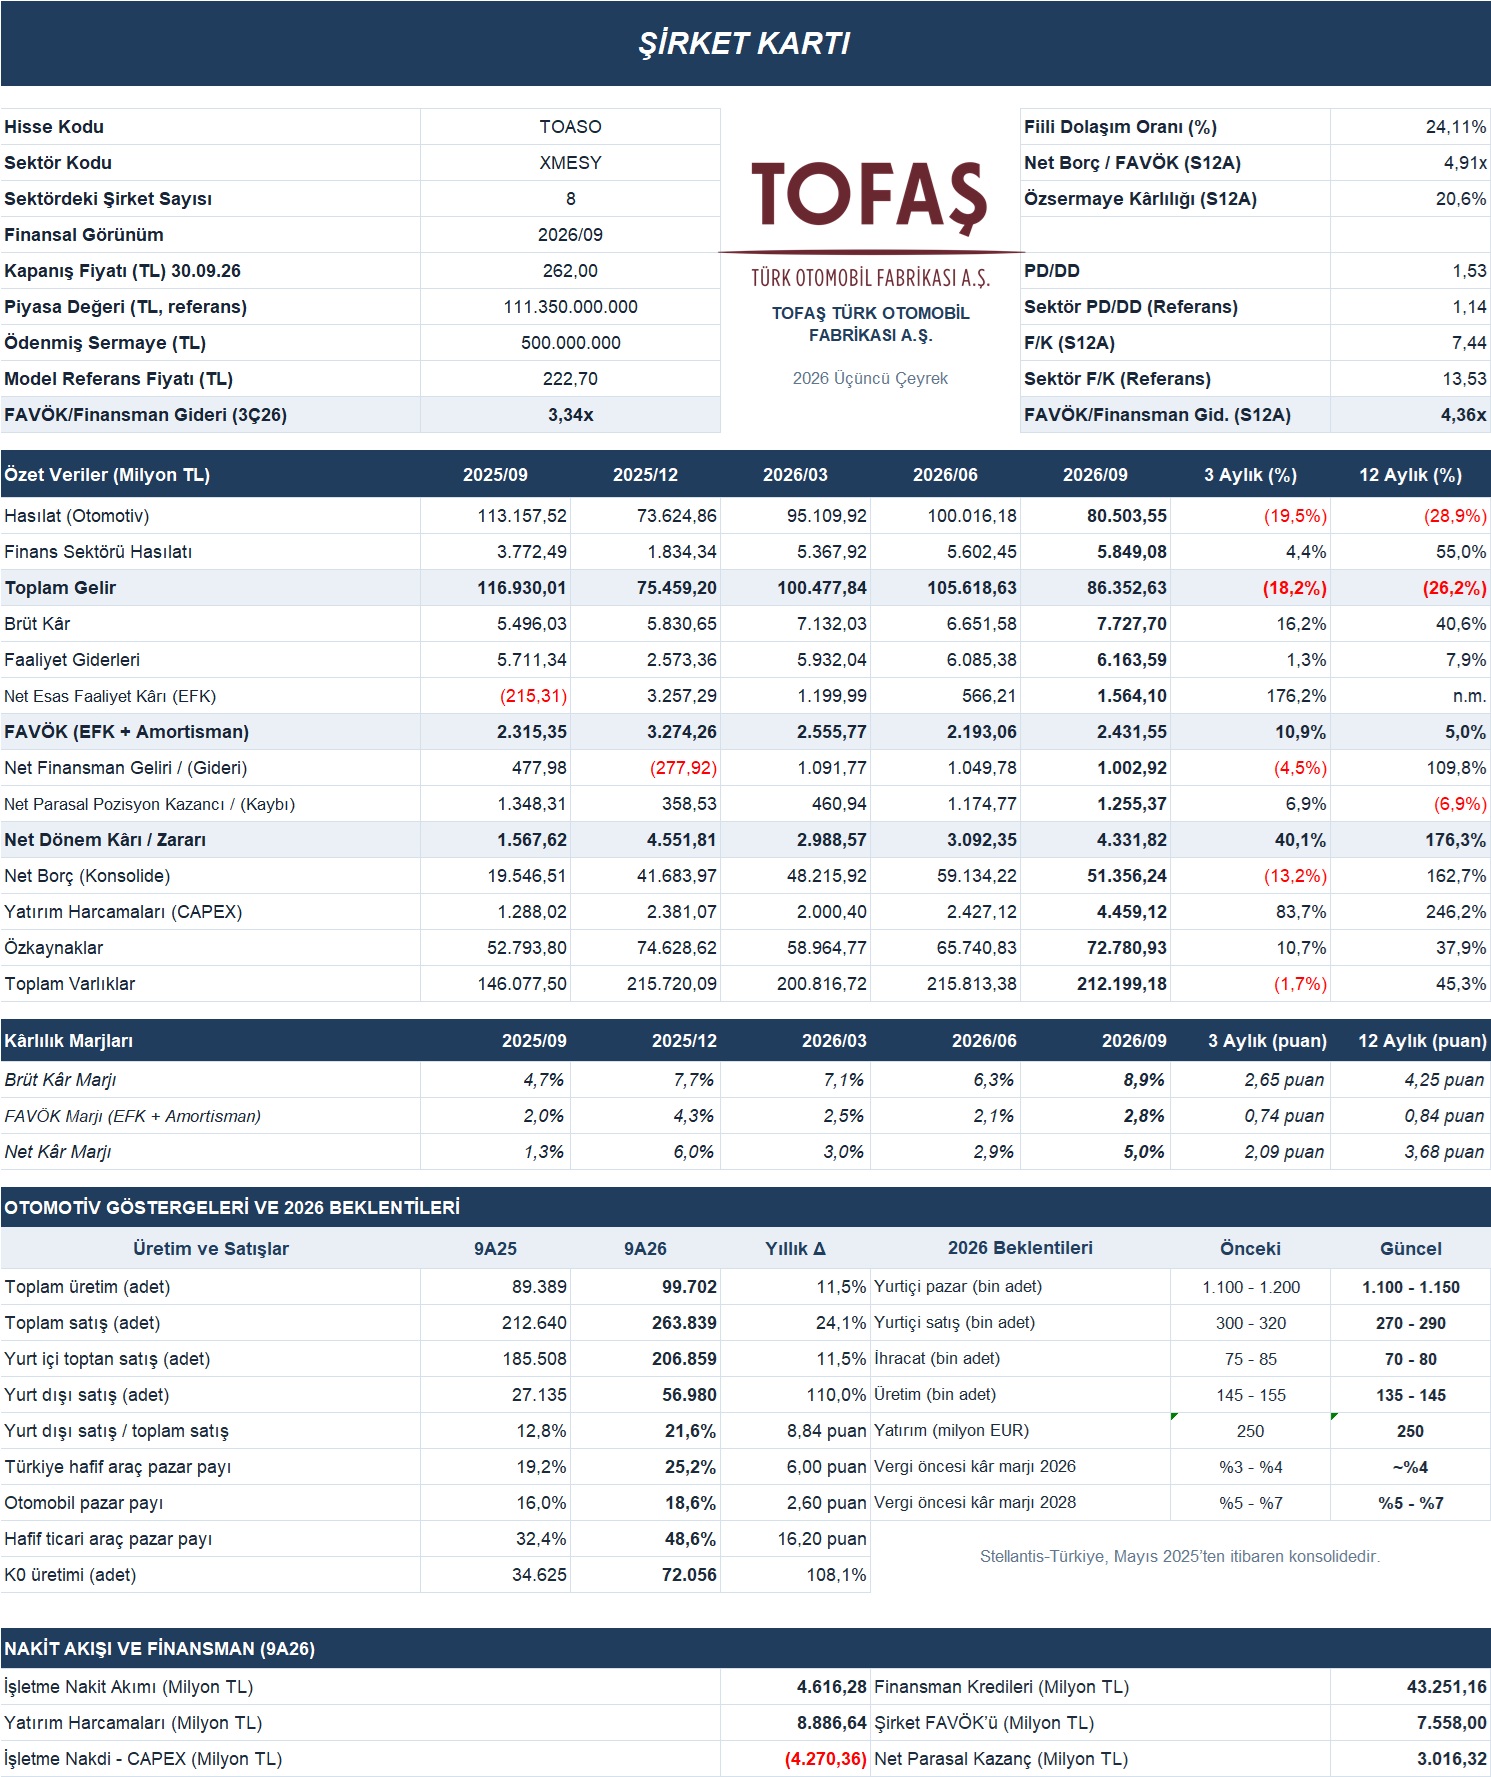
Tofaş’ın üçüncü çeyrek otomotiv hasılatı, önceki çeyreğe göre %19,5, geçen yılın aynı dönemine göre %28,9 azalarak 80,50 milyar TL’ye gerilemiştir. Yurtiçi satış gelirlerinin yıllık %38,0 düşüşle 62,31 milyar TL’ye inmesi, cirodaki daralmanın temel kaynağını oluşturmuştur. Yurtdışı satış gelirleri ise %69,5 artarak 17,46 milyar TL’ye ulaşmış ve gelir kompozisyonunda ihracatın ağırlığını artırmıştır. Finans sektörü faaliyetleri hasılatının yıllık %55,0 yükselişle 5,85 milyar TL’ye ulaşması da toplam geliri desteklemiştir. Otomotiv ve finans sektörü hasılatının toplamı, çeyreklik %18,2 ve yıllık %26,2 azalışla 86,35 milyar TL olarak gerçekleşmiştir.
Brüt kâr, önceki çeyreğe göre %16,2 ve yıllık %40,6 artarak 7,73 milyar TL’ye yükselmiştir. Toplam gelir üzerinden hesaplanan brüt kâr marjı, geçen yılın aynı dönemindeki %4,7’den %8,9’a çıkmıştır. Faaliyet giderlerinin yıllık %7,9 artışla 6,16 milyar TL’ye ulaşması sonrasında net esas faaliyet kârı 1,56 milyar TL olmuş; geçen yılın aynı dönemindeki 215 milyon TL zarardan kâra geçilmiştir. Bununla birlikte, dipnotlarda yer alan toplam amortisman ve itfa giderinin 2,53 milyar TL’den 867 milyon TL’ye gerilemesi kârlılık karşılaştırmasında belirleyicidir. Net esas faaliyet kârına amortisman ve itfa giderlerinin eklenmesiyle hesapladığımız FAVÖK, yıllık %5,0 artışla 2,43 milyar TL’ye ulaşmıştır. FAVÖK artışının brüt kâr artışının gerisinde kalması, marjlardaki toparlanmanın niteliği değerlendirilirken amortisman giderlerindeki düşüşün de dikkate alınmasını gerektirmektedir.
Net dönem kârı, çeyreklik %40,1 ve yıllık %176,3 artışla 4,33 milyar TL’ye yükselirken, toplam gelir üzerinden net kâr marjı %5,0 seviyesine ulaşmıştır. Kârlılığı destekleyen unsurlar arasında 1,00 milyar TL net finansman geliri ve 1,26 milyar TL net parasal pozisyon kazancı bulunmaktadır. Bu iki kalemin toplamı, 4,82 milyar TL seviyesindeki vergi öncesi kârın yaklaşık %46,8’ine karşılık gelmektedir. Ayrıca 460 milyon TL ertelenmiş vergi geliri, net vergi giderini sınırlayarak dönem kârını desteklemiştir. Dolayısıyla net kârın sürdürülebilirliği değerlendirilirken operasyonel performansın yanında finansman gelirlerinin, parasal kazancın ve vergi etkisinin gelişimi de ayrı ayrı izlenmelidir.
Bilanço tarafında toplam varlıklar önceki çeyreğe göre %1,7 azalarak 212,20 milyar TL’ye gerilerken, özkaynaklar %10,7 artışla 72,78 milyar TL’ye yükselmiştir. Nakit ve nakit benzerlerinin 11,01 milyar TL’den 18,05 milyar TL’ye çıkması likidite görünümünü desteklemiş; finansman faaliyetlerini de içeren konsolide net borç çeyreklik %13,2 azalışla 51,36 milyar TL’ye inmiştir. Finansal borçların kısa vadeli bölümünün toplam içindeki payının yıl sonundaki %30,3 seviyesinden %46,6’ya yükselmesi ise vade yapısı açısından dikkat çekmektedir. Konsolide borçluluk değerlendirilirken taşıt finansmanı faaliyetlerinin fonlama yapısının da dikkate alınması gerekmektedir.
Nakit akışı, sonuçların daha temkinli değerlendirilmesini gerektiren başlıktır. İlk dokuz ayda işletme faaliyetlerinden sağlanan nakit, geçen yılın aynı dönemindeki 27,22 milyar TL’den 4,62 milyar TL’ye gerilemiştir. İşletme sermayesindeki değişimlerin 7,27 milyar TL nakit kullanımı yaratması bu görünümde etkili olurken, stok hareketlerinin nakit akışına olumsuz etkisi 12,55 milyar TL olmuştur. Maddi ve maddi olmayan duran varlık alımları için yapılan 8,89 milyar TL ödeme karşısında işletme nakdi 4,27 milyar TL yetersiz kalmıştır. Stokların son çeyrekte azalması olumlu olmakla birlikte, kâr artışının nakit üretimine daha güçlü yansıması finansal yapının desteklenmesi açısından önem taşımaktadır.
Operasyonel tarafta ilk dokuz aylık üretimin %11,5 artışla 99.702 adede, toplam satışların %24,1 artışla 263.839 adede ulaşması, K0 üretimi ve genişleyen marka portföyünün faaliyet hacmine katkısını göstermektedir. İhracatın %110 artarak 56.980 adede çıkması da bu görünümü desteklemektedir. Ancak yönetimin 2026 yurtiçi satış beklentisini 300–320 bin adetten 270–290 bin adede, üretim beklentisini ise 145–155 bin adetten 135–145 bin adede indirmesi, yılın kalanında hacim görünümüne ilişkin temkinli yaklaşımını ortaya koymaktadır. Önümüzdeki dönemde K0 projesinin katkısı, yurtiçi talebin seyri ve genişleyen faaliyet ölçeğinin nakit üretimine dönüşümü, Tofaş’ın finansal performansını belirleyen temel unsurlar olacaktır.