


Ford Otosan (FROTO) 2026 3. Çeyrek Bilanço Analizi
Daralan İç Pazarda İhracat Desteği ve Kârlılıkta Çeyreklik Toparlanma
Türkiye ve Romanya’daki üretim tesisleriyle Ford’un Avrupa operasyonlarında önemli bir konuma sahip olan Ford Otosan, 2026 yılının üçüncü çeyreğinde iç pazardaki talep daralması ve yoğun fiyat rekabetinin etkilerini hissetmeye devam etmiştir. Türkiye otomotiv pazarının yılın ilk dokuz ayında %13, üçüncü çeyreğinde ise %23 daralması, yurt içi satışları baskılamıştır. İhracattaki toparlanma satış hacmini desteklerken, faaliyet giderlerinin kontrolü ve net finansman giderlerindeki çeyreklik gerileme kârlılığa olumlu yansımıştır. Bununla birlikte, gelirlerin ve kârlılığın geçen yılın aynı döneminin altında kalması, toparlanmanın henüz yıllık performansa bütünüyle yansımadığını göstermektedir.
FROTO için yaptığımız İndirgenmiş Nakit Akımları (İNA) Yöntemine göre bulduğumuz hedef fiyat 116,5 TL’dir. Ford Otosan için ikinci çeyrekte 148,50 TL olarak belirlediğimiz hedef fiyatımızı, güncellenen nakit akımı tahminlerimiz doğrultusunda İNA sonucunu esas alarak 116,50 TL’ye revize ediyoruz. İç pazardaki talep daralması, yoğun fiyat rekabeti ve yıllık kârlılıktaki zayıflamayı dikkate alarak 2026, 2027 ve 2028 yıllarına ilişkin hasılat büyüme varsayımlarımızı sırasıyla %20, %30 ve %35’ten %15, %25 ve %30’a indirdik. Ayrıca amortismanın hasılata oranına ilişkin varsayımın %4’ten %2’ye güncellenmesi, nakit akımına geri eklenen amortisman tutarını azaltmıştır. Modeldeki bu değişiklikler sonucunda 2026 yılı serbest nakit akımı tahminimiz 74,23 milyar TL’den 56,75 milyar TL’ye gerilemiştir. Risksiz faiz varsayımındaki yükselişin de etkisiyle ağırlıklı ortalama sermaye maliyetimizin %26,93’ten %28,08’e çıkması, gelecekteki nakit akımlarının bugünkü değerini ayrıca düşürmüştür. Brüt kâr marjı varsayımımızı %9,5’ten %10’a yükseltmemizin olumlu katkısına rağmen, daha düşük büyüme ve nakit akımı tahminleri ile yükselen iskonto oranı hedef fiyatımızdaki aşağı yönlü revizyonu gerekli kılmıştır.
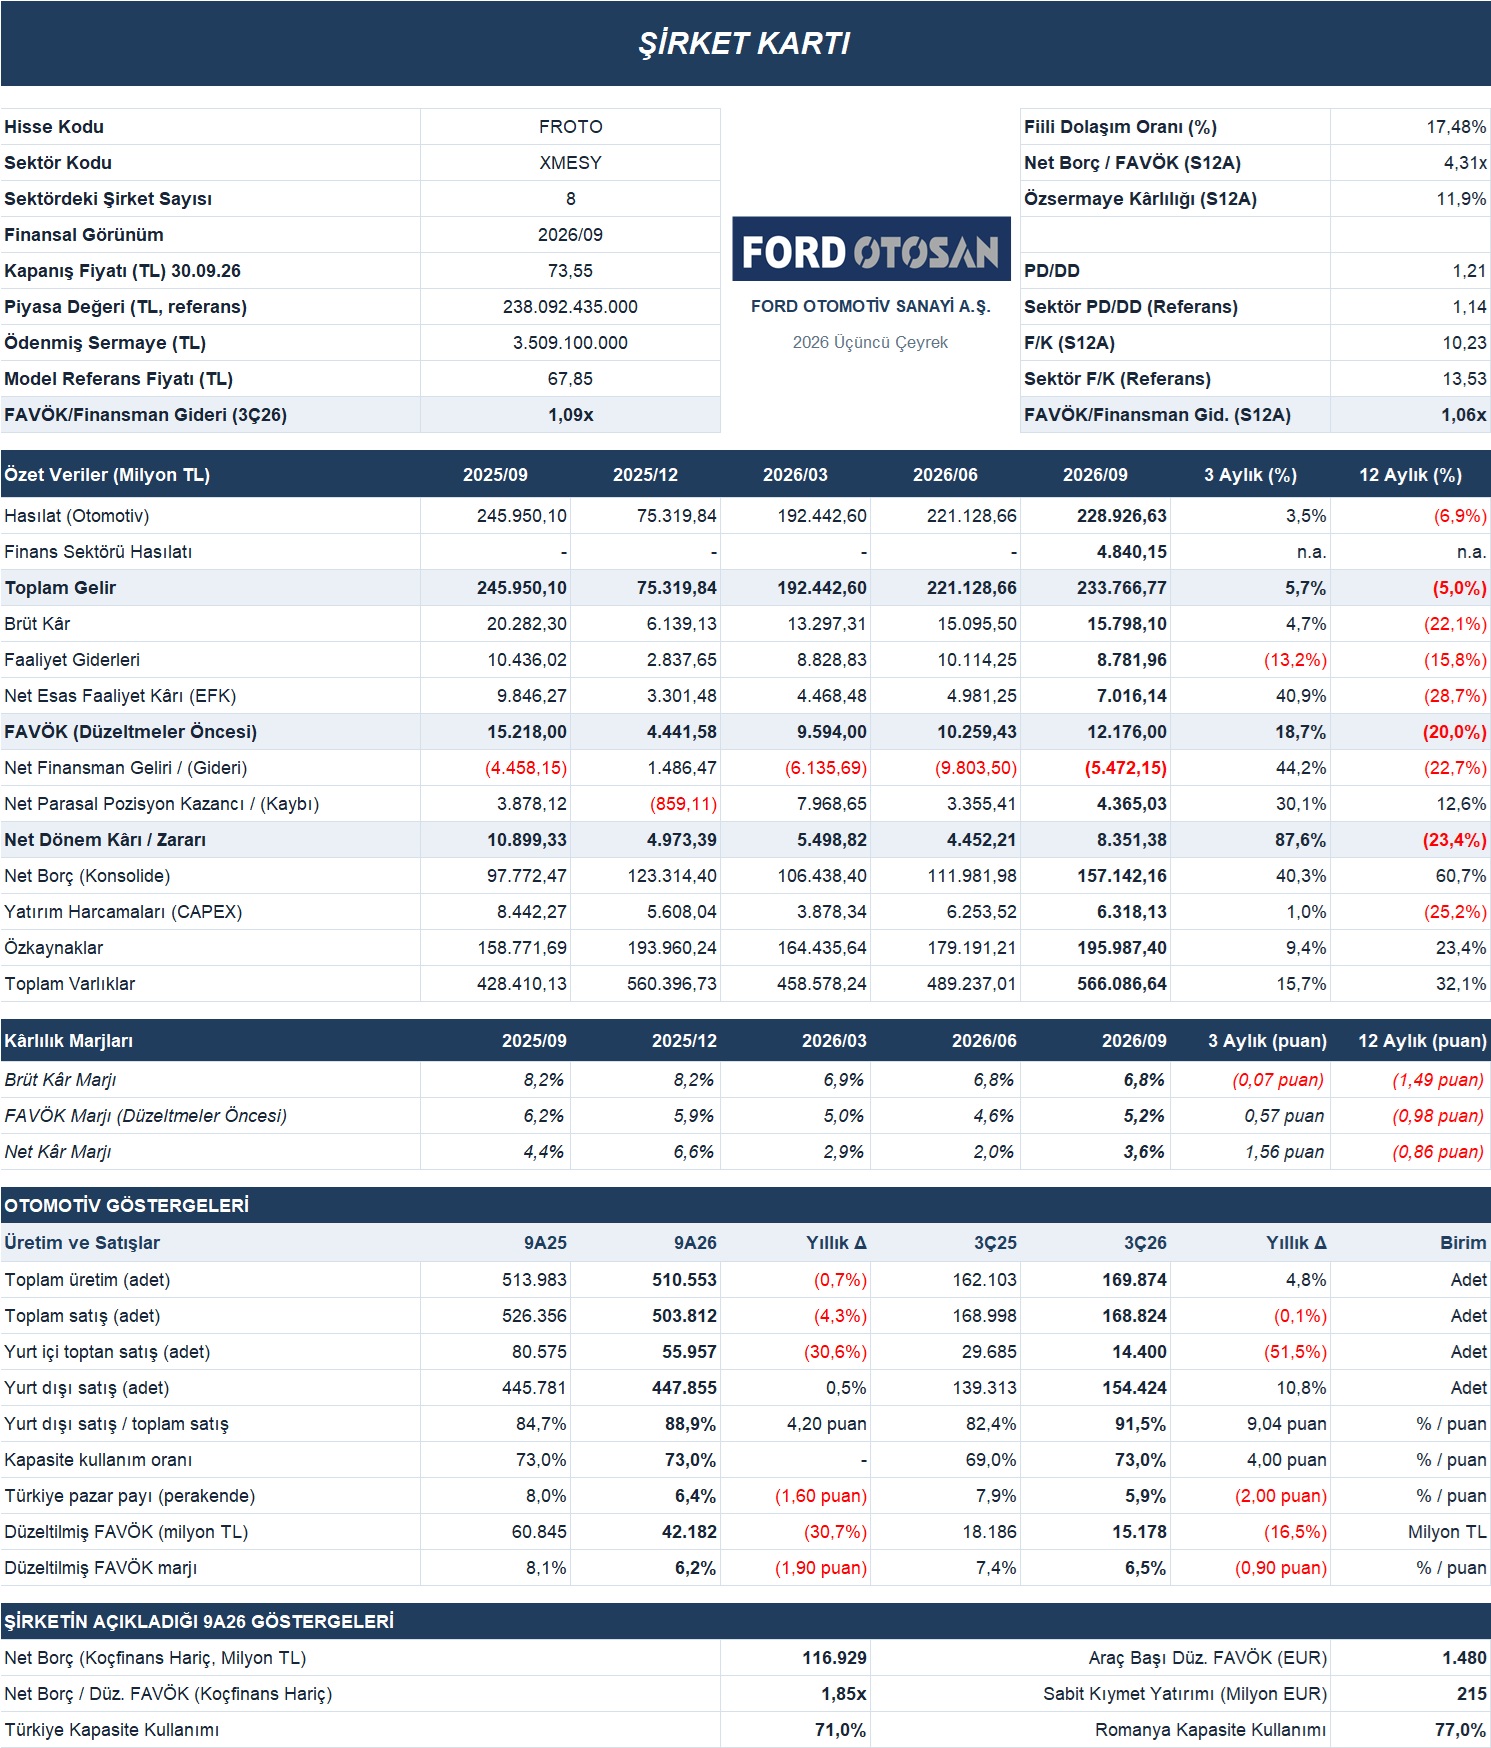
Ford Otosan’ın üçüncü çeyrekte yurt içi toptan satışları yıllık %51,5 azalarak 14.400 adede gerilerken, yurt dışı satışları %10,8 artarak 154.424 adede ulaşmıştır. Böylece toplam satış hacmi 168.824 adetle geçen yılın aynı dönemine yakın gerçekleşmiş, yurt dışı satışların toplam içindeki payı %82,4’ten %91,5’e yükselmiştir. İç pazardaki zayıflamada talep koşullarının yanı sıra, şirketin açıkladığı üzere Focus üretiminin sona ermesine bağlı ürün portföyü değişimi ve kârlılık öncelikli satış politikası da etkili olmuştur. Otomotiv hasılatı çeyreklik %3,5 artmasına rağmen yıllık %6,9 azalarak 228,93 milyar TL olarak gerçekleşmiştir. Koçfinans’ın 4,84 milyar TL’lik gelir katkısıyla toplam konsolide gelir ise 233,77 milyar TL’ye ulaşmıştır.
Brüt kâr üçüncü çeyrekte önceki çeyreğe göre %4,7 artarken, yıllık %22,1 azalarak 15,80 milyar TL’ye gerilemiştir. Toplam gelir üzerinden hesaplanan brüt kâr marjı, geçen yılın aynı dönemindeki %8,2 seviyesinden %6,8’e düşmüştür. Şirketin açıklamalarına göre artan fiyat rekabeti, kur artışının enflasyonun gerisinde kalması ve maliyet baskıları marjlardaki zayıflamanın temel nedenleridir. Buna karşılık faaliyet giderlerinin çeyreklik %13,2 ve yıllık %15,8 azalarak 8,78 milyar TL’ye inmesi, operasyonel kârlılığı desteklemiştir. Diğer faaliyet gelir ve giderleri öncesindeki net esas faaliyet kârı, çeyreklik %40,9 artışla 7,02 milyar TL’ye ulaşmış; ancak yıllık bazda %28,7 gerilemiştir.
Düzeltmeler öncesi FAVÖK, üçüncü çeyrekte yıllık %20 azalarak 12,18 milyar TL olarak gerçekleşmiştir. Esas faaliyetlerden diğer net gelirleri ve finansal kiralama kaynaklı düzeltmeleri de içeren şirket tanımlı düzeltilmiş FAVÖK ise yıllık %16,5 düşüşle 15,18 milyar TL olmuş, ilgili marj %7,4’ten %6,5’e gerilemiştir. Dokuz aylık düzeltilmiş FAVÖK’ün %30,7 azalarak 42,18 milyar TL’ye düşmesi, yıl genelindeki kârlılık baskısının sürdüğünü göstermektedir. Koçfinans hariç araç başına düzeltilmiş FAVÖK’ün 1.832 avrodan 1.480 avroya gerilemesi de satış hacminin korunmasının tek başına yeterli olmadığını, araç başına kârlılığın iyileşmesinin önem taşıdığını ortaya koymaktadır.
Net finansman gideri, önceki çeyrekteki 9,80 milyar TL’den 5,47 milyar TL’ye gerileyerek net kârdaki toparlanmanın önemli desteklerinden biri olmuştur. Bununla birlikte bu tutar, geçen yılın aynı döneminin %22,7 üzerindedir. Dönemde kaydedilen 4,37 milyar TL net parasal pozisyon kazancı da vergi öncesi kârı desteklemiştir. Net dönem kârı, karttaki çeyreklik karşılaştırmaya göre %87,6 artarak 8,35 milyar TL’ye ulaşırken, yıllık bazda %23,4 gerilemiştir. Net kâr marjı önceki çeyrekteki %2,0 seviyesinden %3,6’ya yükselmiş, geçen yılın aynı dönemindeki %4,4 seviyesinin altında kalmıştır. Parasal kazancın doğrudan nakit girişi yaratmaması, kârın değerlendirilmesinde nakit akışının da birlikte izlenmesini gerektirmektedir.
Bilanço tarafında toplam varlıklar çeyreklik %15,7 artışla 566,09 milyar TL’ye, özkaynaklar ise %9,4 artışla 195,99 milyar TL’ye ulaşmıştır. Konsolide net borç aynı dönemde %40,3 yükselerek 157,14 milyar TL olmuştur. Ancak Koçfinans’ın üçüncü çeyrekte konsolidasyona girmesi, bu artışın yorumlanmasında dikkate alınmalıdır. Şirketin Koçfinans hariç açıkladığı net finansal borç 116,93 milyar TL, net borç/düzeltilmiş FAVÖK oranı ise 1,85x düzeyindedir. Dolayısıyla konsolide borç artışını bütünüyle otomotiv faaliyetlerinin finansman ihtiyacındaki yükselişle açıklamak doğru olmayacaktır. Stokların önceki çeyrekteki 68,56 milyar TL’den 75,41 milyar TL’ye yükselmesi ise işletme sermayesi ihtiyacı açısından izlenmesi gereken bir gelişmedir.
Nakit akışında, kârlılıktaki çeyreklik toparlanmaya rağmen geçen yıla göre belirgin bir zayıflama görülmektedir. İlk dokuz ayda işletme faaliyetlerinden sağlanan nakit akışı, 92,30 milyar TL’den 37,35 milyar TL’ye gerileyerek %59,5 azalmıştır. Şirketin sonuç bültenindeki tanıma göre serbest nakit akışı da 70,41 milyar TL’den 22,35 milyar TL’ye düşmüştür. Kartta duran varlık alımlarına ilişkin nakit çıkışlarını gösteren üçüncü çeyrek CAPEX tutarı, yıllık %25,2 azalışla 6,32 milyar TL olarak gerçekleşmiştir. Yatırım harcamalarındaki gerilemeye rağmen nakit üretiminin geçen yılın altında kalması, önümüzdeki dönemde stok yönetimi, işletme sermayesi disiplini ve operasyonel kârlılığın nakde dönüşümünü öne çıkarmaktadır…