


Doğan Holding (DOHOL) 2026 3. Çeyrek Bilanço Analizi
DOHOL, 2026 yılı 3. çeyreğinde 1,95 milyar TL net kar açıkladı. Net kar çeyreklik bazda %41 gerilerken, yıllık bazda %1083 artış gösterdi. Yıllık artışta Hepiyi Sigorta’nın net karındaki büyüme, Gümüştaş Madencilik’in artan üretimi ve iyileşen ürün karması ile net parasal zararın azalması etkili oldu. Karel’de personel giderlerinin düşmesi ve düşük karlı işlerin payının azalması operasyonel performansı desteklerken, şirketin yüksek borçluluğuna bağlı finansman giderleri net karı baskılamayı sürdürdü.
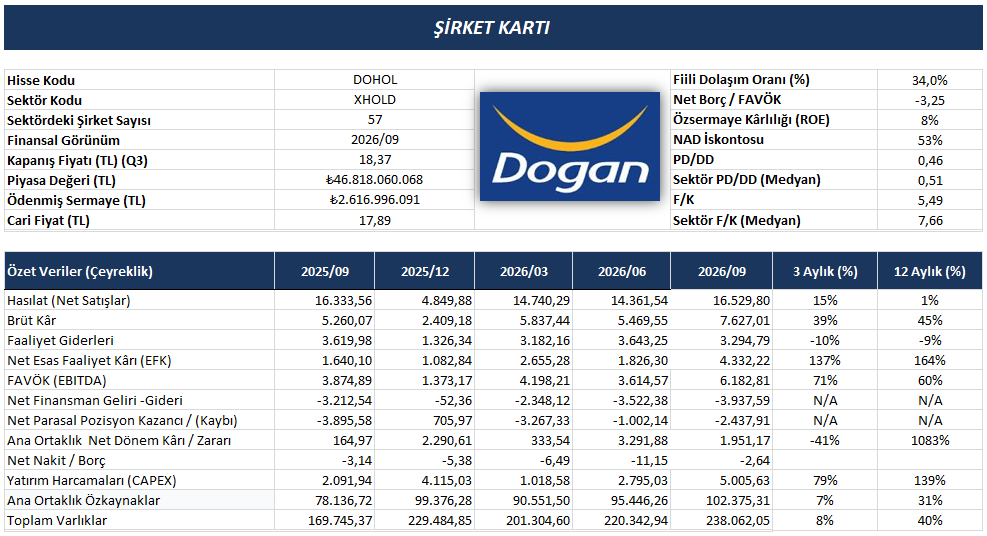
Doğan Holding, 2026 yılının üçüncü çeyreğinde 1,95 milyar TL ana ortaklık net dönem karı açıkladı. Net kar geçen yılın aynı dönemine göre %1083 artarken, bir önceki çeyreğe göre %41 geriledi. Operasyonel karlılıktaki iyileşmeye karşın finansman giderleri ve net parasal pozisyon zararının önceki çeyreğe göre artması, net kar üzerinde baskı oluşturdu.
Satış gelirleri üçüncü çeyrekte yıllık bazda %1, çeyreklik bazda %15 artarak 16,53 milyar TL’ye ulaştı. Brüt kar, yıllık %45 ve çeyreklik %39 artışla 7,63 milyar TL olarak gerçekleşti. Faaliyet giderlerinin yıllık %9, çeyreklik %10 azalarak 3,29 milyar TL’ye gerilemesi de operasyonel karlılığı destekledi.
Net esas faaliyet karı yıllık %164, çeyreklik %137 artarak 4,33 milyar TL’ye yükseldi. FAVÖK ise geçen yılın aynı dönemine göre %60, önceki çeyreğe göre %71 artışla 6,18 milyar TL oldu. Brüt kar marjı %46,14’e, esas faaliyet kar marjı %26,21’e ve FAVÖK marjı %37,40’a yükselerek hem yıllık hem de çeyreklik bazda iyileşme gösterdi.
Net finansman giderleri, geçen yılın aynı dönemindeki 3,21 milyar TL ve önceki çeyrekteki 3,52 milyar TL seviyelerinden 3,94 milyar TL’ye yükseldi. Net parasal pozisyon zararı ise yıllık bazda 3,90 milyar TL’den 2,44 milyar TL’ye gerilemesine karşın, önceki çeyrekteki 1,00 milyar TL seviyesine göre arttı. Bu görünümde net kar marjı yıllık bazda %1,01’den %11,80’e yükselirken, ikinci çeyrekteki %22,92 seviyesinin altında kaldı.
Bilanço tarafında ana ortaklık özkaynakları çeyreklik %7 ve yıllık %31 artışla 102,38 milyar TL’ye ulaştı. Toplam varlıklar ise çeyreklik %8, yıllık %40 artarak 238,06 milyar TL oldu. Yatırım harcamaları üçüncü çeyrekte yıllık %139 ve çeyreklik %79 artışla 5,00 milyar TL’ye yükseldi.
Genel olarak üçüncü çeyrekte brüt kardaki artış ve faaliyet giderlerindeki düşüş operasyonel performansı destekledi. Ancak artan finansman giderleri ve önceki çeyreğe göre yükselen parasal zarar, operasyonel iyileşmenin net kara yansımasını sınırladı.
Segment Bazlı Gelişmeler
Yenilenebilir Enerji
Galata Wind’in kurulu gücü üçüncü çeyrekte 354 MW seviyesinde korunurken, Türkiye ve Avrupa’daki enerji ve depolama yatırımlarına yönelik çalışmalar devam etmiştir. Elektrik üretimi yıllık %5 azalırken, dolar bazlı elektrik fiyatları geçen yıla göre %18 gerilemesine rağmen ikinci çeyreğe kıyasla toparlanmıştır. Gelirler yıllık %29 azalışla 869 milyon TL, FAVÖK %37 azalışla 540 milyon TL olarak gerçekleşmiştir. Elektrik fiyatlarındaki toparlanma ve maliyet kontrolü sayesinde FAVÖK marjı ikinci çeyrekteki %33 seviyesinden %62’ye yükselmiştir. Net kar ise yıllık %17 düşüşle 313 milyon TL olmuştur. Şirket, 2026 yılı üretim beklentisini 900–950 GWh aralığına indirirken, yaklaşık %60 FAVÖK marjı beklentisini korumuştur.
Madencilik
Gümüştaş’ta artan üretim ve pirit konsantresi satışları üçüncü çeyrek sonuçlarını desteklemiştir. Cevher üretimi yıllık %35 artarak 198 bin tona ulaşırken, gelirler %82 artışla 3,26 milyar TL’ye yükselmiştir. FAVÖK yıllık %166 artışla 1,86 milyar TL, net kar ise %49 artışla 1,20 milyar TL olmuştur. FAVÖK marjı %39’dan %57’ye çıkmıştır. İlk dokuz ayda 53 milyon dolar yatırım harcaması yapılırken, yıllık cevher işleme kapasitesi 600 bin tondan 840 bin tona yükselmiştir. Şirket, 2026 yılı için %40’ın üzerinde gelir büyümesi, %40–50 FAVÖK marjı ve yaklaşık 70 milyon dolar yatırım harcaması beklentilerini korumuştur.
Dijital Finansal Hizmetler
Hepiyi Sigorta’nın yönetilen portföy büyüklüğü Eylül itibarıyla yıllık %41 artarak 985 milyon dolara ulaşmıştır. Üçüncü çeyrekte brüt yazılan primler %45 artışla 10,4 milyar TL’ye, TMS 29 hariç net kar ise %113 artışla 2,55 milyar TL’ye yükselmiştir. Şirketin pazar payı zorunlu trafik sigortasında %7,1’e, kaskoda %4,6’ya çıkmış; Hepiyi Türkiye’nin en büyük üçüncü trafik ve yedinci kasko sigortacısı olmuştur. Dijital altyapının desteğiyle gider/gelir oranı %5 ile sektör ortalaması olan %10,1’in altında kalmıştır. 2026 yılı yönetilen portföy büyüklüğü artış beklentisi 200–250 milyon dolar aralığında korunmuştur.
Elektronik, Teknoloji & Sanayi – Karel ve Sesa Ambalaj
Karel’de yüksek marjlı işlerin payının artması ve işçilik maliyetlerinin azalması operasyonel karlılığı desteklemiştir. Üçüncü çeyrekte gelirler yıllık %4 artışla 5,48 milyar TL’ye, FAVÖK %115 artışla 1,08 milyar TL’ye yükselmiştir. FAVÖK marjı %10’dan %20’ye çıkarken, yüksek finansman giderleri net sonuçlar üzerinde baskı oluşturmaya devam etmiştir. Şirketin net zararı geçen yılın aynı dönemindeki 677 milyon TL’den 481 milyon TL’ye gerilemiştir.
Sesa Ambalaj’ın üçüncü çeyrek gelirleri yıllık %8 artışla 1,78 milyar TL’ye ulaşmıştır. Ancak bazı siparişlerin önceki çeyreğe çekilmesi, kur artışının enflasyonun gerisinde kalması ve maliyet baskıları karlılığı sınırlamıştır. FAVÖK %11 azalışla 227 milyon TL’ye, net kar %58 düşüşle 88 milyon TL’ye gerilerken, FAVÖK marjı %15’ten %13’e inmiştir. Premium ürünlerin gelirlerdeki payı %31’e yükselirken, ihracatın toplam satışlardaki payı %49 olmuştur. Yeni müşterilerin katkısıyla Birleşik Krallık ve ABD’nin toplam ihracattaki payı %42’ye ulaşmıştır.
Otomotiv & Mobilite – Doğan Trend
Doğan Trend’de MG satışları, daralan pazara rağmen rekabetçi fiyatlama ve yeni modellerin katkısıyla yıllık %178 artarak 854 adede yükselmiştir. Suzuki satışları ise yüksek gümrük vergileri, Swift modelinin satışlarının durdurulması ve krediye erişimdeki zorluklar nedeniyle %43 azalarak 919 adet olmuştur. Üçüncü çeyrek gelirleri yıllık %21 düşüşle 3,61 milyar TL’ye gerilerken, FAVÖK 129 milyon TL negatif gerçekleşmiştir. Net zarar 470 milyon TL ile geçen yılın aynı dönemine yakın kalmıştır. Şirket, Ekim ayında Kymco ve Piaggio Grubu motosiklet operasyonlarını sonlandırma kararı alarak kaynaklarını Suzuki, MG ve Maxus başta olmak üzere ana otomotiv markalarına yönlendirmiştir.
2026 Beklentileri
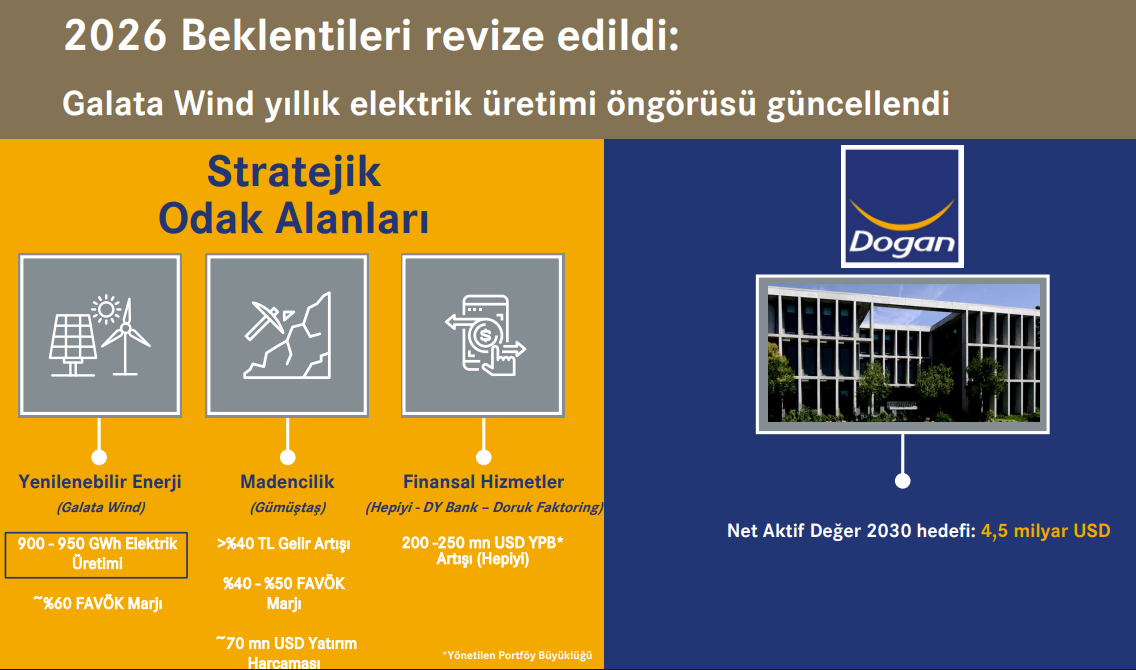
Kaynak: DOHOL Yatırımcı Sunumu
Doğan Holding’in güncellenen 2026 beklentilerinde, Galata Wind’in elektrik üretimi öngörüsü 950–1000 GWh aralığından 900–950 GWh aralığına indirilirken, yaklaşık %60 FAVÖK marjı beklentisi korunmuştur. Gümüştaş’ta ilk dokuz aylık sonuçların yıllık büyüme ve marj hedeflerinin üzerinde seyretmesine rağmen, %40’ın üzerinde TL bazlı gelir büyümesi, %40–50 FAVÖK marjı ve yaklaşık 70 milyon dolar yatırım harcaması beklentileri değiştirilmemiştir. Hepiyi Sigorta’da ise yönetilen portföy büyüklüğünde yıllık 200–250 milyon dolar artış hedefi korunmuştur. Genel olarak beklentiler, enerji üretiminde daha temkinli bir görünüme işaret ederken, madencilik ve sigortacılık faaliyetlerinin büyümeye katkısını sürdürmesinin öngörüldüğünü göstermektedir.
DOHOL 3Ç26 Değerleme Metodolojisi Ve Hedef Fiyat Değerlendirmesi
2026 yılı üçüncü çeyrek finansal sonuçları temel alınarak gerçekleştirilen bu değerleme çalışması, Doğan Holding’in (DOHOL) içsel değer dinamikleri ile piyasa beklentilerini dengeleyen 2 farklı metodolojinin birleşiminden oluşmaktadır.
Söz konusu modellerin ağırlıklandırılmasında; holding yapısının getirdiği iştirak dinamikleri, net aktif değer dengesi ve kârlılık potansiyeli esas alınmıştır:
Parçaların Toplamı ve Net Aktif Değer Yöntemi / SOTP - NAD (%70 Ağırlık):
Doğan Holding'in bünyesinde yer alan tüm iştiraklerinin etkin pay sahipliği oranları, güncel piyasa değerleri ve defter değerleri üzerinden net aktif değerinin hesaplandığı; holding seviyesindeki net borç/nakit pozisyonu ile 2017-2026 dönemini kapsayan tarihsel %35 medyan holding iskontosunun uygulandığı bu yaklaşım, değerleme çalışmamızın ana omurgasını ve temel dayanağını oluşturmaktadır.
Çarpan Bazlı İleri Dönem Piyasa Değeri Modeli (%30 Ağırlık):
Şirketin ve sektörün çarpan dinamiklerini harmanlayan hibrit yaklaşım neticesinde; gelecek dönem ana ortaklık net kâr ve ana ortaklık özsermaye büyüme patikası üzerinden türetilen ileri dönük çarpanlarla (PD/DD ve F/K) kurgulanan bu çok dönemli model, şirketin orta-uzun vadeli piyasa değeri potansiyelini yansıtmak amacıyla dâhil edilmiştir.
Doğan Holding için 2026 yılı ikinci çeyrek finansal sonuçlarının ardından paylaştığımız 39,00 TL seviyesindeki 12 aylık hedef fiyatımızı; üçüncü çeyrek finansal sonuçları sonrasında güncellediğimiz iki farklı modelin ağırlıklı ortalaması neticesinde 34,30 TL olarak revize ediyoruz.