


Türkiye Sigorta (TURSG) 2026 3. Çeyrek Bilanço Analizi
TURSG: Yüksek Karşılıklar ve Tahsilat Belirsizliği Kârlılık Görünümünü Zayıflatıyor
Türkiye Sigorta, 2026 yılının üçüncü çeyreğinde prim hacmindeki büyümesini sürdürürken, finansal yatırımlarda muhasebeleştirilen değer düşüklükleri ve tahsilat belirsizliği taşıyan alacaklar için ayrılan karşılıklar nedeniyle 5,48 milyar TL net zarar açıklamıştır. Teknik faaliyetler kâr üretmeye devam etmekle birlikte, artan hasar yükü ve teknik bölüme aktarılan yatırım gelirlerindeki gerileme kârlılığı zayıflatmıştır. Dokuz aylık net kârın yıllık %44,4 azalması ve finansal varlıkların geri kazanılabilirliğine ilişkin belirsizlikler, model portföyümüzde bulunan TURSG’nin yatırım görünümünü yeniden değerlendirmemizi gerektirmektedir.
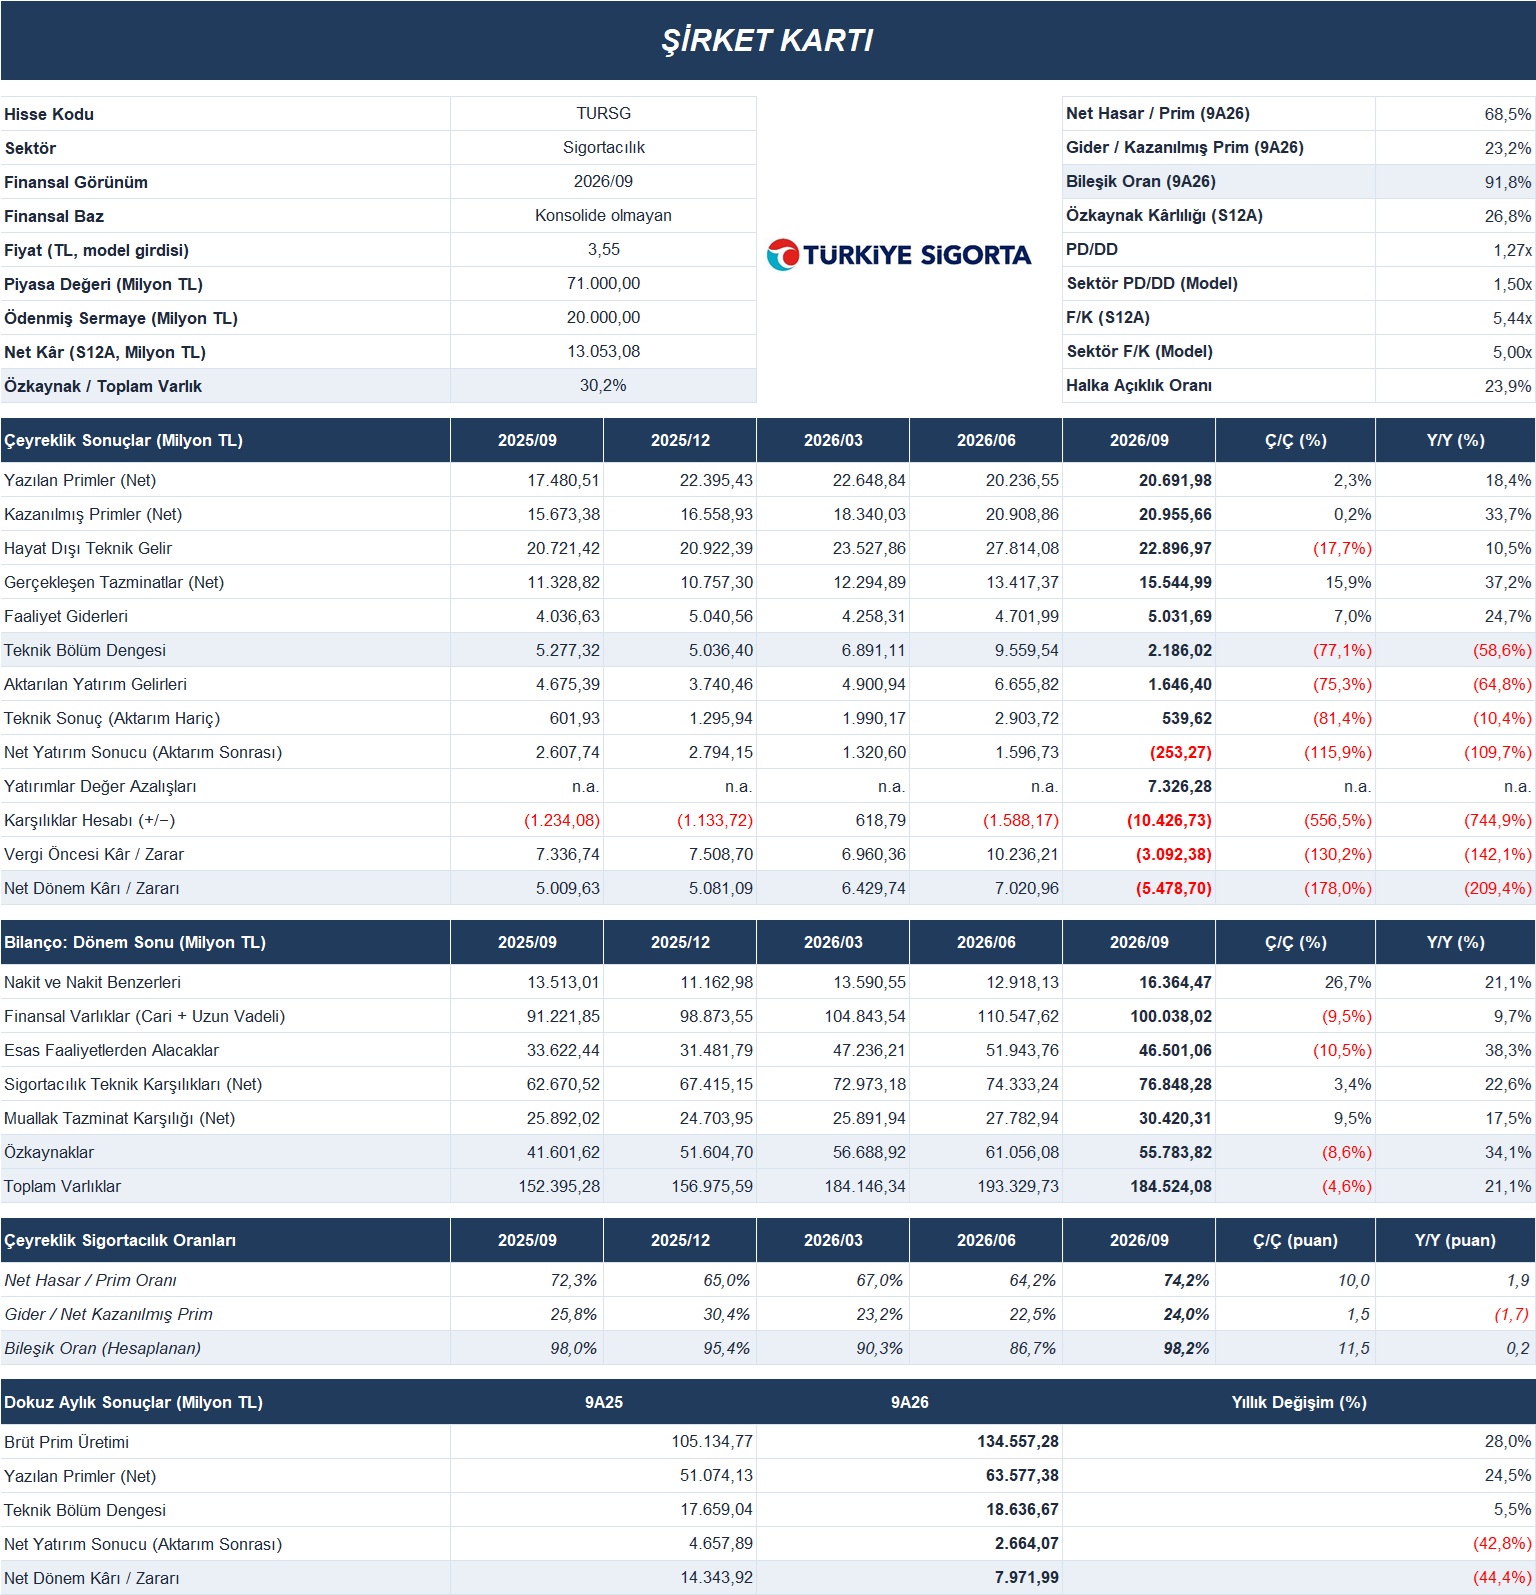
Şirketin dokuz aylık brüt prim üretimi yıllık %28,0 artışla 134,56 milyar TL’ye, reasürör payı ve ilgili kesintiler sonrasındaki net yazılan primleri ise %24,5 artışla 63,58 milyar TL’ye ulaşmıştır. Üçüncü çeyrekte net yazılan primler önceki çeyreğe göre %2,3, geçen yılın aynı dönemine göre %18,4 artarak 20,69 milyar TL olarak gerçekleşmiştir. Net kazanılmış primler yıllık %33,7 büyüyerek 20,96 milyar TL’ye ulaşmasına karşın, çeyreklik artış %0,2 ile sınırlı kalmıştır. Hayat dışı teknik gelir ise yıllık %10,5 artmış, önceki çeyreğe göre %17,7 gerileyerek 22,90 milyar TL olmuştur. Bu gerilemede, teknik bölüme aktarılan yatırım gelirlerinin çeyreklik %75,3 azalarak 1,65 milyar TL’ye düşmesi belirleyici olmuştur.
Teknik kârlılık tarafında, gerçekleşen net tazminatların çeyreklik %15,9 artışla 15,54 milyar TL’ye yükselmesi, kazanılmış primlerdeki sınırlı artışla birlikte hasar yükünü artırmıştır. Faaliyet giderleri de aynı dönemde %7,0 yükselerek 5,03 milyar TL’ye ulaşmıştır. Böylece çeyreklik net hasar/prim oranı %64,2’den %74,2’ye, faaliyet giderlerinin net kazanılmış primlere oranı %22,5’ten %24,0’a yükselmiştir. Hesaplanan bileşik oran, önceki çeyrekteki %86,7 seviyesinden %98,2’ye çıkarak teknik kârlılık marjındaki daralmaya işaret etmiştir. Teknik bölüm dengesi çeyreklik %77,1, yıllık %58,6 azalarak 2,19 milyar TL’ye gerilerken, yatırım aktarımı hariç teknik sonuç 539,62 milyon TL olmuştur. Dokuz aylık bileşik oran %91,8 seviyesinde bulunsa da son çeyrekte %100 eşiğine yaklaşılması, hasar gelişiminin ve fiyatlama disiplininin önemini artırmaktadır.
Türkiye Sigorta’nın 2026 yılının üçüncü çeyreğinde açıkladığı 5.478,70 milyon TL net zararın ana belirleyicisi, finansal yatırımlardaki değer düşüklükleri ve tahsil kabiliyeti belirsizleşen alacaklar için ayrılan karşılıklardır. Konsolide olmayan mali tabloların 11 numaralı dipnotunda (s.55–56), finansal varlıklar için dönem içinde 7.326,28 milyon TL değer düşüklüğü gideri muhasebeleştirildiği görülmektedir. Bu tutarın 3.658,46 milyon TL’si satılmaya hazır, 291,97 milyon TL’si vadeye kadar elde tutulacak, 3.375,85 milyon TL’si ise alım satım amaçlı finansal varlıklardan kaynaklanmaktadır. Bilançodaki toplam finansal varlık değer düşüklüğü karşılığı bakiyesi ise 7.376,28 milyon TL olarak raporlanmıştır. 12 numaralı dipnotta (s.58) açıklanan diğer önemli gelişme, bir aracı kurum nezdinde emanet olarak bulunan finansal varlıkların işlem vadesinde şirkete iade edilmemesidir. Bu nedenle 8.963,26 milyon TL tutarındaki varlık finansal yatırımlardan çıkarılarak alacak olarak sınıflandırılmış ve tahsil belirsizliği nedeniyle tamamına karşılık ayrılmıştır. Şirket, tahsilata yönelik hukuki süreçlerin ve düzenleyici kurum nezdindeki başvuruların devam ettiğini belirtmektedir. 47 numaralı dipnota (s.80) göre yalnızca üçüncü çeyrekte kaydedilen toplam karşılık gideri 10.426,73 milyon TL olup bunun 9.238,45 milyon TL’sini şüpheli alacak, 1.188,28 milyon TL’sini diğer karşılık giderleri oluşturmaktadır. İade edilmeyen varlıklara ilişkin 8.963,26 milyon TL’lik karşılık bu toplamın içinde bulunduğundan ayrıca eklenmemelidir. Böylece finansal yatırım değer düşüklüğü gideri ile toplam karşılık giderinin üçüncü çeyrekteki birleşik tutarı 17.753,02 milyon TL’ye ulaşmıştır. Aynı çeyrekte teknik bölüm dengesi 2.186,02 milyon TL kâr üretmeye devam etmiş, 5.256,31 milyon TL ertelenmiş vergi geliri giderlerin etkisini kısmen hafifletmiş, ancak 2.386,32 milyon TL vergi karşılığının da etkisiyle dönem net zararla kapanmıştır. İlk dokuz aylık net kâr ise yıllık %44,4 azalarak 7.971,99 milyon TL’ye gerilemiştir. Bu tablo, finansal varlık kalitesi, karşı taraf riski ve tahsilatın zamanı ile tutarına ilişkin belirsizlikleri yatırım değerlendirmemizin merkezine taşımakta ve TURSG’yi model portföyden çıkarma yönündeki değerlendirmemizi güçlendirmektedir.
Bilanço tarafında toplam varlıklar yıllık %21,1 artmasına rağmen önceki çeyreğe göre %4,6 azalarak 184,52 milyar TL’ye gerilemiştir. Cari ve uzun vadeli finansal varlıkların toplamı çeyreklik %9,5 düşüşle 100,04 milyar TL olurken, özkaynaklar %8,6 azalarak 55,78 milyar TL’ye inmiştir. Özkaynakların toplam varlıklara oranı %30,2 düzeyindedir. Nakit ve nakit benzerleri çeyreklik %26,7 artışla 16,36 milyar TL’ye yükselmiştir. Diğer taraftan, net sigortacılık teknik karşılıkları 76,85 milyar TL’ye, net muallak tazminat karşılığı ise çeyreklik %9,5 artışla 30,42 milyar TL’ye ulaşmıştır. Bu görünüm, yatırım varlıklarının tahsil kabiliyetinin yanında hasar yükümlülüklerinin gelişiminin de bilanço değerlendirmesinde yakından izlenmesini gerektirmektedir.
Kartta kullanılan 3,55 TL fiyat üzerinden TURSG’nin piyasa değeri 71,0 milyar TL, son 12 aylık F/K oranı 5,44 ve PD/DD oranı 1,27 seviyesindedir. Son 12 aylık özkaynak kârlılığı ise %26,8 olarak hesaplanmaktadır. PD/DD çarpanı, değerleme modelimizde kullanılan 1,50 referansının altında bulunurken F/K oranı 5,00 referansının üzerindedir. Bununla birlikte, mevcut değerlendirmemizde finansal varlıkların geri kazanılabilirliği, tahsilat sürecinin belirsizliği ve yatırım portföyünün risk yönetimi, çarpan karşılaştırmasından daha belirleyici hale gelmiştir. Prim büyümesine ve devam eden teknik kârlılığa rağmen, bu riskler TURSG’yi model portföyden çıkarma yönündeki değerlendirmemizi güçlendirmektedir.