


Sabancı Holding (SAHOL) 2026 3. Çeyrek Bilanço Analizi
Sabancı Holding, 2026 yılının üçüncü çeyreğinde yıllık %384 artışa karşın çeyreklik %70 düşüşle 4,26 milyar TL ana ortaklık net dönem karı açıkladı. Net kardaki yıllık artışta, banka dışı faaliyetlerdeki operasyonel iyileşme, özellikle enerji segmentinde azalan vergi giderleri, bankacılık tarafındaki daha düşük parasal kayıplar ve gerileyen finansman giderleri etkili oldu. Bankacılık segmentinin zarar katkısı ve Carrefoursa satışının kapanış etkisi ise karlılığı sınırladı. Carrefoursa işlem etkisi hariç tutulduğunda konsolide net kar 4,5 milyar TL seviyesinde gerçekleşti.
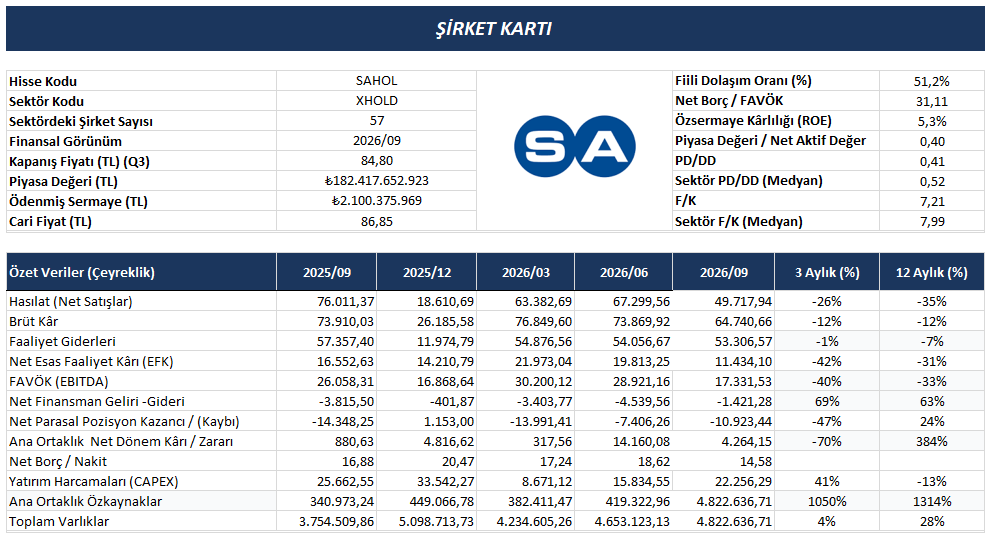
Sabancı Holding’in net satışları, 2026 yılının üçüncü çeyreğinde geçen yılın aynı dönemine göre %35, bir önceki çeyreğe göre ise %26 azalarak 49,7 milyar TL seviyesinde gerçekleşti. Brüt kar yıllık ve çeyreklik bazda %12 düşüşle 64,7 milyar TL’ye gerilerken, faaliyet giderleri yıllık %7 ve çeyreklik %1 azalarak 53,3 milyar TL oldu.
Operasyonel tarafta net esas faaliyet karı yıllık %31 ve çeyreklik %42 azalarak 11,4 milyar TL’ye geriledi. FAVÖK ise yıllık %33 ve bir önceki çeyreğe göre %40 düşüşle 17,3 milyar TL seviyesinde gerçekleşti. Faaliyet giderlerindeki düşüşün brüt kardaki gerilemeye kıyasla sınırlı kalması, operasyonel karlılık üzerinde baskı oluşturdu.
Net finansman gideri, yıllık %63 ve çeyreklik %69 azalarak 1,4 milyar TL’ye geriledi. Net parasal pozisyon zararı ise geçen yılın aynı dönemindeki 14,3 milyar TL’den 10,9 milyar TL’ye düşerken, önceki çeyrekteki 7,4 milyar TL’ye göre %47 arttı. Ana ortaklık net dönem karı, yıllık %384 artışla 4,26 milyar TL’ye ulaşmasına karşın, ikinci çeyrekteki 14,16 milyar TL seviyesine göre %70 geriledi.
Yatırım harcamaları yıllık %6 azalırken, çeyreklik %46 artışla 26,0 milyar TL’ye yükseldi. Ana ortaklık özkaynakları yıllık %30 ve çeyreklik %5 artarak 442,4 milyar TL’ye, toplam varlıklar ise yıllık %28 ve çeyreklik %4 artışla 4,82 trilyon TL’ye ulaştı. Özkaynak karlılığı %5,76, Net Borç/FAVÖK oranı ise 2,74 seviyesinde gerçekleşti. Genel olarak üçüncü çeyrekte gelirler ve operasyonel karlılık gerilerken, yıllık bazda azalan finansman giderleri ve parasal kayıplar net karı destekledi.
Finansal Gelişmeler
Kombine gelirler, 2026 yılının üçüncü çeyreğinde yıllık bazda %14 azalarak 440 milyar TL seviyesinde gerçekleşti. Bankacılık ve banka dışı faaliyetlerde benzer oranlarda gerileme görülürken, banka dışı gelirlerdeki düşüşte ağırlıklı olarak portföyden çıkışlar etkili oldu. Gelir kompozisyonu %53 bankacılık ve %47 banka dışı faaliyetler şeklinde oluştu.
Operasyonel karlılıkta bankacılık ve banka dışı faaliyetler arasında ayrışma izlendi. Kombine FAVÖK, bankacılık katkısındaki zayıflamanın etkisiyle yıllık %9 azalarak 46,9 milyar TL’ye geriledi. Bankacılık FAVÖK’ü %34 düşerken, banka dışı FAVÖK enerji ve finansal hizmetler segmentlerinin desteğiyle %7 arttı. Banka dışı FAVÖK marjı %12,8’den %16,0’ya yükselirken, konsolide tarafta banka dışı FAVÖK büyümesi %11 olarak gerçekleşti.
Sabancı Holding, üçüncü çeyrekte geçen yılın aynı dönemindeki 881 milyon TL’ye karşılık 4,3 milyar TL konsolide net kar açıkladı. Bankacılık segmentinin konsolide net kara katkısı 1,1 milyar TL zarar yönünde olurken, banka dışı faaliyetler 5,3 milyar TL pozitif katkı sağladı. Operasyonel performanstaki iyileşme, özellikle enerji segmentinde azalan vergi giderleri, bankacılık tarafındaki daha düşük parasal kayıplar ve diğer segmentindeki gerileyen finansman giderleri karlılığı destekledi. Carrefoursa satışının işlem kapanış etkisi hariç tutulduğunda konsolide net kar 4,5 milyar TL’ye ulaşarak geçen yılın yaklaşık beş katına çıktı.
Konsolide özkaynak karlılığı (ROE), yılbaşındaki %1 seviyesinden %5,7’ye yükselerek karlılıktaki toparlanmayı yansıttı.
Banka dışı operasyonel nakit akışı, yılın ilk dokuz ayında 63 milyar TL seviyesinde gerçekleşti. Yıllık bazdaki gerilemede artan işletme sermayesi ihtiyacı ve özellikle enerji ile malzeme teknolojileri segmentlerinde bazı ödemelerin zamanlaması etkili oldu. Banka dışı Net Borç/FAVÖK oranı ise 1,6x ile Holding’in 2,0x politika eşiğinin altında kaldı.
Portföyden çıkışlar ve net temettü akışlarının ardından Holding solo net nakit pozisyonu, Eylül sonu itibarıyla 31,9 milyar TL olarak gerçekleşti. Carrefoursa satışına ilişkin yaklaşık 6,5 milyon dolarlık ek kapanış ödemesi Ekim ayında yapıldığı için dönem sonu nakit rakamına yansımadı.
Banka dışı yatırım harcamalarının satışlara oranı, yılın ilk dokuz ayında %14,4 seviyesinde gerçekleşti. Bu oran, Holding’in orta vadeli %15–%20 hedef aralığının hafif altında kalırken, yatırımlar devam etti. Bilanço sonrasında ise sermaye tahsisi kapsamında azami üç yıl süreli ve 7 milyar TL tutarında pay geri alım programı başlatıldı.
Stratejik Gelişmeler
Sabancı Holding, portföy dönüşümü kapsamında Carrefoursa’daki paylarının tamamının Yeni Mağazacılık A.Ş.’ye devrini 31 Temmuz’da tamamladı. Kapanış düzeltmeleri sonrasında Holding’in alıcıya yaptığı toplam ödeme, Ekim ayındaki ek ödeme dahil 91,95 milyon dolar olarak gerçekleşti.
Malzeme teknolojileri tarafında Çimsa, Eskişehir Fabrikası’nda yıllık elektrik tüketiminin yaklaşık %25’ini karşılaması öngörülen atık ısıdan elektrik üretim tesisini devreye aldı. Mevcut güneş enerjisi santraliyle birlikte bu oranın yaklaşık %40’a ulaşması bekleniyor. Şirket ayrıca Mersin’deki yeni yatırımıyla yıllık kalsiyum alüminat çimento klinkeri kapasitesini 131 bin tondan 197 bin tona yükseltti.
Enerji segmentinde Enerjisa Üretim, 1000 MW’lık YEKA-2 rüzgar portföyünün son türbin kurulumunu tamamladı. FMO ve DEG ile imzalanan 180 milyon dolarlık anlaşmayla projelerin finansman süreci tamamlanırken, toplam finansman yaklaşık 1,4 milyar dolara ulaştı. Enerjisa Enerji ise elektrik dağıtım altyapısı yatırımlarını desteklemek amacıyla EBRD ile yedi yıl vadeli, 207 milyon dolar karşılığı TL finansman anlaşması imzaladı.
Kordsa, iç kaynaklardan gerçekleştirdiği bedelsiz sermaye artırımıyla sermayesini yaklaşık 3,70 milyar TL’ye yükseltti. Ardından sermayesinin yaklaşık 7,39 milyar TL’ye çıkarılmasını öngören %100 oranındaki bedelli sermaye artırımı için SPK’ya başvurdu.
Stratejik Gelişmeler (Bilanço Sonrası)
Sabancı Holding, 16 Ekim 2026 tarihinde azami üç yıl süreli, 7 milyar TL fon tutarlı ve 42 milyon lot payı kapsayan bir geri alım programı başlattı. Program kapsamında 27 Ekim itibarıyla sermayenin %0,04’üne karşılık gelen 876 bin lot pay geri alınırken, alınan payların program süresince satılmayacağı belirtildi.
Holding yönetimi ve Sabancı ailesi üyeleri de kişisel pay alımları gerçekleştirdi. 19 Ekim’de Yönetim Kurulu Başkanı Hayri Çulhacı ve CEO Kıvanç Zaimler ayrı ayrı 175.650 lot, CFO Mustafa Aydın ise 115.000 lot SAHOL payı satın aldı. Aynı tarihte, Serra Sabancı’nın yatırım yaptığı özel bir fon ile Dilek Sabancı tarafından eşit tutarlarda olmak üzere toplam 2.310.000 lot pay alındı. Bu alımlar, yönetim ve ana paydaşların Holding’in uzun vadeli değer yaratma potansiyeline yönelik güvenini yansıttı.
İş Kolları Performansı
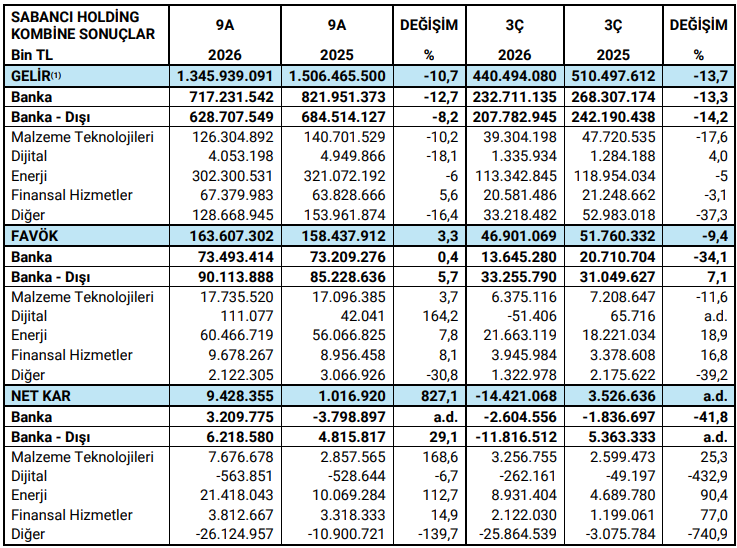
Bankacılıkta, fonlama maliyetlerindeki oynaklık ve parasal gevşemenin beklenenden yavaş ilerlemesi net faiz marjlarını baskıladı. Ücret ve komisyon gelirleri ile aktif kalitesi sonuçları desteklese de segmentin kombine FAVÖK’ü yıllık %34 geriledi. Finansal hizmetlerde ise hayat ve emeklilik faaliyetlerindeki büyüme ve karlılık öne çıkarken, hayat dışı sigortacılıkta portföy kalitesine odaklanan yaklaşım sürdü.
Enerji segmenti, banka dışı operasyonel performansın başlıca destekleyicisi oldu. Enerjisa Üretim’de yenilenebilir kapasitenin artması, elverişli hidroloji koşulları ve yan hizmet gelirleri sayesinde FAVÖK yıllık %23 yükseldi. Dağıtım faaliyetlerinde düzenlemeye tabi varlık tabanı ve ABD operasyonlarının artan katkısı da segmentin sonuçlarını destekledi.
Malzeme teknolojilerinde, çimento faaliyetlerinin uluslararası büyümesi yurt içindeki zayıf talebi dengelerken, lastik tarafında fiyatlama disiplini, ürün kompozisyonu ve ticari yenileme pazarı satışları marjları destekledi. Kompozit faaliyetlerindeki güçlü talep ise lastik güçlendirme iş kolundaki baskıyı dengeledi. Dijital ve diğer faaliyetlerde zayıf talep ortamına karşı maliyet disiplini korunurken, portföyden çıkışların etkisi finansal sonuçlara yansıdı.
SAHOL 3Ç26 Değerleme Metodolojisi Ve Hedef Fiyat Değerlendirmesi
2026 yılı üçüncü çeyrek finansal sonuçları temel alınarak gerçekleştirilen bu değerleme çalışması, Sabancı Holding’in (SAHOL) içsel değer dinamikleri ile piyasa beklentilerini dengeleyen 2 farklı metodolojinin birleşiminden oluşmaktadır.
Söz konusu modellerin ağırlıklandırılmasında; holding yapısının getirdiği iştirak dinamikleri, net aktif değer dengesi ve kârlılık potansiyeli esas alınmıştır:
Parçaların Toplamı ve Net Aktif Değer Yöntemi / SOTP - NAD (%60 Ağırlık):
Sabancı Holding'in bünyesinde yer alan tüm iştiraklerinin etkin pay sahipliği oranları, güncel piyasa değerleri ve bağımsız değerleme raporları üzerinden net aktif değerinin hesaplandığı; holding merkezindeki (solo) net nakit pozisyonunun eklendiği ve %40 makul NAD iskontosunun uygulandığı bu varlık bazlı yaklaşım, şirketin sahip olduğu öz varlık çıpasını ve içsel değerini yansıtması amacıyla değerleme çalışmamızın ana omurgasını oluşturmaktadır.
Çarpan Bazlı İleri Dönem Piyasa Değeri Modeli (%40 Ağırlık):
Şirketin kârlılık ve özkaynak büyüme patikasını esas alarak yıllıklandırılmış finansallar üzerinden türetilen ve F/K ile PD/DD çarpan dengesini harmanlayan bu dinamik model, holdingin kârlılık odaklı piyasa değeri potansiyelini ve operasyonel nakit yaratma gücünü yansıtmak amacıyla çalışmaya dâhil edilmiştir.
Bu kapsamda, uygulanan iki farklı modelin ağırlıklı ortalaması neticesinde ulaşılan 132 TL seviyesi, Sabancı Holding için 12 aylık hedef fiyat olarak belirlenmiştir.