


Türk Hava Yolları (THYAO) 2026 3. Çeyrek Bilanço Analizi
THYAO: Güçlü Ciro Büyümesine Rağmen Kârlılık Marjlarında Baskı…
Türk Hava Yolları, 2026 yılının üçüncü çeyreğinde güçlü ciro büyümesini sürdürürken, maliyetlerdeki artış kârlılık marjları üzerinde baskı oluşturmuştur. Şirketin hasılatı geçen yılın aynı dönemine göre %40,0 artarak 395,96 milyar TL’ye ulaşırken, FAVÖK %10,6 yükselişle 69,18 milyar TL, ana ortaklık net kârı ise %9,7 artışla 61,47 milyar TL olarak gerçekleşmiştir. Önceki çeyreğe göre operasyonel kârlılıkta belirgin bir toparlanma kaydedilmesine karşın, FAVÖK marjının yıllık bazda %22,1’den %17,5’e gerilemesi, satış büyümesinin kârlılığa aynı ölçüde yansımadığını göstermektedir. Artan yatırım harcamaları ve yükselen net borç, nakit üretiminin ve finansman ihtiyacının önemini artırmaktadır.
Ülkemizin bayrak taşıyıcı havayolu olan THYAO indirgenmiş nakit akım analizi ve göreceli değerleme yöntemlerine göre halen yatırım yapılabilir seviyesindedir. THYAO nın İNA ya göre olması gereken değeri tarafımızdan yaklaşık 470,5 TL olarak hesaplanmıştır. Model portföyümüzde THYAO için hedef fiyatımızı 470,5 TL’ye güncelliyoruz ve portföyümüzde tutmaya devam ediyoruz.
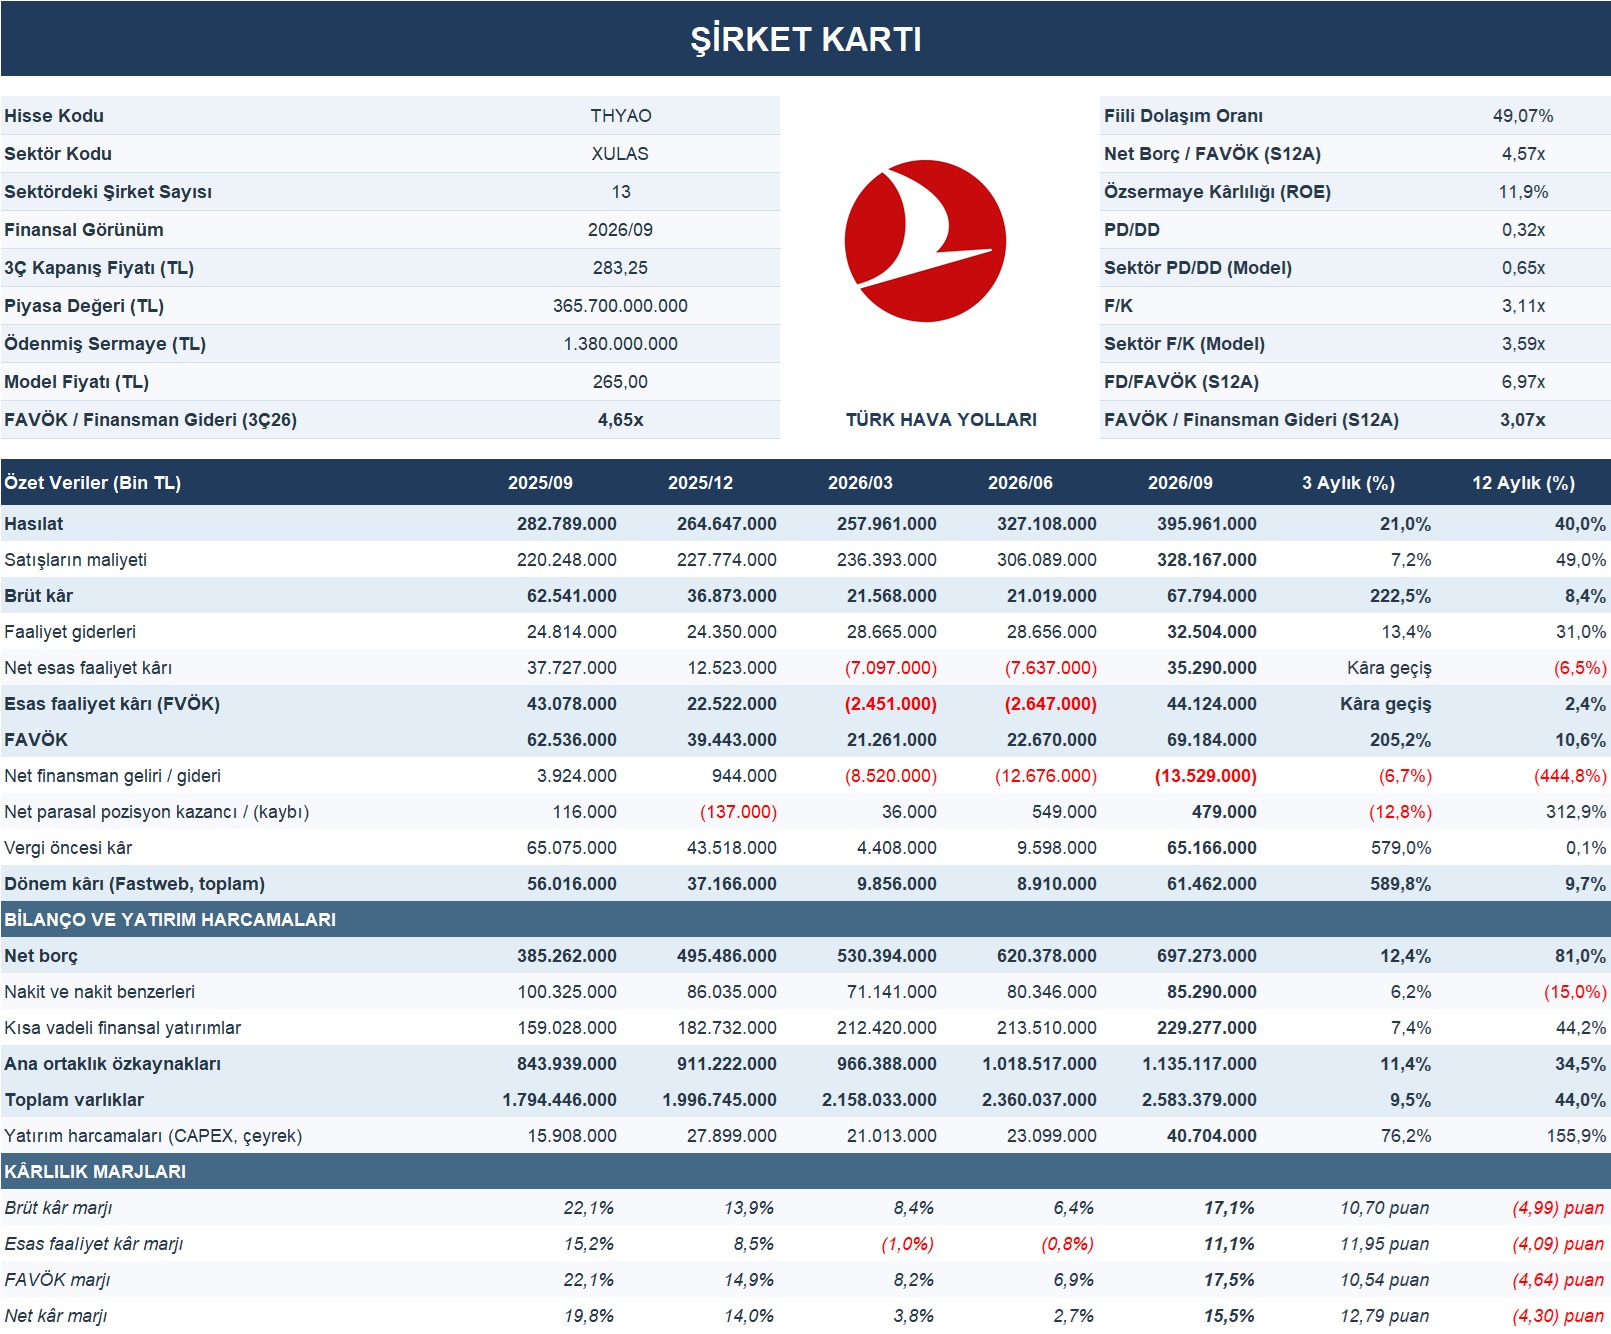
THYAO’nun 2026 yılı üçüncü çeyrek hasılatı, önceki çeyreğe göre %21,0, geçen yılın aynı dönemine göre %40,0 artarak 395,96 milyar TL’ye ulaşmıştır. Satışların maliyetinin yıllık %49,0 yükselmesi, ciro büyümesinin brüt kâra yansımasını sınırlamıştır. Brüt kâr yıllık %8,4 artışla 67,79 milyar TL olarak gerçekleşirken, brüt kâr marjı %22,1’den %17,1’e gerilemiştir. Bununla birlikte, önceki çeyrekte %6,4 seviyesinde bulunan brüt kâr marjındaki 10,70 puanlık toparlanma, üçüncü çeyrekte maliyetlerin satışlara oranında belirgin bir iyileşmeye işaret etmektedir.
Faaliyet giderleri, çeyreklik %13,4 ve yıllık %31,0 artışla 32,50 milyar TL’ye yükselmiş; her iki karşılaştırmada da satış büyümesinin gerisinde kalarak operasyonel toparlanmayı desteklemiştir. Önceki çeyrekte 7,64 milyar TL zarar açıklanan net esas faaliyet sonucu, üçüncü çeyrekte 35,29 milyar TL kâra dönmüştür. Ancak bu tutar, geçen yılın aynı döneminin %6,5 altında kalmıştır. Esas faaliyet kârı 44,12 milyar TL’ye ulaşırken FAVÖK, çeyreklik %205,2 ve yıllık %10,6 artışla 69,18 milyar TL olmuştur. FAVÖK marjının önceki çeyrekteki %6,9’dan %17,5’e yükselmesine karşın, geçen yılki %22,1 seviyesinin altında kalması, yıllık bazda marj baskısının sürdüğünü göstermektedir.
Finansman tarafında, geçen yılın üçüncü çeyreğinde kaydedilen 3,92 milyar TL net finansman gelirinin yerini 13,53 milyar TL net finansman gideri almıştır. Net finansman gideri önceki çeyreğe göre de %6,7 artarak kârlılığı sınırlamıştır. Vergi öncesi kâr yıllık yalnızca %0,1 yükselişle 65,17 milyar TL olurken, toplam dönem net kârı %9,7 artarak 61,46 milyar TL’ye ulaşmıştır. Vergi öncesi kârdaki sınırlı artışa karşılık net kârın daha hızlı büyümesi, azalan vergi yükünün sonuçlara katkısını göstermektedir. Net kâr marjı önceki çeyrekteki %2,7’den %15,5’e yükselmiş, geçen yılın aynı dönemindeki %19,8’in ise altında kalmıştır.
Bilanço tarafında toplam varlıklar yıllık %44,0 artışla 2,58 trilyon TL’ye, ana ortaklık özkaynakları ise %34,5 artışla 1,14 trilyon TL’ye ulaşmıştır. Üçüncü çeyrek yatırım harcamaları, çeyreklik %76,2 ve yıllık %155,9 artarak 40,70 milyar TL olarak gerçekleşmiştir. Yatırım harcamalarındaki hızlanmayla birlikte izlenmesi gereken net borç, önceki çeyreğe göre %12,4, geçen yılın aynı dönemine göre %81,0 artışla 697,27 milyar TL’ye yükselmiştir. Net borcun hem varlıklardan hem de özkaynaklardan daha hızlı büyümesi, önümüzdeki dönemlerde yatırımların nakit üretimine katkısını ve finansman ihtiyacının yönetimini daha önemli hâle getirmektedir.
Nakit ve nakit benzerleri ile kısa vadeli finansal yatırımların toplamı 314,57 milyar TL seviyesinde bulunurken, net borç/FAVÖK oranı 4,57 seviyesindedir. FAVÖK’ün brüt finansman giderlerini karşılama oranının üçüncü çeyrekte 4,65, son 12 ayda ise 3,07 olması, son çeyrekteki toparlanmayı desteklemekle birlikte finansman yükünün izlenmesi gerektiğini göstermektedir. Kartta esas alınan 265 TL referans fiyat üzerinden hesaplanan 3,11 F/K ve 0,32 PD/DD çarpanları, modeldeki sektör medyanlarının altında bulunmaktadır. Bu iskonto değerlendirilirken, %11,9 özsermaye kârlılığı, yıllık marj daralması ve artan borçluluk birlikte dikkate alınmalıdır. THYAO açısından değerlemeyi destekleyecek temel gelişmelerin, operasyonel toparlanmanın kalıcı hâle gelmesi ve yatırımların güçlü nakit üretimine dönüşmesi olacağını düşünüyoruz.