


Enerjisa Enerji (ENJSA) 2026 3. Çeyrek Bilanço Analizi
Hasılat gerilerken faaliyet kârlılığı güçlendi
Enerjisa Enerji’nin (ENJSA) 2026 yılının üçüncü çeyreğinde hasılatı yıllık %3,9 azalarak 75,76 milyar TL’ye gerilerken, brüt kârı %17,5 artışla 20,34 milyar TL’ye ulaştı. Brüt kâr marjının %21,9’dan %26,8’e yükselmesiyle esas faaliyet kârı yıllık %29,9 artarak 14,51 milyar TL’ye çıktı. Net finansman giderindeki artışa rağmen net dönem kârı, geçen yılın aynı çeyreğindeki 959 milyon TL’den 3,78 milyar TL’ye yükseldi.
ENJSA’nın bu dönem için hesaplanan F/K’sı 14,87 sektörün ise 18,31’dir. Firmanın PD/DD ise 1,13 ve sektör ortalaması ise 1,04’tür. ENJSA’nın hedef fiyatı İndirgenmiş Nakit Akımları yöntemine göre tarafımızdan 153 TL olarak bulunmuştur.
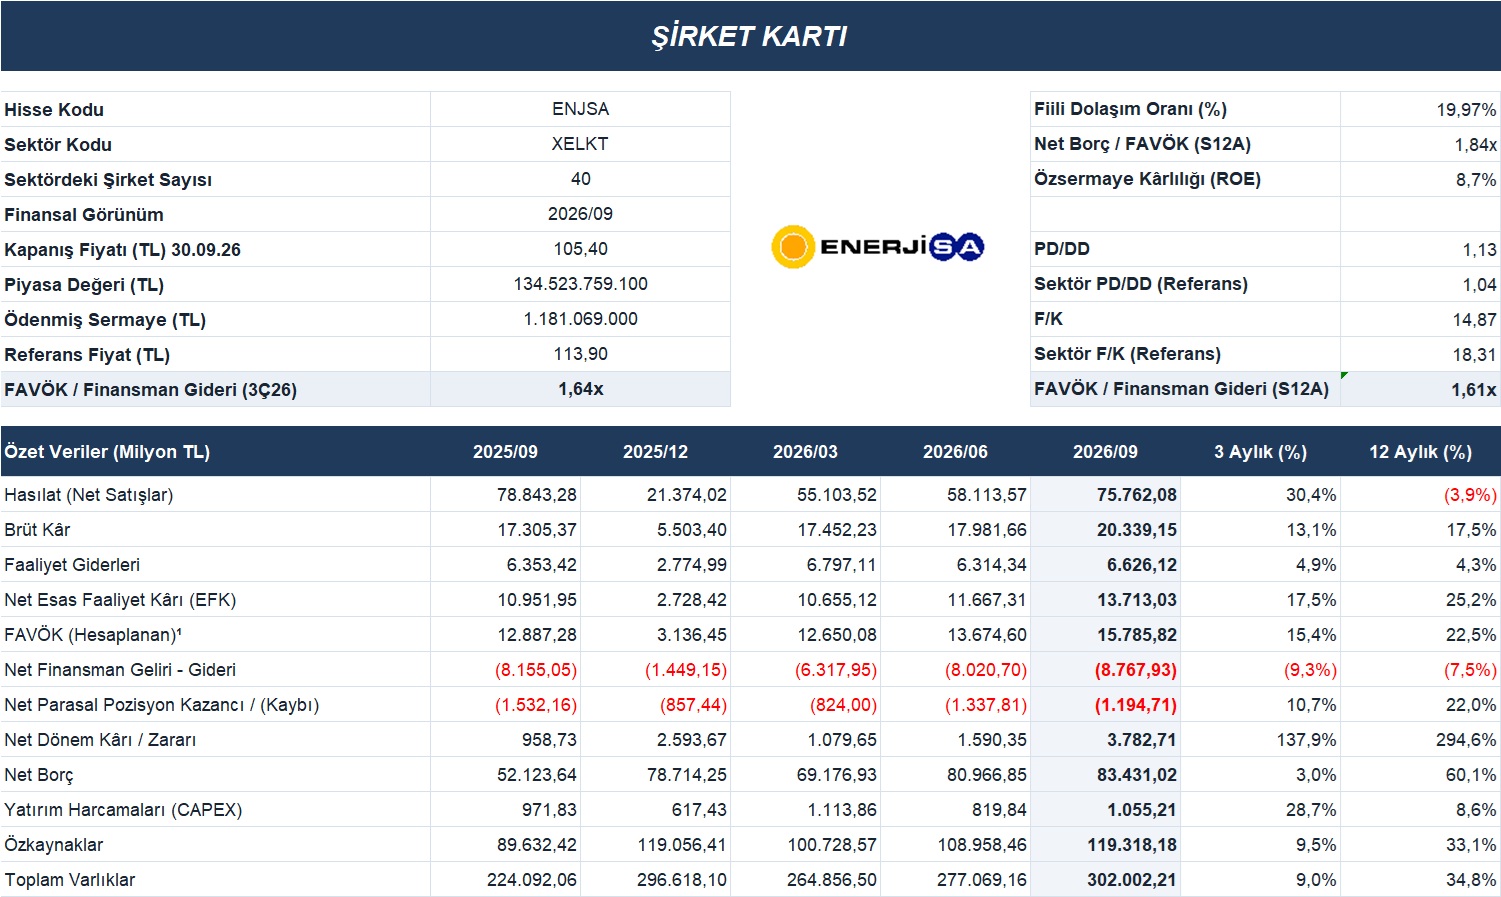
Enerjisa Enerji’nin üçüncü çeyrek hasılatı, önceki çeyreğe göre %30,4 artarak 75,76 milyar TL’ye ulaşırken, geçen yılın aynı döneminin %3,9 altında kaldı. Brüt kâr ise yıllık %17,5 artışla 20,34 milyar TL’ye yükseldi. Böylece brüt kâr marjı geçen yılın aynı çeyreğindeki %21,9’dan %26,8’e çıktı. İkinci çeyrekte %30,9 olan brüt kâr marjındaki düşüş, satışlardaki çeyreklik artışın brüt kâra daha sınırlı yansıdığını gösteriyor.
Faaliyet giderleri önceki çeyreğe göre %4,9, yıllık bazda %4,3 artarak 6,63 milyar TL oldu. Brüt kâr artışının faaliyet giderlerindeki yükselişi aşmasıyla, diğer faaliyet gelir ve giderleri öncesindeki net esas faaliyet kârı yıllık %25,2 artarak 13,71 milyar TL’ye ulaştı. Firma kartında hesaplanan FAVÖK ise çeyreklik %15,4 ve yıllık %22,5 artışla 15,79 milyar TL oldu. FAVÖK marjı yıllık 4,5 puan iyileşerek %20,8’e yükseldi.
Net finansman gideri yıllık %7,5 artarak 8,77 milyar TL’ye çıkarken, net parasal pozisyon kaybı %22 azalarak 1,19 milyar TL’ye geriledi. Faaliyet kârlılığındaki artış ve parasal kayıptaki azalış, yükselen net finansman giderine rağmen dönem kârını destekledi. Net dönem kârı önceki çeyrekteki 1,59 milyar TL’den 3,78 milyar TL’ye yükselirken, net kâr marjı %2,7’den %5,0’e çıktı.
Eylül sonu itibarıyla toplam varlıklar 302,00 milyar TL’ye, özkaynaklar 119,32 milyar TL’ye ulaştı. Net borç önceki çeyreğe göre %3,0, yıllık bazda %60,1 artarak 83,43 milyar TL’ye yükseldi. Son 12 aylık net borç/FAVÖK oranı 1,84x, FAVÖK’ün finansman giderini karşılama oranı ise 1,61x seviyesinde gerçekleşti. Firma kartındaki 14,87x F/K çarpanı 18,31x sektör referansının altında, 1,13x PD/DD çarpanı ise 1,04x sektör referansının üzerinde bulunuyor. ENJSA için hisse başına hedef fiyatımız 153 TL olarak belirliyoruz.