


Coca-Cola (CCOLA) 2026 3. Çeyrek Bilanço Analizi
Satış Hacmi Arttı, Marjlar Daraldı, Net Borç Geriledi
Coca-Cola İçecek, 2026 yılının üçüncü çeyreğinde uluslararası operasyonların desteğiyle satış hacmini yıllık %8,3 artırarak 516 milyon ünite kasaya çıkarmıştır. Hasılat %1,0 artışla 68,4 milyar TL’ye ulaşırken, satış maliyetleri ve faaliyet giderlerinin hasılattan daha hızlı artması kârlılığı baskılamıştır. FAVÖK yıllık %12,8 azalarak 13,2 milyar TL’ye, FAVÖK marjı ise %22,3’ten %19,3’e gerilemiştir. Bilançoda net borcun bir önceki çeyreğe göre %55,1 azalarak 13,5 milyar TL’ye inmesi ve net borç/FAVÖK oranının 0,29x seviyesine gerilemesi öne çıkmıştır.
CCOLA’nın bu dönem için hesaplanan F/K’sı 11,33 sektörün ise 11,55dir. Firmanın PD/DD ise 2,04 ve sektör ortalaması ise 1,75’dür. CCOLA’nın İndirgenmiş Nakit Akımları yöntemine göre hedef fiyatı 103 TL olarak bulunmuştur.
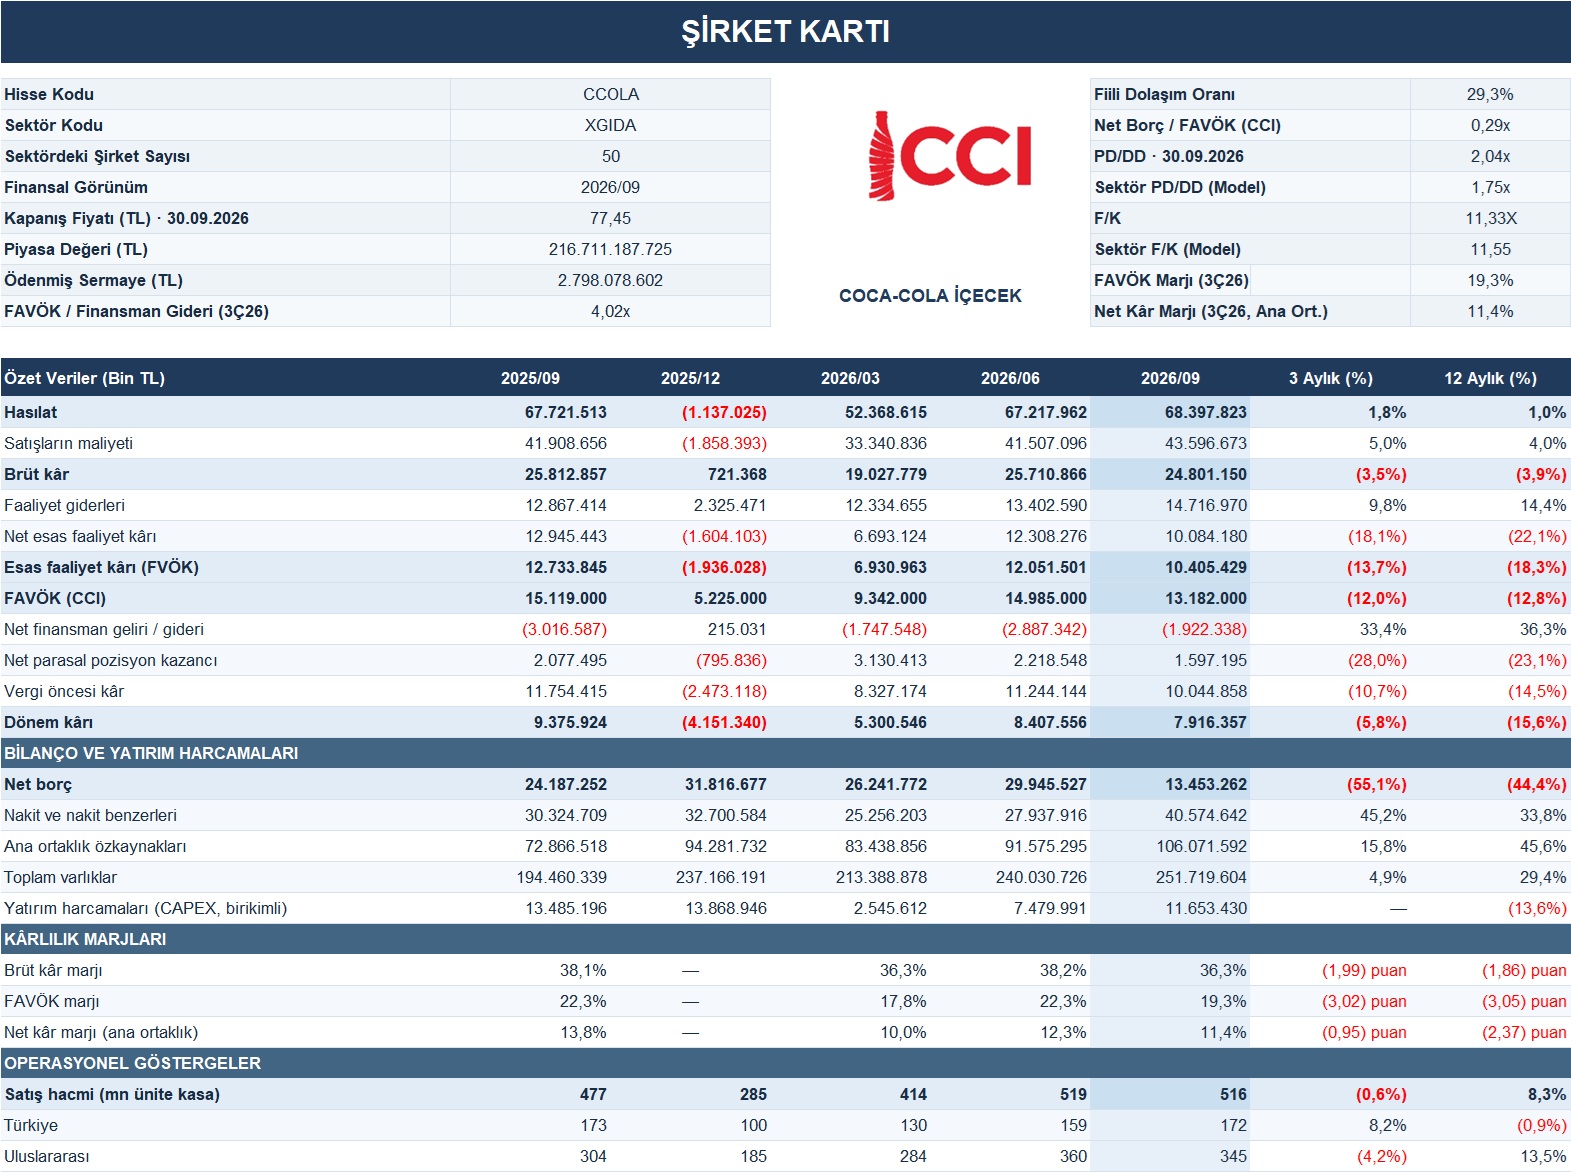
Coca-Cola İçecek’in üçüncü çeyrek satış hacmi, uluslararası operasyonlarda kaydedilen %13,5’lik yıllık büyümenin desteğiyle %8,3 artarak 516 milyon ünite kasaya ulaşmıştır. Türkiye’de satış hacmi geçen yılın aynı dönemine göre %0,9 gerilemesine karşın bir önceki çeyreğe göre %8,2 artmıştır. Konsolide hasılat çeyreklik %1,8 ve yıllık %1,0 artışla 68,40 milyar TL’ye ulaşırken, satış hacmindeki büyümenin hasılata daha sınırlı yansıdığı görülmüştür.
Satışların maliyetinin yıllık %4,0 artarak hasılat büyümesini aşması sonucunda brüt kâr %3,9 düşüşle 24,80 milyar TL’ye gerilemiş, brüt kâr marjı %38,1’den %36,3’e inmiştir. Faaliyet giderlerinin yıllık %14,4 artması, kârlılık üzerindeki baskıyı artırmıştır. Esas faaliyet kârı yıllık %18,3 azalarak 10,41 milyar TL’ye, FAVÖK ise çeyreklik %12,0 ve yıllık %12,8 düşüşle 13,18 milyar TL’ye gerilemiştir. FAVÖK marjı yıllık 3,05 yüzde puan daralarak %19,3 seviyesinde gerçekleşmiştir.
Net finansman gideri, geçen yılın aynı dönemindeki 3,02 milyar TL’den 1,92 milyar TL’ye gerileyerek faaliyet kârındaki düşüşün vergi öncesi kâra etkisini kısmen sınırlamıştır. Buna karşılık net parasal pozisyon kazancının %23,1 azalarak 1,60 milyar TL’ye inmesi kârlılığı aşağı çekmiştir. Vergi öncesi kâr yıllık %14,5 azalarak 10,04 milyar TL’ye, konsolide dönem kârı ise %15,6 düşüşle 7,92 milyar TL’ye gerilemiştir. Ana ortaklık net kâr marjı da geçen yılın aynı dönemindeki %13,8 seviyesinden %11,4’e inmiştir.
Bilançoda nakit ve nakit benzerleri bir önceki çeyreğe göre %45,2 artarak 40,57 milyar TL’ye ulaşırken, net borç 29,95 milyar TL’den 13,45 milyar TL’ye gerilemiştir. Şirketin açıkladığı net borç/FAVÖK oranı 0,29x seviyesinde gerçekleşmiştir. Aynı dönemde toplam varlıklar %4,9 artışla 251,72 milyar TL’ye, ana ortaklık özkaynakları %15,8 artışla 106,07 milyar TL’ye yükselmiştir. İlk dokuz aylık yatırım harcamaları ise geçen yılın aynı dönemine göre %13,6 azalarak 11,65 milyar TL olmuştur.
Firma kartındaki 11,33x F/K çarpanı, modeldeki 11,55x sektör referansına yakın seyrederken, 2,04x PD/DD çarpanı 1,75x sektör referansının üzerinde yer almaktadır. Net borçtaki belirgin düşüş finansal esnekliği artırırken, uluslararası operasyonların sağladığı hacim artışının hasılata ve faaliyet marjlarına ne ölçüde yansıyacağı önümüzdeki dönem değerleme görünümü açısından önem taşımaktadır. CCOLA için hedef fiyatımız 103 TL’dir.