


Fed Sıkılaşma Döngülerinin Sonu - Kasım 2026
| ARAŞTIRMANIN ANA SORUSU
Fed faiz artırımlarını hangi koşullarda durduruyor, normalleşme mesajları ilk faiz indiriminden ne kadar önce ortaya çıkıyor ve bu geçiş hisse senetleri, tahviller, altın, dolar ve petrol gibi varlıklara nasıl yansıyor? |
Yönetici Özeti
Mevcut konjonktürde küresel piyasalarda jeopolitik risk kaynaklı olarak enerji fiyatlarındaki artış ve bunun çekirdek enflasyon üzerindeki etkisini önceden tahmin edilenden çok daha uzun süre devam ettirmesi, birçok merkez bankasının sıkılaştırıcı bir politika benimsemesinde etkili oldu. Ancak biz bu kez, sıkılaşma evrelerinin sona ermeye yaklaştığı dönemleri inceleyerek, mevcut koşulların bununla ilişkili olarak yorumlanıp yorumlanmayacağını değerlendiriyoruz. Bazı göstergeleri baz alarak sıkılaşmanın sona erme ve indirimlerin başlama tarihlerini hatırlatacağımız çalışmada, bunların başlıca finansal varlıklardaki etkilerine de değiniyoruz. Mevcut sıkılaşma döngüsüne ana gerekçe olarak benzer olan, ancak sadece bununla benzer olmayan örneklerden yararlanacağımız çalışmada şunu belirtmekte fayda var; tek bir analiz yöntemi, hiçbir zaman işlem kararlarında kullanılmamalıdır. Nitekim burada yapacağımız çalışmanın özeti de bu uyarıyı desteklemektedir.
- İncelenen altı modern döngüde son artırım ile ilk indirim arasındaki süre 3,4–14,6 ay aralığında; medyan 7,5 ay, ortalama yaklaşık 8,6 aydır.
- S&P 500, altı döngünün beşinde son artırım ile ilk indirim arasında yükselmiştir. 2000–01 dönemi, teknoloji balonunun çözülmesi ve resesyon nedeniyle ayrışmıştır. Bu küçük örneklem bir tahmin kuralı değildir.
- 1995, enflasyon riski azalırken büyümenin korunduğu yumuşak inişi; 2000 ve 2007 ise ilk indirim öncesinde kazanç veya kredi bozulmasının belirginleştiği rejimleri temsil eder.
- Faiz indirimi beklentisi 2 yıllık tahvil getirisinde daha doğrudan izlenebilir. 10 yıllık getiri ayrıca reel faiz, enflasyon telafisi ve vade primine bağlı olduğundan Fed duraklarken dahi yükselebilir.
- Altın bazı döngülerde 12 ayda güçlü performans göstermiştir; ilk 1–3 aylık tepki tutarlı değildir. Dolar ve petrol için küresel risk iştahı, arz ve jeopolitik koşullar ayrıca belirleyicidir.
| KASIM İÇİN TEMEL ÇIKARIM
30 Ekim 2026 itibarıyla Fed’in son hamlesi faizin sabit tutulmasıdır. Enflasyon hedefin üzerinde ve tüketim dirençli olduğu için mevcut döngünün bittiği sonucuna varılamaz. Geçmiş örnekler, bugüne ancak koşullu senaryolar sunar. |
Veri kesiti: 21 Ekim 2026. Tarihsel döngüler: 1988–89, 1994–95, 1999–2000, 2004–06, 2015–18 ve 2022–23. Tarihsel getiriler gelecekteki performansın göstergesi veya yatırım tavsiyesi değildir.
1. “Döngünün sonu” tanımlaması
Çalışmamız, bir sıkılaşma döngüsündeki son faiz artırımı ile ilk faiz indirimi arasındaki bekleme dönemini ve bu geçişte piyasa fiyatlamasının nasıl geliştiğini inceliyor. Son artırımın son hamle olduğu doğal olarak ilgili dönemin içindeyken bilinemez; bu nedenle gerçek zamanlı yatırımcı daha çok FOMC iletişimini, piyasa faizlerini ve verilerin ortak yönünü izler.
Örneklem, karşılaştırılabilir politika rejimleri ve kaynak bulunabilirliği dikkate alınarak altı modern döngüyle sınırlandırılmıştır: 1988–89, 1994–95, 1999–2000, 2004–06, 2015–18 ve 2022–23. 1970’ler/Volcker dönemi farklı bir yüksek enflasyon rejimi olduğundan aynı karşılaştırma kümesine alınmamıştır. Politika tarihleri Fed’in karar arşivinden; bekleme süresi ve S&P 500 fiyat getirileri kamuya açık tarihsel derlemeden alınmıştır.
| Kavram | Bu rapordaki karşılığı | Analizdeki önemi |
| Son faiz artırımı | Bir döngüde hedef faiz oranının son kez yükseltildiği FOMC kararı. | Sıkılaşmanın gerçekten sona erdiği ancak geriye dönük anlaşılabilir. |
| Duraklama / bekleme | Son artırım ile ilk indirim arasındaki dönem. | Faiz yüksek kalabilir; duraklama gevşeme anlamına gelmez. |
| Normalleşme mesajı | “Sabırlı olma”, ek artırım ihtimalinin azalması, enflasyona güven veya istihdam risklerinin öne çıkması. | Piyasa ilk indirimden aylar önce yön değiştirebilir. |
| İlk faiz indirimi | Politika faizinin ilk kez aşağı çekildiği karar. | İndirimin nedeni ayrıştırılmalı: enflasyonda ilerleme mi, ekonomik/finansal stres mi? |
| Normalleşme | Aşırı kısıtlayıcı duruştan daha nötr bir politika duruşuna geçiş. | Her normalleşme resesyon veya agresif indirim döngüsü demek değildir. |
2. Tarihsel Yüksek Faiz Döngüleri; Son Artırım ve İlk İndirim
Aşağıdaki tablo, 1988'den bu yana yaşanan altı sıkılaşma döngüsünde Fed’in son faiz artırımı ile ilk faiz indirimi arasında ne kadar beklediğini ve bu sürede hisse piyasasının nasıl bir seyir izlediğini bir arada göstermektedir. Tablonun ortaya koyduğu ilk bulgu, Fed’in hiçbir döngüde son artırımın hemen ardından indirime geçmediğidir. Fed her seferinde faizi bir süre yüksek seviyede tutarak verilerin yönünü teyit etmeyi tercih etmiştir.
| Döngü | Son artırım | İlk indirim | Zirve politika faizi | Bekleme | S&P 500 fiyat getirisi | Takip eden dönem |
| 1988–89 | 24 Şub 1989 | 5 Haz 1989 | %9,75 | 3,4 ay | +%10 | İlk indirimden yaklaşık 13 ay sonra 1990–91 resesyonu |
| 1994–95 | 1 Şub 1995 | 6 Tem 1995 | %6,00 | 5,1 ay | +%19 | Yumuşak iniş; resesyon olmadı |
| 1999–2000 | 16 May 2000 | 3 Oca 2001 | %6,50 | 7,6 ay | -%4 | Resesyon Mart 2001’de başladı |
| 2004–06 | 29 Haz 2006 | 18 Eyl 2007 | %5,25 | 14,6 ay | +%16 | Resesyon Aralık 2007’de başladı |
| 2015–18 | 19 Ara 2018 | 31 Tem 2019 | %2,25–2,50 | 7,4 ay | +%18 | COVID resesyonu Şubat 2020; doğrudan 2019 pivotuna bağlanmamalı |
| 2022–23 | 26 Tem 2023 | 18 Eyl 2024 | %5,25–5,50 | 13,7 ay | +%22 | NBER resesyonu görülmedi; Fed Eylül 2026’da yeniden artırdı |
Kaynak: Federal Reserve FOMC karar tarihleri ve Lambda Finance’in tarihsel döngü derlemesi. S&P 500 getirileri temettüler hariç fiyat değişimini gösterir.
Tek negatif örnek 2000–2001 dönemi, internet şirketlerindeki aşırı değerlemelerin çökmesiyle aynı zamana denk gelmiştir. Kar üretmeyen birçok şirket yalnızca büyüme beklentisiyle desteksiz bir şekilde fiyatlanmıştır. Bu örnekte, değerlemeler kar marjlarından belirgin biçimde koptuğunda, Fed’in sıkılaşmayı sonlandırması ve ardından gelen indirimlerin hisse piyasasındaki düzeltmeyi durdurmaya yetmediğini göstermektedir.
Bugün yapay zeka şirketlerinin endeksteki ağırlığı, 2000 dönemiyle sıkça karşılaştırılsa da günümüzün öncü şirketleri güçlü kar marjları sergilemektedir. Yine de 2000 dönemindeki gibi fiyatların aşırı fiyatlanıp fiyatlanmadığını anlamak için ileriye dönük F/K oranı, sermaye harcamalarının kara dönüşüp dönüşmediği ve endeks performansının birkaç büyük şirkete ne kadar bağlı olduğu gibi metriklerle takip edilebilir.
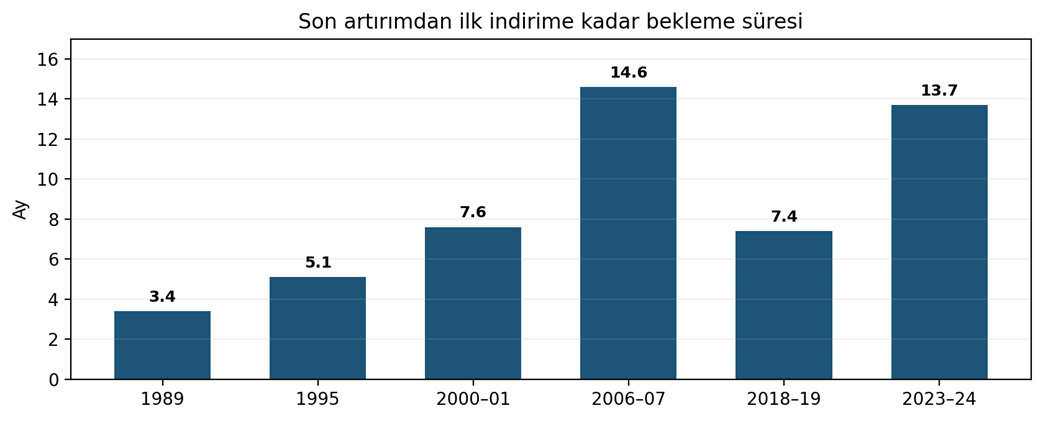
Son artırımdan ilk indirime kadar bekleme süresi
| Grafik tasarım brifi | Açıklama |
| Amaç | Altı döngüde bekleme süresinin ne kadar değiştiğini ve 2006–07 ile 2023–24 dönemlerindeki uzun duraklamayı görünür kılmak. |
| Grafik türü | Sütun grafik |
| X ekseni / gruplama | Yatay eksen: tarihsel döngü (1989, 1995, 2000–01, 2006–07, 2018–19, 2023–24). |
| Y ekseni / ölçü birimi | Dikey eksen: ay; sütun üzerinde değer etiketi. Veriler: 3,4; 5,1; 7,6; 14,6; 7,4; 13,7. |
| Örneklem / pencere | Her döngüde son artırım ile ilk faiz indirimi arasındaki takvim süresi. |
| Kaynak | Federal Reserve karar tarihleri ve Lambda Finance’in tarihsel döngü derlemesi. |
| Okuma notu | 14,6 aylık 2006–07 ve 13,7 aylık 2023–24 beklemesi, ilk indirim tarihinin sabit bir ortalamayla tahmin edilemeyeceğini gösterir. Sütunlar kronolojik sırada kalmalı; ortalama/medyan çizgisi eklenirse küçük örneklem uyarısı açıkça yazılmalıdır. |
3. Döngüleri bitiren Makroekonomik koşullar
Geçmişe baktığımızda Fed’in faiz artırımlarını durdurduğu ya da indirimlere başladığı dönemlerin ortak bir ekonomik kalıba uymadığını görüyoruz. Bazı döngülerde enflasyon yavaşlarken büyüme ayakta kaldı ve daha sınırlı bir normalleşme mümkün oldu. Başka dönemlerdeyse talep, şirket kârları veya kredi koşulları zayıfladığı için enflasyon hedefe tam dönmeden indirimler başladı. Aynı politika adımı, bu yüzden birbirinden oldukça farklı piyasa sonuçlarıyla birlikte görülebildi.
| Makro rejim | Enflasyon ve istihdam imzası | Büyüme / finansal koşullar | Kararın temel mantığı |
| Enflasyon kazanımı / yumuşak iniş | Çekirdek enflasyon ve beklentiler yavaşlar; istihdam sert bozulmadan dengelenir. | Büyüme yavaşlar ama resesyona girmez. | 1995’e yakın örnek: önleyici sıkılaşma sonrası enflasyon riski azalır ve sınırlı indirim mümkün olur. |
| Talep ve kazanç döngüsünde bozulma | Enflasyon baskısı azalırken tüketim, istihdam veya kazanç tahminleri de zayıflar. | Riskli varlıklarda değerleme düzeltmesi; 2001 resesyonu. | 2000–01: indirimler piyasa kayıplarını önleyemez; kazanç beklentisi belirleyici olur. |
| Finansal stres / kredi kanalı | Enflasyon henüz tamamen çözülmemiş olabilir; kredi koşulları ani sıkılaşır. | Konut, fonlama ve kredi spreadleri bozulur. | 2007: indirim, konut düzeltmesi ve kredi stresinin ekonomiye yayılmasını sınırlama amacı taşır. |
| Belirsizlikte politika pivotu | Enflasyon hedefe yakın, ancak dış risk ve büyüme zayıflığı belirginleşir. | Finansal koşullar hızla sıkılaşabilir. | 2018–19: “sabırlı” iletişim piyasanın ek artırım beklentisini azaltır; indirim aylar sonra gelir. |
| Uzun duraklama sonrası kalibrasyon | Enflasyon ilerler; işgücü piyasasındaki riskler daha dengeli görülür. | Aktivite ilk indirimden önce güçlü kalabilir. | 2023–24: enflasyonda sürdürülebilir ilerlemeye artan güven ve istihdam riskleri, uzun duraklamadan sonra indirim getirir., |
Kaynak: Federal Reserve açıklamaları, Federal Reserve Bank of St. Louis ve NBER. Ekonomik rejimlerin sınıflandırılması GCM Yatırım Araştırma değerlendirmesidir.
Olası Çıkarımlar;
1-Faiz indirimin piyasaya etkisi, indirimin hangi nedenle yapıldığına bağlıdır. Bu nedenle ilk adım, içinde bulunduğumuz dönemin hangi gruba benzediğini belirlemek en sağlıklı yollardan birisidir.
2-Önümüzdeki dönemde asıl soru şudur: Fed faizleri enflasyon düştüğü ve ekonomi sağlam kaldığı için mi indirecek, yoksa bankalarda ve kredi piyasasında yaşanacak bir sıkıntı yüzünden mi?
4. Tahvil piyasası ve getiri eğrisi
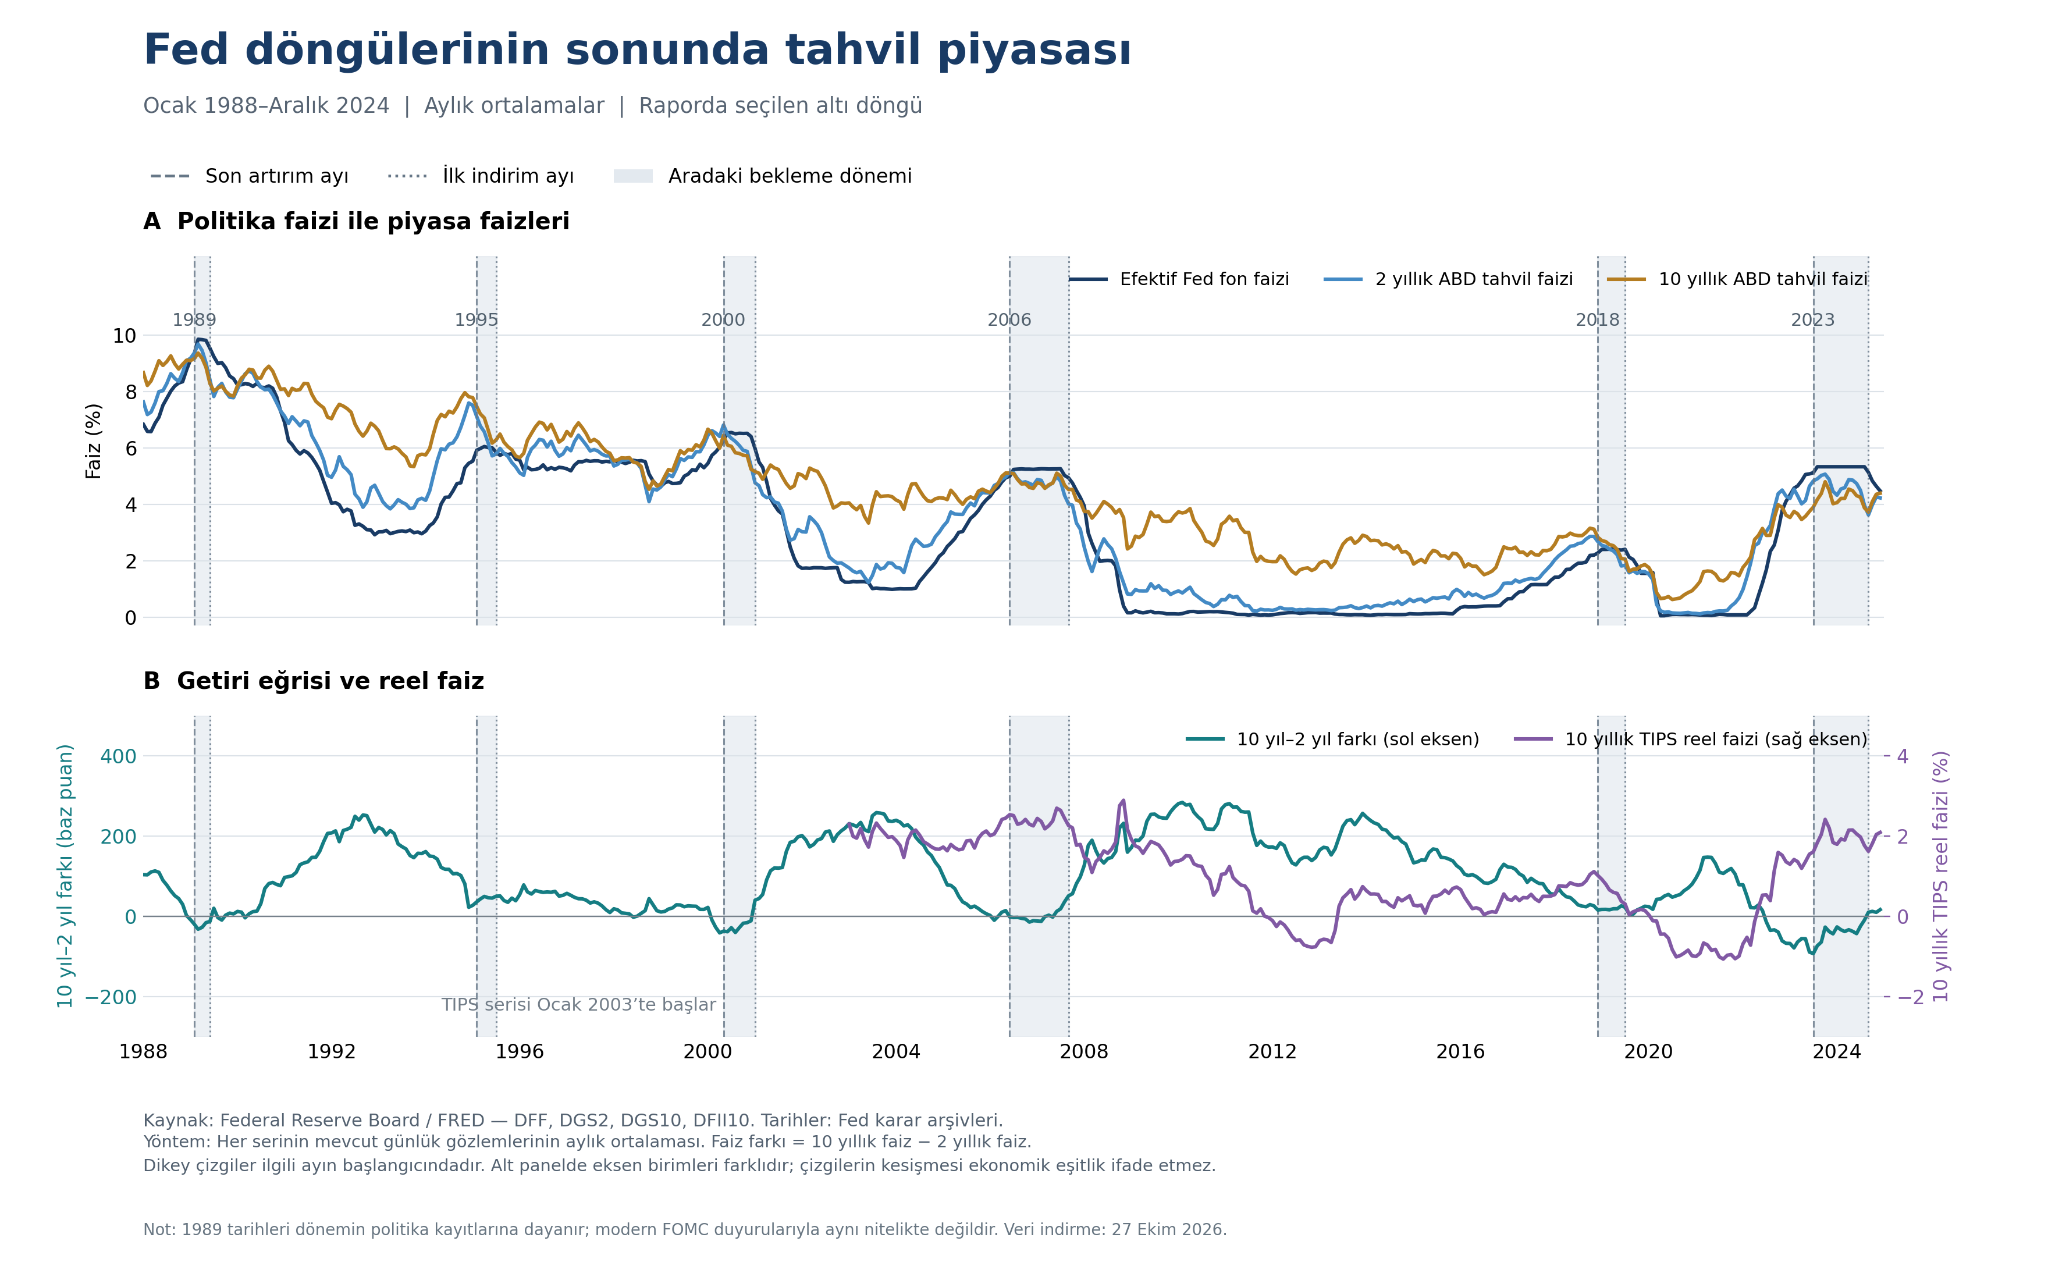
Tahvil piyasası, Fed’in mevcut faiz kararının yanında bundan sonraki adımlarını da fiyatlar. Bu nedenle piyasa faizleri, ilk indirim gerçekleşmeden gerilemeye başlayabilir. Ancak kısa ve uzun vadeli faizler her zaman aynı yönde hareket etmez. Sıkılaşmanın sonunu değerlendirirken faizlerin yönü kadar, hareketin hangi beklentiden kaynaklandığı da önem taşır.Bu göstergeleri birlikte değerlendirirken temel soru, faizlerin neden düştüğüdür. Enflasyon baskısı hafiflerken kredi spreadlerinin sınırlı kalması, daha dengeli bir geçişe işaret edebilir. Buna karşılık faiz düşüşüne kredi spreadlerinde belirgin artış eşlik ediyorsa, piyasa ekonomik yavaşlamayı fiyatlıyor olabilir. Dolayısıyla düşük tahvil faizi, her durumda finansal koşulların iyileştiği anlamına gelmez.
| Gösterge | Döngünün sonuna yaklaşırken aranacak sinyal | Yanlış okuma riski |
| 2 yıllık Hazine getirisi | Piyasanın beklediği tepe faiz ve ilk indirim zamanı aşağı çekiliyor; hareket birkaç günle sınırlı kalmayıp haftalar boyunca sürüyor. | Tek günlük düşüşü Fed’in kalıcı bir politika değişikliği olarak yorumlamak. |
| 10 yıllık Hazine getirisi | Reel getiri ve enflasyon telafisi geriliyor; tahvil arzı ve vade priminin etkisi ayrıca değerlendiriliyor. | Uzun vadeli getirideki artışı yalnızca Fed’in daha şahin olmasına bağlamak. |
| 10y–2y ve 10y–3m eğrisi | Eğrinin ne kadar süre ters kaldığı ve sonrasında kısa vadeli getirilerin düşmesiyle mi, uzun vadeli getirilerin yükselmesiyle mi dikleştiği inceleniyor. | Eğrinin dikleşmesini tek başına resesyonun bittiği ya da büyümenin hızlandığı şeklinde okumak. |
| TIPS reel getirisi / breakeven | Nominal getirideki hareketin reel faizden mi, enflasyon telafisinden mi kaynaklandığı ayrıştırılıyor. | Nominal getirideki her düşüşün büyüme hisseleri için olumlu olacağını varsaymak. |
| Kredi spreadleri / banka standartları | Yüksek getirili tahvil farkları, kredi arzı ve fonlama stresinde artış olup olmadığı izleniyor. | Hazine tahvilleri yükselirken şirketlerin kredi koşullarındaki bozulmayı gözden kaçırmak. |
5. Hisse piyasaları: bekleme dönemindeki getiriler
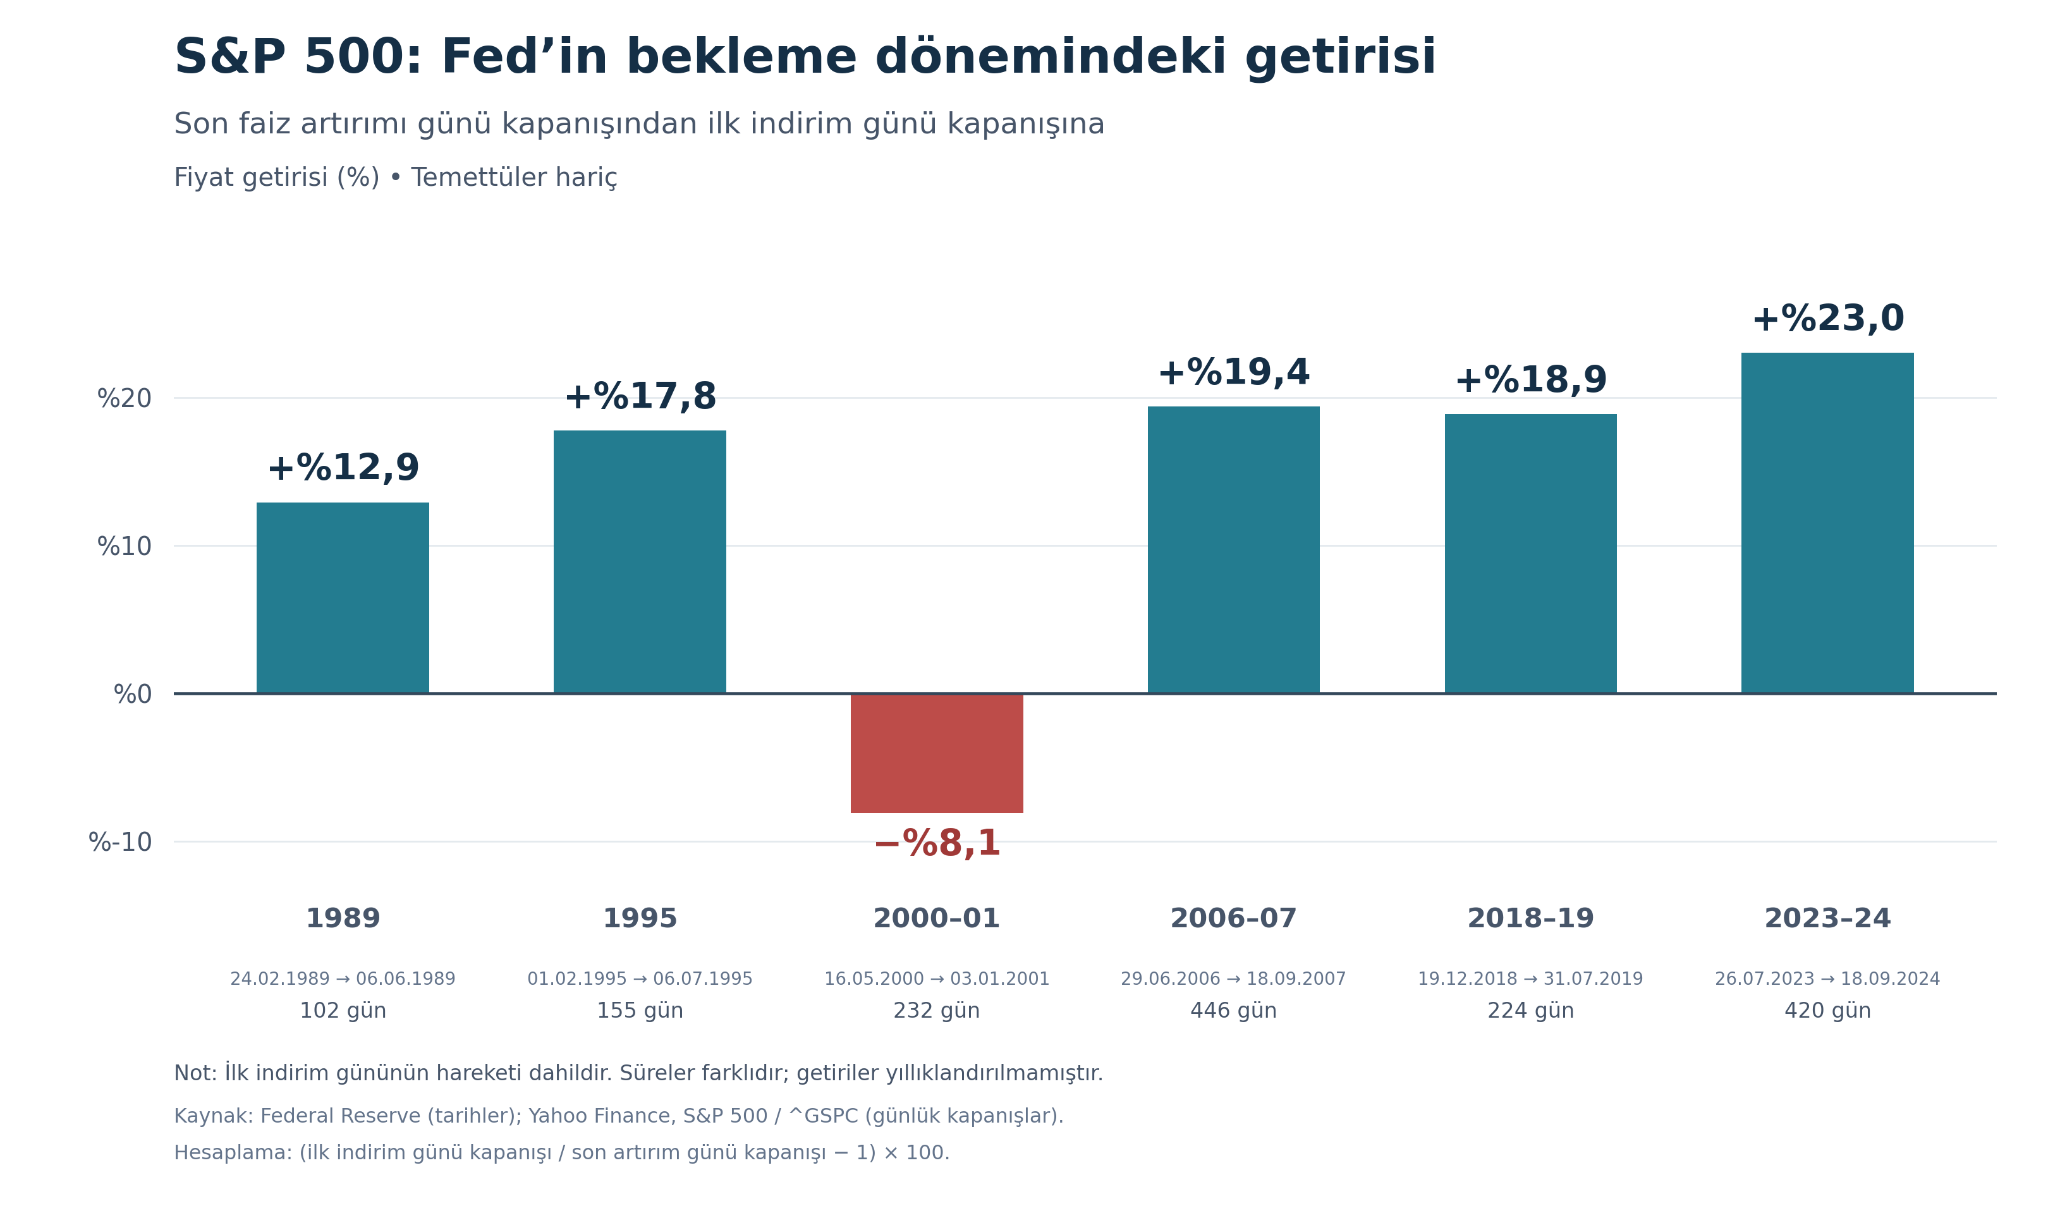
Fed’in son faiz artırımı ile ilk indirimi arasında S&P 500, incelenen altı dönemin beşinde yükseldi. Ancak bu dönemde hisselerin yönünü yalnızca faiz beklentileri değil, büyüme ve şirket karlarının görünümü de belirledi.
| Döngü | Son artırımdan ilk indirime S&P 500 fiyat getirisi | Ana bağlam |
| 1988–89 | +%10 | S&P 500 ilk faiz indirimine kadar yükseldi; sonraki aylarda resesyon yaşandı. |
| 1994–95 | +%19 | Enflasyon riski azaldı ve ekonomi yumuşak iniş yaptı. |
| 1999–2000 / 2000–01 | -%4 | Teknoloji hisselerinde değerleme baskısı ve ardından resesyon görüldü. |
| 2004–06 / 2006–07 | +%16 | Hisse piyasası yükselirken konut ve kredi piyasasındaki stres artıyordu. |
| 2015–18 / 2018–19 | +%18 | Fed’in “sabırlı” mesajları ve 2019 indirimleri öncesinde hisse piyasası toparlandı. |
| 2022–23 / 2023–24 | +%22 | Uzun bir bekleme dönemi yaşandı; şirket kârları ve yapay zekâ yatırımları da hisse performansına katkı sağladı. |
Kaynak: Lambda Finance’in tarihsel döngü derlemesi ve S&P 500 endeks fiyatları. Getiriler temettüleri içermez.
Altı örnekte hesaplanan %13,5’lik ortalama fiyat getirisi, gelecekte ne olacağına dair tek başına güvenilir bir tahmin sunmaz. Piyasa, ilk indirim açıklanmadan önce hem faiz beklentisini hem de ekonomik görünümü fiyatlamış olabilir. Bu yüzden söz konusu getirinin tamamını Fed’in kararına bağlamak doğru olmaz.
| OKUMA NOTU / Son artırım ile ilk indirim arasındaki S&P 500 fiyat değişimi, aşağıdaki grafikte döngüler bazında karşılaştırılıyor. 2000–01 dönemindeki düşüş, faiz artırımlarının sona ermesinin tek başına hisse piyasasında yükseliş getirmediğini gösteren önemli bir örnek. |
6. Son faiz artırımından 6 ve 12 ay sonraki S&P 500 performansı
Bu bölüm, son faiz artırımı gününden 6 ve 12 ay sonra S&P 500’ün nasıl performans gösterdiğine bakıyor. Yine de son artırımın hangi karar olacağı o gün bilinemediği için bu karşılaştırmayı gerçek zamanlı bir sinyal gibi okumamak gerekir. Charles Schwab Advisor Services’ın Bloomberg ve Fed verileriyle hazırladığı 1929–2019 derlemesinde beş örnek bulunuyor; 2023 döngüsü bu çalışmaya dahil değil.
| Son artırım tarihi | 6 ay sonra | 12 ay sonra | Bağlam |
| 24 Şub 1989 | +%20,1 | +%14,2 | İlk dönemde güçlü yükseliş; daha sonra resesyon yaşandı. |
| 1 Şub 1995 | +%19,0 | +%32,1 | Ekonomi yumuşak iniş yaptı; S&P 500’ün getirisi güçlü oldu. |
| 16 May 2000 | -%6,8 | -%15,0 | Teknoloji balonu çözülürken hisse fiyatları geriledi. |
| 29 Haz 2006 | +%12,1 | +%18,3 | İlk indirimden önceki aylarda hisse piyasası yükselişini korudu. |
| 19 Ara 2018 | +%17,8 | +%27,3 | 2019’daki iletişim değişimi ve faiz indirimleri öncesinde piyasa toparlandı. |
Kaynak: Charles Schwab Advisor Services ve Bloomberg/Federal Reserve tarihsel verileri (1929–2019). Karşılaştırma beş tarihsel örneği kapsar.
Kaynak tablodaki beş örnekte S&P 500’ün ortalama fiyat getirisi 6 ayda yaklaşık %12,4, 12 ayda ise %15,4. Ancak bu ortalamalar, her dönemin ekonomik koşullarını ayrı ayrı açıklamıyor ve gelecekte benzer bir yükseliş yaşanacağını göstermiyor. Hisse piyasasının seyri; şirket kârları, başlangıçtaki değerlemeler, finansman koşulları ve ekonominin sert bir yavaşlamadan kaçınabilmesi gibi birçok etkene bağlı.
6.1. Hisse stili açısından ayrışma
Faiz indirimi beklentisi her hisse grubunu aynı ölçüde desteklemez. Büyüme hisselerinde değerlemeler, küçük şirketlerde borçlanma maliyetleri, bankalarda ise kredi kalitesi ve faiz marjı öne çıkar. Beklentinin piyasa faizlerine ve finansman koşullarına ne kadar yansıdığı, ekonomik büyümenin seyriyle birlikte belirleyicidir.
| Varlık / stil | Faiz beklentileri gevşerken destek | Başlıca karşı risk |
| S&P 500 | Faiz baskısı azalır ve ekonomi sert bir yavaşlamaya girmeden büyümeyi sürdürürse şirket kârları destek sağlayabilir. | Kâr tahminlerinin düşmesi veya resesyon riskinin artması. |
| Nasdaq 100 / büyüme | Uzun vadeli nakit akışlarının değeri, reel faizlerdeki düşüşe daha duyarlıdır. | Reel getirilerin yükselmesi, yüksek değerleme ve az sayıda büyük şirkette yoğunlaşma. |
| Russell 2000 / küçük şirket | Krediye erişimin kolaylaşması ve borç yenileme maliyetlerinin düşmesi küçük şirketlere destek olabilir. | Borçluluk, kâr marjları, kredi farkları ve temerrüt riskine duyarlılık. |
| Finansallar | Getiri eğrisinin normalleşmesi ve kredi hacminin korunması destek sağlayabilir. | Kredi kalitesinin bozulması veya net faiz marjlarının daralması. |
| GYO / uzun vadeli varlıklar | Uzun vadeli reel getiriler gerilediğinde finansman maliyeti ve değerleme açısından destek oluşabilir. | Vade priminin yükselmesi, tahvil arzı, borç yükü ve kira talebi. |
Kaynak: GCM Yatırım Araştırma değerlendirmesi. Senaryo ve riskler, geçmiş piyasa ilişkilerinin özetidir.
7. Tahviller, altın, dolar, petrol ve nakit
7.1. Tahviller: getiri düşüşü ile toplam getiri aynı değildir
Piyasa faizleri düştüğünde sabit kuponlu tahvillerin fiyatı genellikle destek bulur. Vade uzadıkça aynı faiz hareketinin fiyat üzerindeki etkisi de büyüyebilir. Şirket tahvillerinde ise yalnızca genel faiz seviyesi değil, şirketin borcunu geri ödeyebilme riskini yansıtan kredi farkı da önem taşır. Resesyon veya finansal stres dönemlerinde Hazine tahvilleri değer kazanırken, kredi riskindeki artış şirket tahvillerini baskılayabilir. J.P. Morgan’ın tarihsel karşılaştırmaları da varlıkların farklı ekonomik koşullarda farklı performans gösterebildiğine işaret ediyor.
| Döngü / sonuç | Politika faizindeki değişim | 10 yıllık getiri değişimi | S&P 500 | ABD çekirdek tahvil | Nakit |
| 1997–98 / yumuşak iniş | -%0,75 | -%1,83 | +%44 | +%18 | +%9 |
| 2000–03 / resesyon | -%5,50 | -%3,04 | -%33 | +%42 | +%11 |
| 2006–08 / resesyon | -%5,00 | -%2,99 | -%27 | +%15 | +%10 |
| 2018–19 / yumuşak iniş | -%0,75 | -%1,05 | +%20 | +%10 | +%2 |
Kaynak: J.P. Morgan, “Groundhog Day: What Can Investors Learn From the Past?” Kullanılan dönemler, raporda tanımlanan gevşeme döngülerini izler.
7.2. Altın: faiz kadar dolar ve risk algısı da belirleyici
Reel faizlerin gerilemesi altının fırsat maliyetini azaltabilir. Doların zayıflaması da fiyatları destekleyebilir. Ancak ilk tepki her döngüde aynı değildir. Dünya Altın Konseyi’nin (WGC) iki tarihsel örneğinde altın, ilk üç ayda farklı yönlerde hareket ederken 12 aylık getiriler pozitif gerçekleşmiştir. Bu sınırlı örneklem, tek başına genel bir yükseliş beklentisi oluşturmaz.
| Varlık | 2 Ocak 2001 referanslı sonraki 12 ay | 17 Eylül 2007 referanslı sonraki 12 ay |
| Altın | +%3,6 | +%18,8 |
| ABD Hazine tahvili | +%5,0 | +%10,6 |
| ABD şirket tahvili | +%9,0 | -%2,9 |
Kaynak: J.P. Morgan’ın tarihsel varlık sınıfı verileri; altın değerlendirmesi için World Gold Council. Getiri dönemleri ilgili kaynakların tanımlarıyla uyumludur.
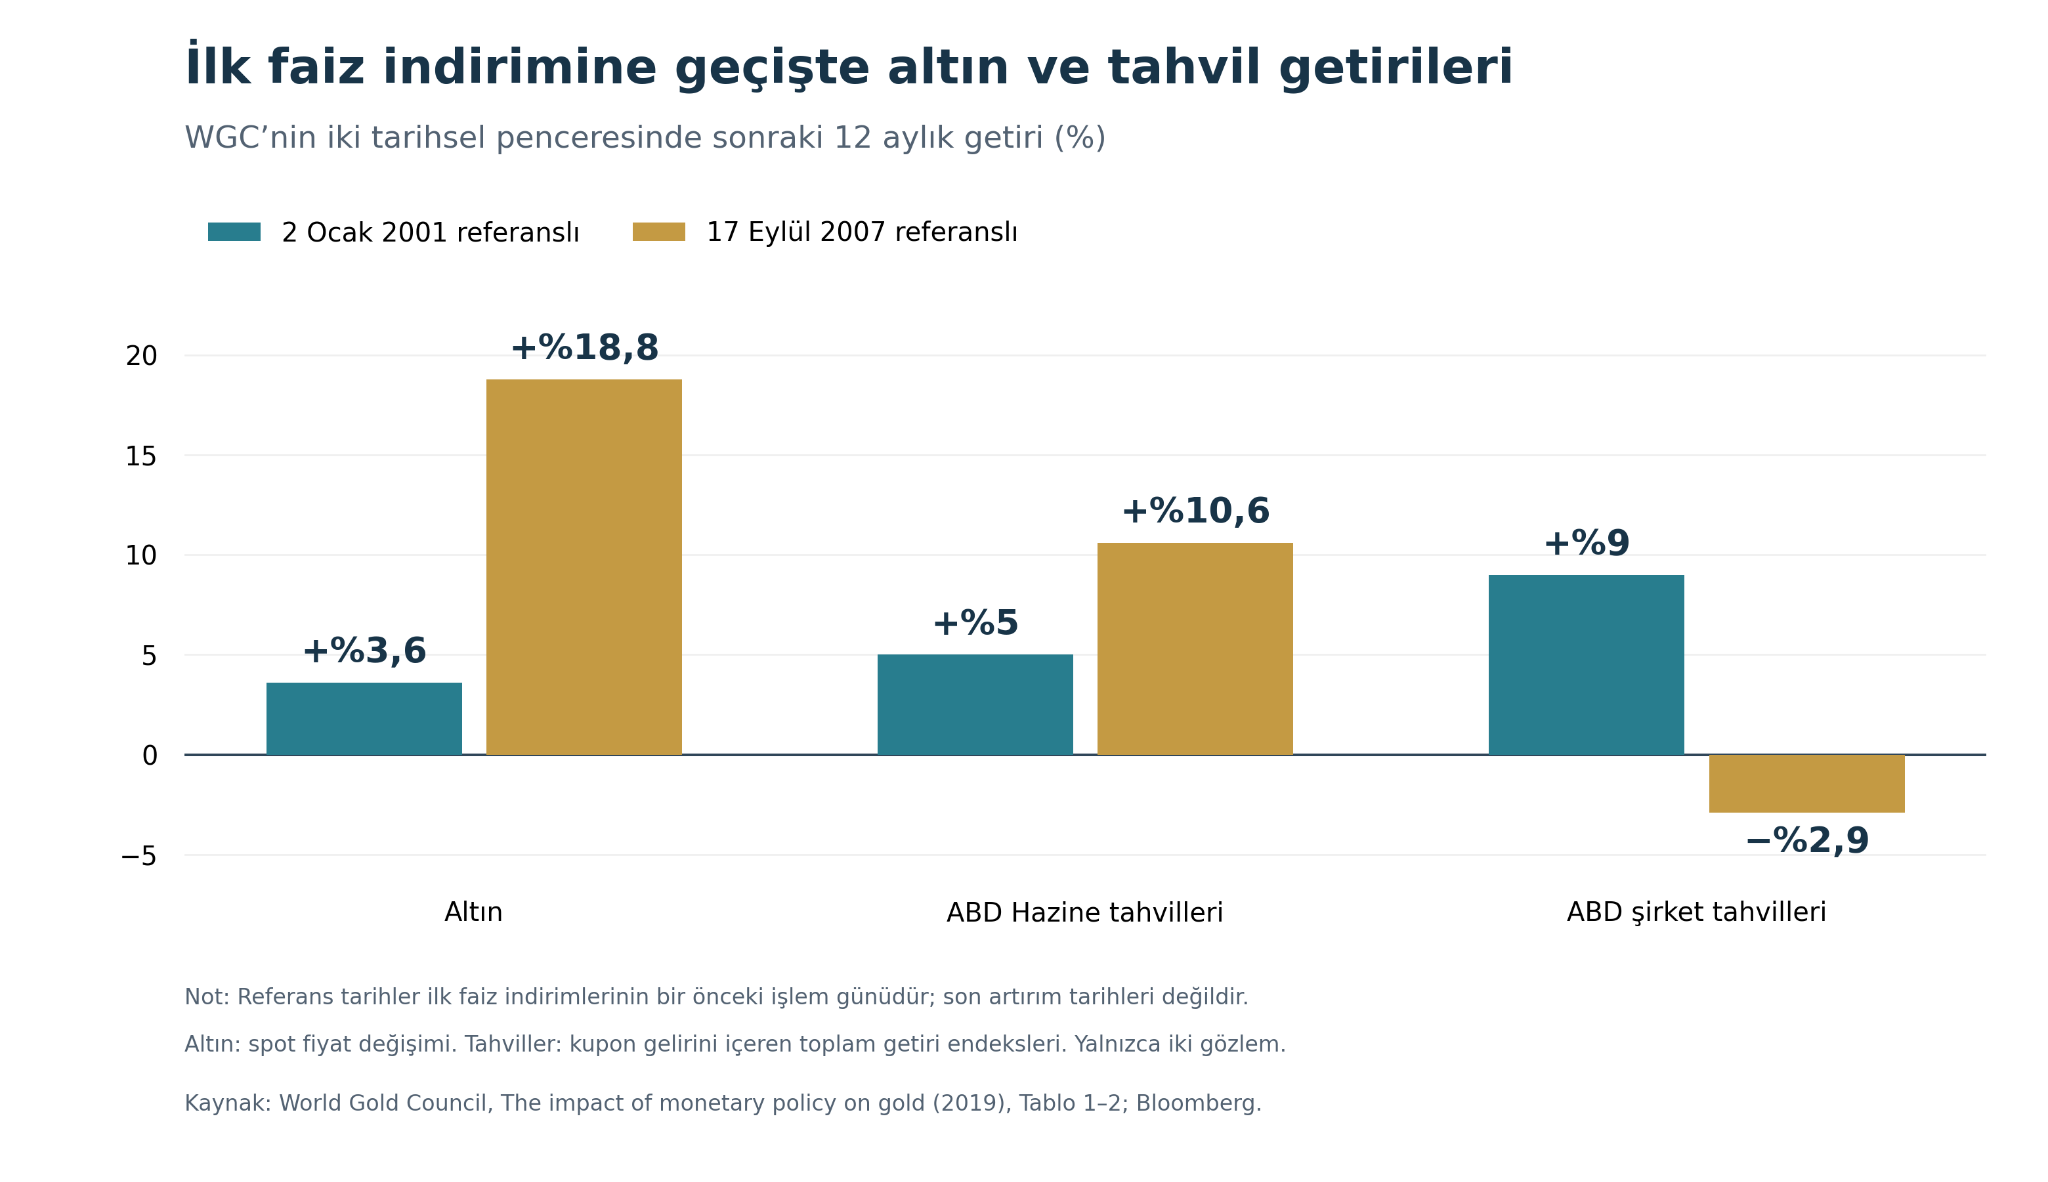
Grafik Notu: 2001 referanslı dönemde altın tahvillerin gerisinde kalırken, 2007 referanslı dönemde daha yüksek getiri sağladı. Aynı dönemde şirket tahvillerinin değer kaybetmesi, faizlerin yanında kredi riskinin de sonucu değiştirebildiğini gösteriyor.
7.3. Dolar, petrol, nakit ve kripto varlıklar
- ABD doları: ABD ile diğer ekonomiler arasındaki faiz farkı daralırsa dolar üzerindeki destek azalabilir. Öte yandan küresel piyasalarda riskten kaçış arttığında dolar, güvenli liman talebiyle güçlenebilir. Bu nedenle dolar endeksini değerlendirirken yalnızca Fed’i değil, diğer merkez bankalarının politikalarını ve küresel risk iştahını da izlemek gerekir.
- Petrol: Fed’in duraklaması petrol fiyatlarını tek başına belirlemez. Arz kesintileri, OPEC+ kararları, jeopolitik gelişmeler ve küresel talep çoğu zaman daha doğrudan rol oynar. Petrolün pahalanması enflasyonu yeniden hızlandırırsa, Fed’in faiz indirimine gitmesi de zorlaşabilir.
- Nakit ve kısa vadeli Hazine bonoları: Faizler yüksek kaldığında bu araçların getirisi diğer varlıklarla rekabet edebilir. İndirimler başladığında, vadesi dolan tutar yeniden yatırılırken daha düşük faizle karşılaşılabilir. Buna rağmen belirsizliğin arttığı dönemlerde likiditeye erişim önemini korur.
- Kripto varlıklar: Bitcoin’i 1989, 1995 veya 2000 gibi eski Fed döngüleriyle doğrudan karşılaştırmak mümkün değil. Kısa vadede likidite ve risk iştahıyla birlikte hareket ettiği dönemler olsa da Bitcoin’in veri geçmişi ve piyasa yapısı farklı. Bu nedenle ana tarihsel karşılaştırmanın dışında tutuldu.
8. Vaka karşılaştırmaları: beş tarihsel örnek
Aşağıdaki örnekler, faiz indirimlerinin neden her dönemde aynı sonucu vermediğini gösteriyor. Belirleyici olan yalnızca indirimin yapılıp yapılmaması değil; kararın enflasyon, büyüme ve finansal koşulların hangi noktasında alındığı.
| Döngü | Fed / makro koşulu | Piyasa davranışı | Temel çıkarım |
| 1994–95 | Fed, Şubat 1994’te faizi %3’ten başlayarak yaklaşık bir yılda toplam 300 baz puan artırdı. Enflasyon riski kontrol altına alınırken büyüme korundu ve ilk indirim Temmuz 1995’te geldi. | Son artırım ile ilk indirim arasındaki dönemde S&P 500 %19 yükseldi. | Enflasyon riski azalırken ekonomik faaliyet korunursa yumuşak iniş mümkün olabilir. |
| 1999–2000 / 2001 | Yüksek değerlemeler ve büyüme beklentilerindeki bozulma öne çıktı. İlk indirim 3 Ocak 2001’de geldi; resesyon Mart 2001’de başladı. | Bekleme döneminde S&P 500 %4 geriledi; son artırımdan 12 ay sonra kayıp %15 oldu. | Faizlerin düşmesi, şirket kârlarındaki ve değerlemelerdeki bozulmayı her zaman telafi etmiyor. |
| 2004–06 / 2007 | Politika faizi Haziran 2006’da %5,25’e ulaştı. Yaklaşık 14,6 ay sonra, Eylül 2007’de 50 baz puanlık ilk indirim geldi. Bu sırada konut ve kredi piyasalarındaki sorunlar belirginleşmişti. | S&P 500 bekleme döneminde %16 yükselse de kredi koşulları giderek bozuluyordu. | Hisse piyasasındaki yükseliş, kredi piyasasındaki kırılganlıkları tek başına ortadan kaldırmaz. |
| 2015–18 / 2019 | Aralık 2018’deki son artırımın ardından Fed, Ocak 2019’da daha “sabırlı” bir dil kullanmaya başladı. İlk indirim 31 Temmuz 2019’da geldi. | Bekleme döneminde S&P 500 %18 yükseldi. COVID resesyonu Şubat 2020’de başladı; bunu doğrudan 2019’daki politika değişimine bağlamak doğru olmaz. | Piyasa, Fed’in iletişimindeki değişimi ilk indirimden aylar önce fiyatlayabilir. Ancak daha sonraki şokları aynı kararın sonucu gibi değerlendirmemek gerekir. |
| 2022–23 / 2024 | Faiz Temmuz 2023’te %5,25–%5,50 aralığına çıktı ve Eylül 2024’e kadar bu seviyede kaldı. İlk indirim 50 baz puan oldu; bu süreçte enflasyonda kalıcı ilerleme sağlandığına dair güven arttı. | 13,7 aylık bekleme döneminde S&P 500 %22 yükseldi. Şirket kârları ve yapay zekâ yatırımları da performansta rol oynadı. | Uzun bir duraklama, ilk faiz indirimi öncesinde hisse piyasasının güçlü seyretmesine engel olmadı; bu sonuç gelecekteki döngüler için garanti sunmuyor. |
Kaynak: Federal Reserve FOMC açıklamaları, St. Louis Fed, NBER ve tarihsel S&P 500 endeks verileri. Değerlendirme: GCM Yatırım Araştırma.
| ORTAK DERS / 1995’te enflasyon riski azalırken büyüme korundu. 2000’de şirket kârları ve değerlemeler, 2007’de kredi riski öne çıktı. 2018–19’da Fed’in mesajları piyasa beklentilerini erkenden etkilerken, 2023–24’te uzun bir bekleme döneminden sonra indirimler başladı. Farklı koşullarda yaşanan bu örneklerden tek bir piyasa kuralı çıkarmak mümkün değil. |
9. Normalleşme mesajları nasıl okunmalı?
Fed’in tek bir toplantıdaki açıklamasından çok, mesajın birkaç toplantı boyunca nasıl değiştiğine bakmak daha yararlı. Ek faiz artırımının daha az olası hale gelmesi, enflasyondaki ilerlemeye duyulan güvenin artması veya istihdam risklerinin öne çıkması piyasa beklentilerini değiştirebilir. Yine de mesajın neden değiştiğini anlamak gerekir: enflasyonun yavaşlamasıyla başlayan normalleşme ile ekonomik veya finansal stres karşısında yapılan indirim aynı şeyi anlatmaz.
| Sinyal grubu | Örnek ifade / değişim | Piyasaya olası anlamı | Doğrulama göstergesi |
| Enflasyonda güven | 2024’te enflasyonun kalıcı biçimde %2 hedefine yaklaştığına ilişkin güvenin artması. | Faiz indirimi için gerekli koşullardan biri oluşuyor olabilir. | Aylık çekirdek PCE/TÜFE, ücret artışları ve hizmet enflasyonu. |
| İşgücü risk dengesi | İstihdam üzerindeki aşağı yönlü risklerin belirginleşmesi ve Fed’in iki hedefi arasındaki risk dengesinin değişmesi. | Fed, işgücü piyasasındaki soğumaya daha fazla ağırlık verebilir. | Tarım dışı istihdam, işsizlik oranı, saatlik ücretler, açık işler ve işe alım. |
| Ek artırım dilinin azalması | 2019’daki “sabırlı olacağız” mesajı gibi, yeni artırım ihtimalinin daha az vurgulanması. | Piyasa, tepe faiz ve gelecekteki faiz patikası beklentilerini aşağı çekebilir. | 2 yıllık tahvil getirisi, vadeli faiz fiyatlaması ve finansal koşullar. |
| Kredi / finansal stres | 2007’de olduğu gibi, konut piyasasındaki düzeltme ve sıkı kredi koşullarının ekonomiye yayılma riski. | İndirimler, ekonomik hasarı sınırlamak amacıyla gündeme gelebilir. | Yüksek getirili tahvil farkları, banka kredi standartları, fonlama koşulları ve temerrütler. |
| Tahvil fiyatlaması | İki yıllık tahvil getirisinin zirve yapması veya düşmesi ve getiri eğrisinin dikleşmesi. | Tahvil piyasası, ilk indirimi Fed kararından önce fiyatlamaya başlayabilir. | 10 yıllık–2 yıllık ve 10 yıllık–3 aylık farklar, reel getiri ve vade primi. |
Kaynak: Federal Reserve FOMC açıklamaları ve tarihsel politika iletişimi. Sinyallerin yorumlanması ve göstergelerle eşleştirilmesi GCM Yatırım Araştırma değerlendirmesidir.
10. 3 Kasım 2026 itibarıyla güncel makro çerçeve
Geçmiş döngüler mevcut dönemin sona erdiğini varsaymak için kullanılamaz. 3 Kasım 2026 veri kesitinde Fed’in son hamlesi mevcut faiz seviyesinin korunmasına rağmen sıkılaşma yönündedir: 28 Ekim’de hedef aralık %3,75–%4,00 seviyesinde tutuldu.
| Gösterge | Son yayımlanmış veri | Sıkılaşmanın sonu açısından anlamı |
| Fed politika faizi | 27 Ekim 2026: %3,75–%4,00 | Yeni bir son artırımın gerçekleşip gerçekleşmeyeceği beklenecek. |
| TÜFE | Eylül 2026: aylık +%0,6; yıllık +%3,7. Çekirdek TÜFE yıllık +%2,6. [12] | Hedef üzerindeki enflasyon, indirim öncesinde daha fazla teyit gerektiriyor; aylık hızlar da izlenmeli. |
| PCE enflasyonu | Eylül 2026: manşet yıllık +%3,6; çekirdek +%3,1. Aylık +%0,5 ve +%0,3. | Fed’in hedef göstergesi TÜFE’den farklıdır; yıllık eğilim aylık hızlarla birlikte değerlendirilmeli. |
| GSYH | 2026 3Ç ilk tahmin: yıllıklandırılmış çeyreklik +%3,4. | Görünüm, ani resesyon nedeniyle indirim gerektiren rejimden farklı ve dirençli |
| İşsizlik | Eylül 2026: %4,2. | İşgücü soğuması için tek aya değil birkaç aylık trende bakılmalı. |
11. Kasım ayında izlenecek göstergeler
Bu göstergeleri tek tek “iyi” ya da “kötü” diye sınıflandırmak yanıltıcı olabilir. Asıl önemli olan enflasyon, istihdam, tahvil getirileri ve kredi koşullarının birlikte nasıl bir tablo çizdiği. Tek bir aylık veriden çok, birkaç dönem boyunca devam eden eğilim daha açıklayıcı olacaktır.
| Gösterge | Normalleşme lehine sinyal | Sıkılaşmanın devamı lehine sinyal |
| Çekirdek PCE / TÜFE | Aylık çekirdek enflasyon birkaç ay boyunca yavaşlar; hizmet fiyatlarındaki artış da ivme kaybeder. | Aylık artışlar yeniden hızlanır veya fiyat baskısı enerji dışındaki kalemlere yayılır. |
| İstihdam / ücret / JOLTS | İstihdam artışı daha dengeli bir hıza iner; ücret artışları ve açık iş sayısı normalleşir. | İşe alım ve ücret baskısı güçlü kalır; işgücü talebi belirgin biçimde soğumaz. |
| 2 yıllık getiri / vadeli fon fiyatlaması | İki yıllık getiri birkaç hafta boyunca geriler ve piyasa ilk faiz indirimini daha kalıcı biçimde fiyatlar. | Piyasa, beklenen tepe faiz seviyesini yeniden yukarı çekebilir. |
| 10 yıllık getiri / TIPS / vade primi | Reel getiri ve uzun vadeli enflasyon telafisi geriler; vade primindeki hareket de izlenir. | Tahvil arzı, enflasyon telafisi veya vade primindeki artış uzun vadeli getirileri yükseltebilir. |
| Getiri eğrisi / kredi spreadleri | Kısa vadeli faizler düşerken getiri eğrisi dikleşir; kredi piyasasında belirgin stres artışı görülmez. | Kredi farkları genişler, bankalar kredi standartlarını sıkılaştırır veya fonlama koşulları bozulur. |
| S&P 500 ileriye dönük EPS | Faiz indirimi beklentisi gerilerken şirketlerin ileriye dönük kâr tahminleri korunur veya yükselir. | İndirim beklentileri artarken şirketlerin kâr tahminleri aşağı çekilebilir. |
| Dolar / petrol | Petrolün enflasyon üzerindeki baskısı azalır; dolar hareketi belirgin bir güvenli liman talebinden kaynaklanmaz. | Arz şoku veya döviz ve emtia hareketleri enflasyon görünümünü yeniden bozabilir. |
12. Senaryolar: Olası Piyasa Tepkileri
| Senaryo | Makro / tahvil imzası | Olası varlık tepkisi | Teyit |
| A. Enflasyon düşer, büyüme korunur | Çekirdek fiyatlar yavaşlar; işgücü kontrollü soğur; 2y düşerken 10y yatay/aşağı. | Hisse senetleri ve Hazine tahvilleri için daha destekleyici bir ortam oluşabilir. Reel faiz düşerse büyüme hisseleri bundan daha fazla yararlanabilir. | Şirketlerin kâr tahminleri korunurken kredi farklarının belirgin biçimde genişlememesi beklenir. |
| B. Enflasyon yapışkan | Aylık çekirdek enflasyon güçlü; terminal faiz ve getiriler yükselir. | Uzun vadeli nakit akışlarına dayalı hisseler baskı görebilir. Nakit ve kısa vadeli bonoların getirisi görece cazip kalabilir. | Ücret ve hizmet enflasyonu, vade primi ve finansman maliyetleri izlenmeli. |
| C. Büyüme / kredi şoku | İstihdam hızla bozulur, kredi spreadleri genişler, güvenli liman talebi artar. | Hazine tahvilleri destek bulabilir; hisse senetleri ve yüksek getirili şirket tahvilleri zayıflayabilir. Dolar da güvenli liman talebiyle güçlenebilir. | Kredi piyasasındaki gelişmeler ve bankaların kredi verme koşulları. |
| D. Arz / enerji şoku | Petrol ve manşet enflasyon yükselir; uzun vadeli enflasyon telafisi artar. | Hisse ve tahvil piyasaları aynı anda baskı görebilir. Altın ve diğer emtiaların yönü ise dolar ile reel faizlerin seyrine bağlı kalabilir. | Enerji dışındaki fiyatlara yayılım ve uzun vadeli enflasyon beklentileri. |
İki soru öne çıkıyor: Faiz indirimi enflasyondaki yavaşlamayla mı geliyor, yoksa ekonomik ve finansal sorunlara yanıt olarak mı? On yıllık getirideki değişim Fed beklentilerinden mi, reel faizden mi, enflasyon telafisinden mi yoksa vade priminden mi kaynaklanıyor? Bu ayrım, varlıkların neden farklı tepki verebildiğini anlamaya yardımcı olur. Senaryolar kesin tahmin veya al-sat sinyali değil, olası koşulları karşılaştırma aracıdır.
13. Sonuç
Geçmiş döngülerde sıkılaşmanın sonu enflasyon, büyüme ve finansal koşullara göre şekillendi. 1995’te büyüme korundu, 2000’de kâr ve değerleme baskısı, 2007’de kredi riski öne çıktı. 2018–19’da Fed’in mesajları piyasayı önceden etkilerken, 2023–24’te uzun bekleyişin ardından indirimler başladı.
S&P 500 çoğu örnekte ilk indirimden önce yükseldi; ancak kâr ve büyüme görünümü de etkiliydi. Fed’in yön değiştirmesi tahvil, altın, dolar veya petrolün seyrini tek başına belirlemez. Enflasyon, istihdam, tahvil getirileri, kredi koşulları ve kâr tahminleri birlikte izlenmeli.