


ARM: Veri Merkezi Büyümesi ve Karlılığın Kalitesi
İşlemci mimarisi ve tasarımlarını lisanslayan ARM Holdings, Eylül ayı sonu ile biten mali 2027 yılı ikinci çeyrek sonuçlarını 4 Kasım Çarşamba günü ABD piyasalarının kapanışının ardından açıklaması bekleniyor.
Şirket bilanço dönemine veri merkezlerinde genişleyen kullanım alanları ve çift haneli lisanslama hakları büyümesiyle giriyor. Buna karşılık artan araştırma ve geliştirme harcamaları, veri merkezlerinden gelen talebin akıllı telefon pazarındaki baskıyı ne ölçüde dengelediği, yeni ürün yatırımlarının maliyeti ve nakit üretiminin sürekliliği, açıklanacak sonuçlarda birlikte takip edilecek.
Son Çeyrek İtibarıyla Genel Görünüm
Arm’ın gelirleri lisans ve diğer gelirler ile çip başına alınan telif gelirlerinden oluşuyor. Lisanslama müşterilere işlemci teknolojisini kullanma hakkı sağlarken, telif gelirleri bu teknolojiyi içeren ürünlerin sevkiyatından doğuyor. Şirket bu faaliyetleri; veri merkezi, akıllı telefon ve otomotiv gibi son pazarlara sunuyor.
Haziran döneminde telif gelirlerinin, toplam gelirdeki payı %55,5 ve lisans ile diğer gelirlerin payı %44,5 oldu. Telif geliri yıllık %22,2 ve çeyreklik %6,6 oranında artışla 715 milyon dolara ulaştı. Lisans ve diğer gelirler yıllık %22,6 yükselerek 574 milyon dolar olurken, önceki çeyreğin 819 milyon dolarına göre %29,9 geriledi. Böylece toplam gelir çeyreklik %13,5 azalsa da yıllık %22,4 oranında yükselerek 1,29 milyar dolar seviyesinde gerçekleşti. Çeyreklik bazdaki gerilemenin lisanslama tarafında yoğunlaşması, büyük sözleşmelerin gelir kaydına ilişkin zamanlamanın çeyrek karşılaştırmalarını etkilediğini gösteriyor. Yıllık değişimdeki 236 milyon dolarlık gelir artışının 130 milyon doları telif gelirlerinden, 106 milyon doları lisans ve diğer gelirlerden sağlandı.

Arm, veri merkezi telif gelirlerinin yıllık bazda iki katından fazla arttığını, Armv9 ve Compute Subsystems kullanımının da daha yüksek telif oranları sağladığını belirtiyor. Bu yapı, büyümenin yalnızca cihaz adedine bağlı olmadığını gösteriyor. Lisanslama segmenti gelirlerindeki büyüme değerlendirilirken, Arm’ın kontrol eden hissedarı SoftBank ile yürüttüğü ilişkili taraf işlemleri de dikkate almak gerekiyor. SoftBank ve bağlı şirketleriyle yapılan teknik danışmanlık, lisanslama ve stratejik iş birliği düzenlemeleri, son dönemde lisanslama gelirlerine anlamlı katkı sağlarken, üçüncü taraf müşteri talebi ile grup içi kaynaklı gelirlerin ayrıştırılmasını önemli hale getiriyor. SoftBank anlaşmasının 193 milyon dolarlık katkısı, segment gelirinin %33,6’sına ve toplam gelirin %15’ine karşılık geliyor. Yıllıklandırılmış sözleşme değeri ise %13,4 artışla 1,73 milyar dolar seviyesinde karşımıza çıkıyor.
Arm AGI CPU, mevcut lisanslama modeline doğrudan çip satışını ekleyen yeni bir büyüme alanı oluşturuyor. Şirket, mali 2027 – 2028 dönemi için müşteri talebinin 2 milyar doları aştığını, sağlanan üretim kapasitesinin ise ilk 1 milyar dolarlık fırsatı desteklediğini belirtiyor. Talep ile teslimata hazır kapasite arasındaki fark, gelire dönüşümün zamanlamasını önemli kılıyor. Yeni faaliyetlerin değerlendirmesinde müşteri talebi kadar tedarik, teslimat ve işletme sermayesi ihtiyacı da yakından takip edilecek.

Bu yapı ile Arm Holdings’in toplam geliri 1,29 milyar dolara yıllık %22,4 büyüyerek ulaştı. Brüt kar yıllık %22,5 artarak 1,25 milyar dolara yükseldi. Brüt kar marjı %97,2 ile geçen yılki seviyesine yakın kaldı. Buna karşılık şirketin faaliyet giderleri %27,8 artarak 1,16 milyar dolara ulaştı. Ar-Ge giderleri %28,9 yükselişle 838 milyon dolar olurken, gelire oranı %61,7’den %65’a çıktı. Faaliyet giderlerindeki 253 milyon dolarlık yıllık artışın 188 milyon doları Ar-Ge’den kaynaklandı. Dolayısıyla faaliyet karındaki baskının ana nedeni satış maliyetlerinden çok, gelirden hızlı büyüyen geliştirme harcamaları oldu.
Arm’ın faaliyet karı 114 milyon dolardan 91 milyon dolara gerilerken, faaliyet kar marjı %10,8’den %7,1’e indi. Önceki çeyreğin %29,4 oranında bulunan marjına göre düşüş daha da belirginken, lisans gelirlerinin azalmasıyla Ar-Ge giderlerinin çeyreklik %20,1 artması aynı döneme denk geldi. Net kar yıllık %107,7 artışla 270 milyon dolara yükseldi. Buradaki artışta, faaliyet dışı net gelir 32 milyon dolardan 162 milyon dolara çıkması ve buna 17 milyon dolarlık vergi geliri eklenmesi etkili oldu. Net kar marjı ise %12,4’ten %21’e yükseldi.
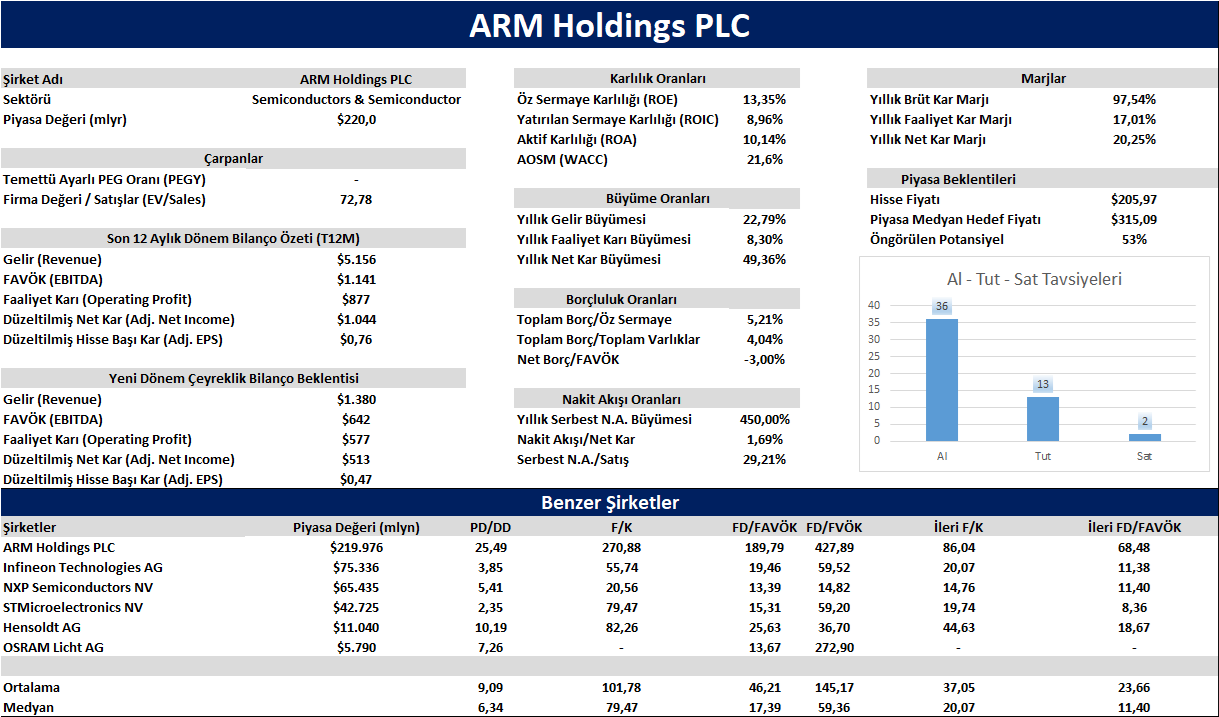
Yatırılan sermaye getirisi %11,8’den %9’a gerilerken, ağırlıklı ortalama sermaye maliyeti %17’den %25,6’ya yükseldi. Buradan hesaplanan ekonomik katma değer farkı −5,2 puandan −16,6 puana gerileyerek, negatif durumun derinleştiğini gösterdi.
Arm’ın işletme faaliyetlerinden sağlanan nakdi yıllık %171,7 artışla 902 milyon dolara yükselirken, sermaye yatırımları %27,9 artarak 197 milyon dolar oldu. Buradan hesaplanan serbest nakit akışı 705 milyon dolara işaret ederken, geçen yılın aynı dönemindeki 178 milyon dolara göre %2296 oranında artışa işaret ediyor.
Şirketin nakit, nakit benzerleri ve kısa vadeli yatırımları 3,89 milyar dolar seviyesinde bulunurken, borç toplamını oluşturan 464 milyon dolar faaliyet kiralaması yükümlülüğü düşüldüğünde net nakit 3,42 milyar dolar seviyesinde karşımıza çıkıyor. Net borç/FAVÖK oranı ise -3 ile net nakit pozisyonuna işaret ediyor.
Arm bu yapı ve güncel fiyatlamalarda 220 milyar dolara yaklaşan piyasa değeri ile işlem görüyor. Şirket cari 270 F/K ve ileri 86 F/K çarpanlarına sahip. Aynı zamanda cari FD/FAVÖK 190’a, ileri FD/FAVÖK 69 seviyesine yakın seyrediyor. Bu çarpanlarla Arm, benzerlerinin medyan değeri üzerinde konumlanıyor.
Genel Değerlendirme
Arm’ın faaliyet görünümü, veri merkezlerinde artan kullanım ve daha yüksek değerli işlemci teknolojilerine geçişle destekleniyor. Haziran döneminde iki gelir kategorisinin de yıllık büyümesi, talep tabanının yalnızca yeni çip satışına dayanmadığını gösteriyor. Buna karşılık lisans gelirlerinin sözleşme zamanlamasına duyarlılığı ve SoftBank katkısının büyüklüğü, büyümenin sürekliliği değerlendirilirken müşteri ve gelir bileşimini öne çıkarıyor.
Karlılıkta temel ayrım, güçlü brüt marj ile yatırım ve ücret giderleri sonrasındaki getiri arasında bulunuyor. Faaliyet kar marjındaki düşüşe karşılık net kar ve nakit akışının yükselmesi, bu göstergelerin birbirinin yerine kullanılmamasını gerektiriyor. Önümüzdeki sonuçlarda telif gelir büyümesinin korunması, gider artışının dengelenmesi ve tahsilat kaynaklı katkının ardından nakit üretiminin sürmesi, faaliyet görünümüne duyulan güveni güçlendirebilir. Yeni çip faaliyetinin sermaye ihtiyacının artması ve mevcut faaliyetlerdeki marj baskısının sürmesi ise daha temkinli bir değerlendirme gerektirebilir.
Yakın Dönem Beklentileri

Piyasa, Arm’ın mali 2027 yılı ikinci çeyreğinde 1,38 milyar dolar gelir üretmesini (yıllık +%21,6) bekliyor. FAVÖK’ün 642 milyon dolar civarında gerçekleşmesi (yıllık +%194) düşünülüyor. Düzeltilmiş net karın 513 milyon dolara yaklaşması (yıllık +%350) ve düzeltilmiş hisse başı karın 0,47 dolar seviyesinde gerçekleşmesi bekleniyor.
Arm’ın bu dönem için gelir öngörüsü ise 1,33 – 1,43 milyar dolar aralığında, orta noktası 1,38 milyar dolar ile karşımıza çıkıyor.
Arm Holdings Teknik Analizi
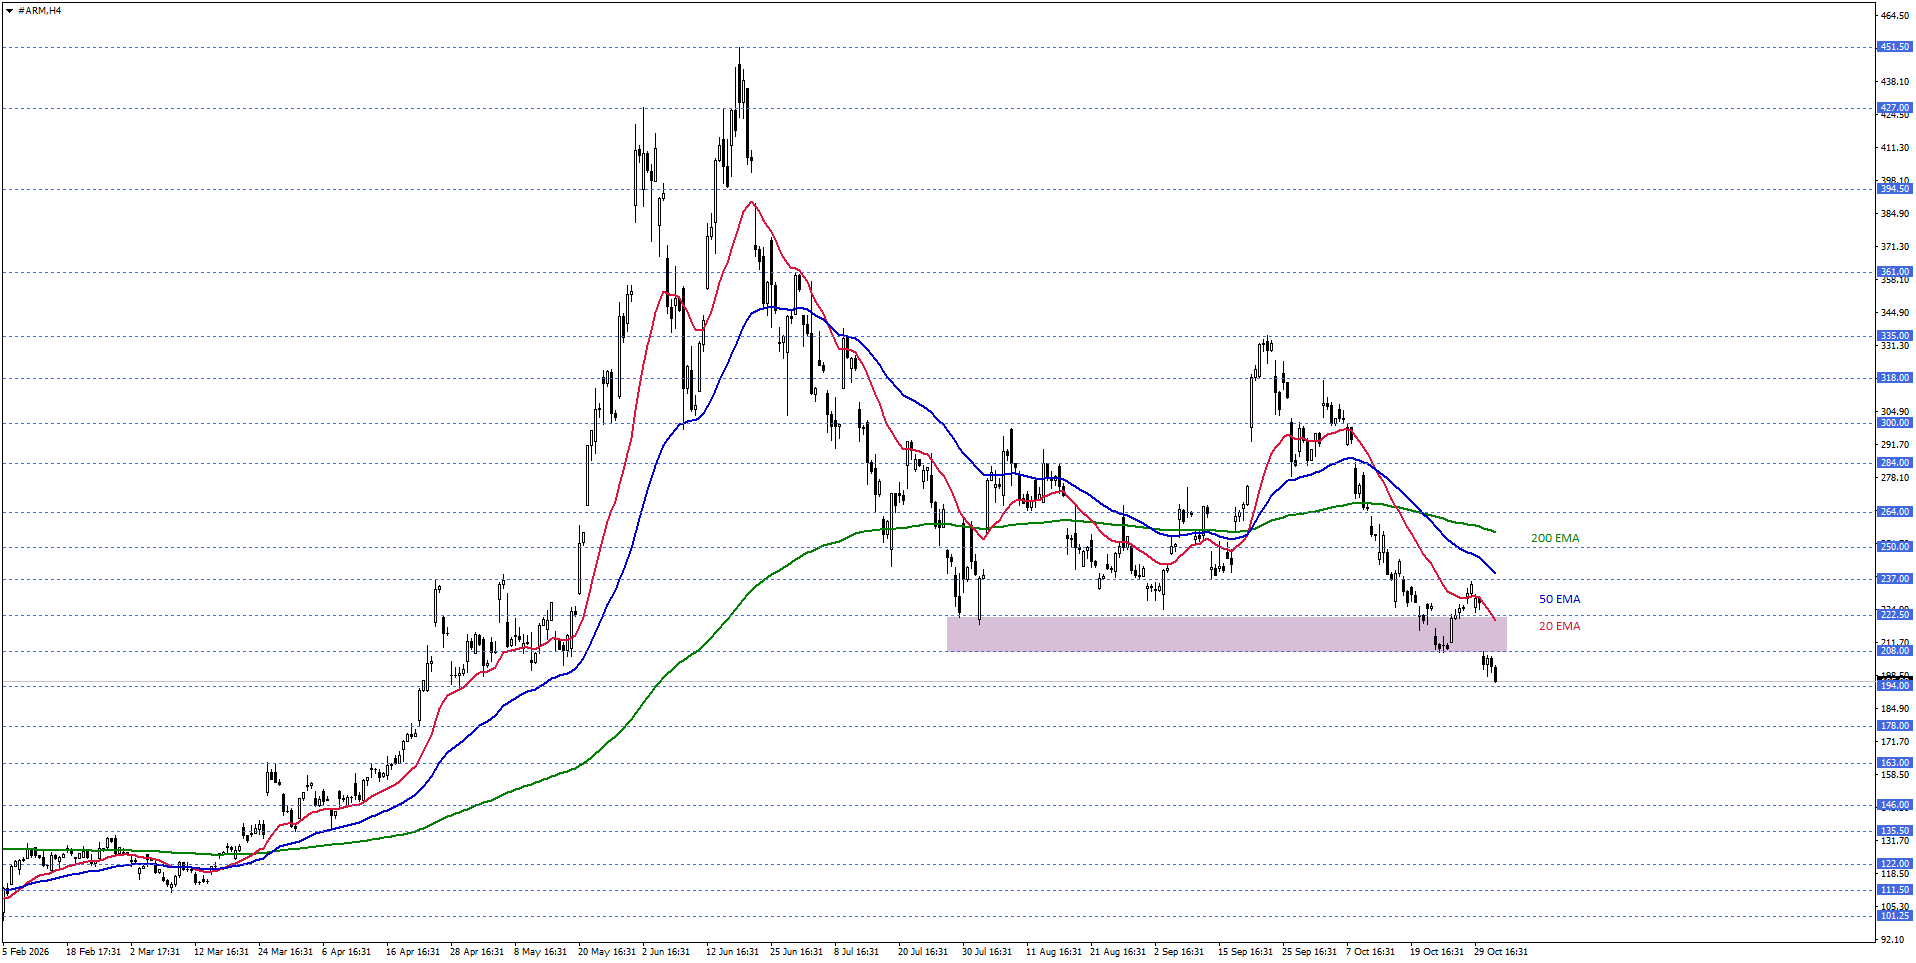
Arm Holdings hisse fiyatını kısa vadede teknik açıdan değerlendirdiğimizde, 20 periyotluk EMA’nın desteklediği 208,00 – 222,50 bölgesini izlemekteyiz. Hisse fiyatı 208,00 – 222,50 bölgesi altında fiyatlandıkça, aşağı yönlü eğilim korunabilir. Bu yönde fiyatlamaların devam etmesi halinde 178,00 ve 163,00 seviyelerine doğru fiyatlamalar gözlemlenebilir.
Alternatif bakışta, yukarı yönlü beklentinin devreye girebilmesi için, 208,00 – 222,50 bölgesinin aşılması ve üzerinde kalıcılığın oluşması gerekebilir. Bu durumda 237,00 ve 250,00 dirençleri gündeme gelebilir.