


ABD Veri Haftası: Güçlü Üretim, Sınırlı İşe Alım ve Fed Beklentilerine Etkisi
ABD verileri haftanın ilk gününde başlarken, açıklamaları devamı öncesi temel soru büyümeyle ilgili endişelerden çok istihdam ve istihdamın neden olduğu maliyet olacak. 2 Kasım Pazartesi açıklanan imalat verisi faaliyetlerin güçlendiğini gösterdi. Ancak işe alımların aynı hızda artması beklenmiyor. ADP, ISM hizmetler ve cuma günü açıklanacak istihdam raporu bu konuda daha net bilgi sunacak.
Fed 28 Ekim’de politika faizini 3,75 – 4,00% aralığında tuttu. İki üye 25 baz puan faiz artışı istedi. Dolayısıyla faiz artırım seçeneği FOMC içerisinde destek buluyor. Sonraki beyanat 9 Aralık’ta gerçekleşecek. CME verileri Fed’in aralık toplantısında faiz artırım ihtimalinin yaklaşık 76% olarak görüldüğünü gösteriyor.
| Veri | Zaman | Beklenti | Önceki |
| ADP Özel Sektör İstihdamı | 4 Kasım 16:15 | 66 bin | 90 bin |
| ISM Hizmet PMI | 4 Kasım 18:00 | 54,8 | 54,9 |
| Tarım Dışı İstihdam | 6 Kasım 16:30 | 65 bin | 29 bin |
| Ortalama Saatlik Kazanç (Aylık) | 6 Kasım 16:30 | 0,3% | 0,1% |
| İşsizlik Oranı | 6 Kasım 16:30 | 4,2% | 4,2% |
Beklentiler Bloomberg’den alınmıştır. Açıklamaya kadar değişiklik gösterebilir. Açıklama zamanları resmi takvimlerce teyit edilmiştir.
ISM İmalat PMI ekimde 54,5’ten 55,5’e yükselerek beklentiyi aştı. Alt kalemlerde üretim 56,7’den 59,’a çıkarken, yeni siparişler yalnızca 55,3’ten 55,5’e yükseldi. İstihdam ise 52,7’den 52,4’e gerilerken, üretimdeki hızlanmanın henüz aynı ivme ile işe alımlara yansımadığını gösterdi.
Fiyat tarafında da sınırlı rahatlama izlendi. Maliyet endeksinin 77,9’dan 75,2’ye gerilemesi, fiyatların düştüğü anlamına gelmiyor ancak artış bildiren şirketlerin ağırlığının azaldığını gösteriyor.
ADP’de 75 binlik beklentiden sapma istihdam piyasasıyla ilgili ilk tepkileri belirleyebilir. Ancak artışın sektörlere ve şirket ölçeklerine göre nasıl dağıldığı önemli olabilir. Ayrıca ADP verisinin Cuma günü açıklanacak veri ile güçlü bir korelasyon göstermediği de unutulmamalı.
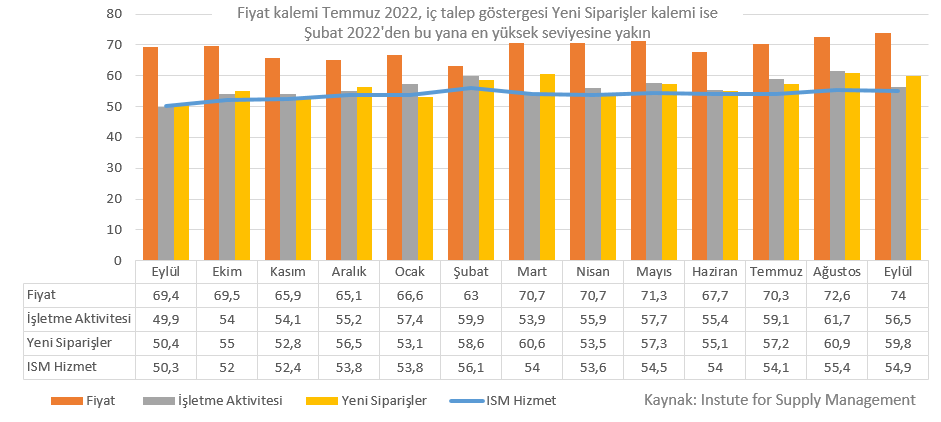
ISM Hizmet PMI’da kritik kalemler siparişler, istihdam ve maliyet endeksleri olabilir. Önceki raporda yeni siparişler 59,8 ile güçlü, istihdam 50,1 ile büyüme sınırına yakın, fiyatlar ise 74 ile yüksek düzeydeydi.
ISM Hizmet PMI tarafında veri beklentiye yakın gelse bile fiyatlar yükseliyor ve istihdam güçleniyorsa faiz artışı beklentisi desteklenebilir. Buna karşılık siparişler dayanırken fiyat baskısının azalması, piyasalar açısından daha elverişli bir bileşim yaratabilir. İstidamın zayıfladığı fakat fiyatları yüksek kaldığı sonuç hem piyasa hem Fed için zor bir tablo oluşturabilir.
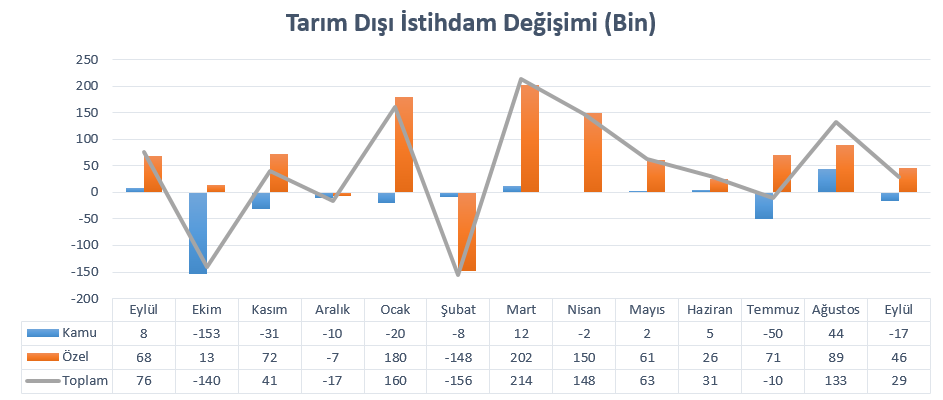
Cuma günü açıklanacak istihdam rakamının yanında geçmiş ay revizyonları da mutlaka takip edilmeli. Eylül raporunda temmuz ve ağustos istihdamı toplam 60 bin aşağı revize edilmişti. Yeni rakamın beklentiyi aşması, geçmiş aylardaki aşağı düzeltmelerle dengeleniyorsa ilk bakıştaki güçlenme yanıltıcı olabilir.
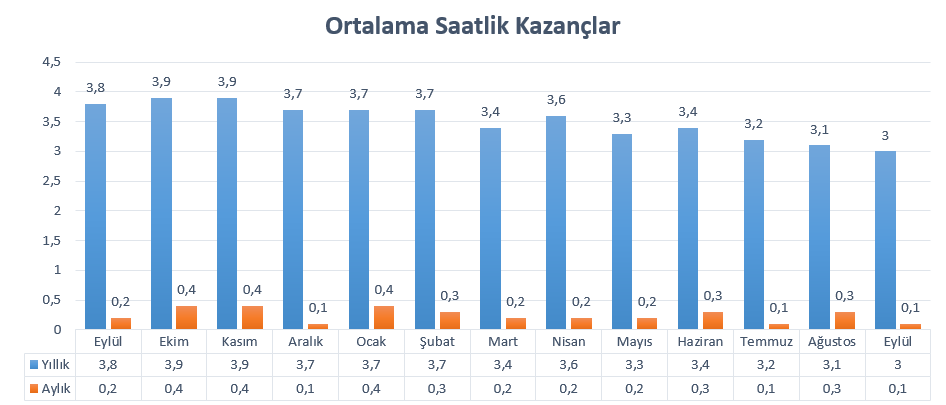
Ücretlerde ayrık 0,3% beklentisine karşın 0,4% ve üzeri artış, güçlü hizmet fiyatlarıyla birleşirse enflasyon endişesi artabilir. 0,2% ve altı ise diğer göstergeler de soğuyorsa rahatlama sağlayabilir.
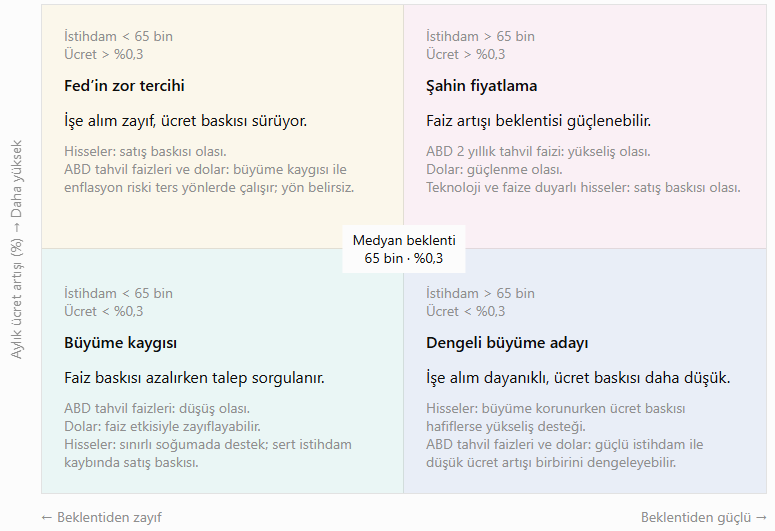
Yukarıdaki görselde ilk tepkiye ilişkin olasılık senaryoları belirtildi. Bloomberg anketinde tahmin aralığı 35 – 125 bin gibi geniş bir alana yayılmış durumda. 65 medyanınıdan sapmalar, anket alt – üst sınırlarının kırılmasıyla aynı büyüklükte tepki oluşturmayabilir. Ayrıca veri ile açıklanan ücret ve işsizlik oranı verileri tepki ölçüsünü etkileyebilir.