Tav Havalimanları (TAVHL) 2026 3. Çeyrek Bilanço Analizi
TAV HAVALİMANLARI (TAVHL) Faaliyet marjı genişlerken kur ve vergi etkileri kârı destekledi…
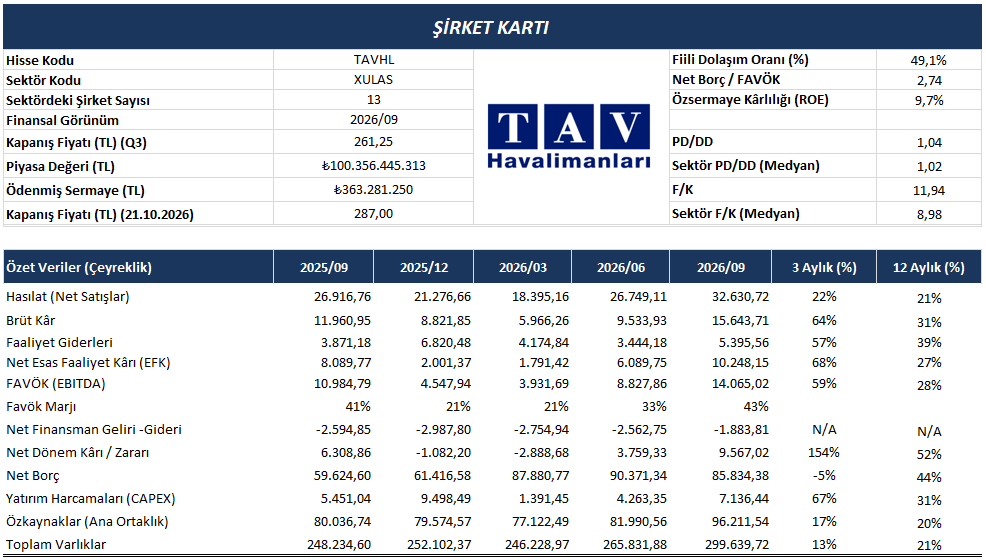
TAV Havalimanları, 2026 yılının üçüncü çeyreğinde 32,63 milyar TL ciro, 14,07 milyar TL FAVÖK ve 9,09 milyar TL ana ortaklık net kârı açıkladı. Yıllık bazda satışlar %21,2, FAVÖK %28,0 ve net kâr %52,6 arttı. FAVÖK marjının %43,1’e yükselmesi operasyonel performansı desteklerken, daha düşük net finansman gideri net kâra ilave katkı sağladı. Dokuz aylık sonuçlar, faaliyetlerdeki büyümeye kur, vergi ve iştirak kaynaklı iyileşmenin de eşlik ettiğini gösteriyor.
Değerleme tarafında TAVHL, 7 FD/FAVÖK çarpanıyla makul bir operasyonel değerlemeye sahip görünürken, 12,4 F/K ve 1,08 PD/DD çarpanlarıyla sırasıyla 9,01 ve 1,02 olan sektör medyanlarının üstünde işlem görmektedir. Ancak sektör karşılaştırmasında şirketlerin faaliyet alanları, havalimanı portföyleri, imtiyaz süreleri ve döviz bazlı gelir yapıları arasındaki farklılıklar nedeniyle çarpanların tek başına değerlendirilmemesi gerektiğini düşünüyoruz. TAVHL için yaptığımız İNA analizinde firmanın hedef fiyatının 403 TL’lerde olduğunu hesaplıyoruz…
Şirketin avro bazlı sunumunda dokuz aylık ciro 1.461,1 milyon avroya, FAVÖK 501,8 milyon avroya ve ana ortaklık net kârı 173,4 milyon avroya ulaştı. Avro bazında satış büyümesi yaklaşık %5, FAVÖK büyümesi %7 olurken net kâr %130 arttı. TL ve avro bazlı büyüme oranları arasındaki fark, para birimi çevriminin etkisini de yansıttığı için bu iki seriyi ayrı değerlendiriyoruz.
Yolcu sayısındaki artışa Ankara, İzmir, Kuzey Makedonya ve Almatı katkı sağladı. Dokuz aylık yolcu trafiği Ankara’da %9, İzmir’de %7, Kuzey Makedonya’da %29 ve Almatı’da %4 büyüdü. Antalya’nın toplam yolcu sayısında %3, dış hat yolcusunda %6 gerileme görülmesi ise portföy içindeki ayrışmayı ortaya koyuyor. Toplam dış hat yolcu büyümesinin yaklaşık %1’de kalması, ticari gelirlerin ve yolcu başına harcamanın önemini artırıyor.
Antalya’da önceki yıl devreye giren yeni ticari alanların katkısı, yiyecek içecek ve duty free faaliyetlerini destekledi. Üçüncü çeyrekte avro bazlı toplam ciro %5 büyürken havalimanları gelirleri yaklaşık yatay kaldı; gelir artışının önemli bölümü hizmet şirketlerinden geldi. Havaş ve BTA’nın gelir katkısı artarken Almatı’nın çeyreklik cirosu 128,1 milyon avrodan 113,5 milyon avroya geriledi. Şirket, Almatı’daki tarife artışlarının son çeyrekten itibaren düşük jet yakıtı satış hacminin gelir etkisini dengelemesini bekliyor.
Kârın kalitesinde faaliyet kârı ile muhasebe etkilerini ayırmak gerekiyor. Dokuz aylık kur farkı zararı 40,6 milyon avrodan 1,2 milyon avroya geriledi. Önceki yıl 32,4 milyon avro ertelenmiş vergi gideri bulunurken bu yıl 31,5 milyon avro ertelenmiş vergi geliri oluştu. Özkaynak yöntemiyle değerlenen yatırımlardan gelen zarar da 37,0 milyon avrodan 10,0 milyon avroya indi. Bu iyileşmeler net kârı desteklerken artan faiz ve amortisman yükü katkının bir bölümünü dengeledi. Dolayısıyla net kârdaki %130 artışı aynı oranda faaliyet büyümesi olarak yorumlamıyoruz.
Ciro hedefi korunurken toplam ve dış hat yolcu aralıklarının, FAVÖK bandının ve yatırım harcaması üst sınırının önceki beklentilere göre daha düşük olması, güçlü üçüncü çeyreğe rağmen talep ve maliyet görünümünün dikkatle izlendiğini gösteriyor. Dokuz aylık gerçekleşmelerden hareketle yıl sonu hedeflerine ulaşılması için son çeyrekte yaklaşık 419–519 milyon avro ciro ve 78–128 milyon avro FAVÖK gerekiyor. Bunlar yeni tahmin olmayıp şirketin güncel yıllık hedefleri ile dokuz aylık gerçekleşmeler arasındaki farktır.
Satışların maliyeti yıllık %13,6 artışla 16,99 milyar TL’de kalırken brüt kâr %30,8 artışla 15,64 milyar TL’ye ulaştı. Brüt kâr marjı %44,4’ten %47,9’a çıktı. Faaliyet giderlerinin %39,4 artarak 5,40 milyar TL’ye yükselmesi bu iyileşmenin bir bölümünü sınırladı. Buna rağmen net esas faaliyet kârı %26,7 artarak 10,25 milyar TL oldu.
FAVÖK marjı yıllık 2,3 puan artışla %43,1’e, ana ortaklık net kâr marjı ise %22,1’den %27,8’e yükseldi. İkinci çeyreğe göre satışlardaki %22,0, FAVÖK’teki %59,3 ve net kârdaki %158,3 artışta yaz sezonunun belirgin katkısı bulunuyor. Bu nedenle sonuçların sürdürülebilirliğini değerlendirirken yıllık karşılaştırmayı öne çıkarıyoruz..
Şirket tanımına göre net borç, haziran sonundaki 1.832,6 milyon avrodan eylül sonunda 1.649,3 milyon avroya gerileyerek çeyreklik yaklaşık %10 azaldı. Geçen yılın eylül sonuna göre artış yaklaşık %1 ile sınırlı kaldı. TL bilançosunda cari oran 0,88’den 1,26’ya yükselirken toplam yükümlülüklerin aktiflere oranı %67,5 oldu. Bu göstergeler kısa vadeli likiditede iyileşmeye işaret ediyor.
Sunumda ortalama borç maliyeti %6,3, ortalama vade 5,5 yıl ve takas işlemleriyle sabitlenen finansal borç oranı %66 olarak açıklanıyor. Bununla birlikte TAV Tunus’un finansal oran taahhütleri nedeniyle kısa vadeye sınıflanan 245,5 milyon avro kredisi izlenmeli. Sunuma göre Holding’e rücu edilemeyen bu kredi için geri çağırma bildirimi alınmamış olması, ilgili sözleşme riskini ortadan kaldırmıyor.
Üçüncü çeyrek sonuçlarını, yıllık bazda genişleyen FAVÖK marjı ve güçlü nakit üretimi nedeniyle olumlu değerlendiriyoruz. Net kârı destekleyen kur ve vergi etkilerinin aynı ölçüde tekrarlanması ise beklenmemeli. Son çeyrekte dış hat talebi, Almatı tarife artışlarının gelire dönüşmesi, hizmet şirketlerinin büyümesi ve net finansman yükü izlenecek başlıca unsurlar olacak. Operasyonel iyileşmenin nakit üretimi ve borç azaltımıyla desteklenmesi, İNA değerinin piyasa fiyatına yansıması açısından önem taşıyor.
TAVHL için yapılan İndirgenmiş Nakit Akımı değerlemesinde hedef fiyat 403 TL olarak hesaplanmıştır.