


Eylül Ayı Euro Bölgesi Enflasyon Görünümü
Enerji Krizi’nin Euro Enflasyonu Üzerindeki Etkileri
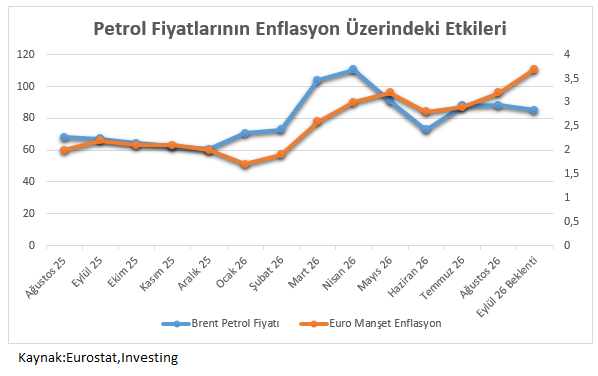
Orta Doğu'daki çatışmanın yol açtığı enerji şoku, Euro Bölgesi enflasyonunun ana belirleyicisi olmaya devam ediyor. Ağustos'ta yıllık enerji enflasyonu Temmuz'daki %10,3'ten %14,3'e yükseldi. Enerjinin manşet enflasyona katkısı 1,29 puana ulaştı. Bir yıl önce aynı ay enerji enflasyonu -%2,0'deydi ve manşet enflasyonu aşağı çekiyordu. Bir yıl içinde yaşanan bu dönüş, bugünkü enflasyon tablosunun temel nedeni olarak öne çıkıyor.
Şu aşamada etkinin büyük kısmı doğrudan enerji kaleminde kalıyor. Asıl risk, yüksek enerji maliyetlerinin zamanla gıda, sanayi malları ve hizmet fiyatlarına yayılması. Avrupa Merkez Bankası enerji fiyatlarındaki sıçramanın yarattığı maliyet baskılarının 2026 sonundan itibaren gıda fiyatlarına geçmesini bekliyor. Bu yüzden enerji fiyatları sabit kalsa bile dolaylı etkiler önümüzdeki aylarda enflasyonu desteklemeye devam edebilir.
Mevcut Enflasyon Görünümü
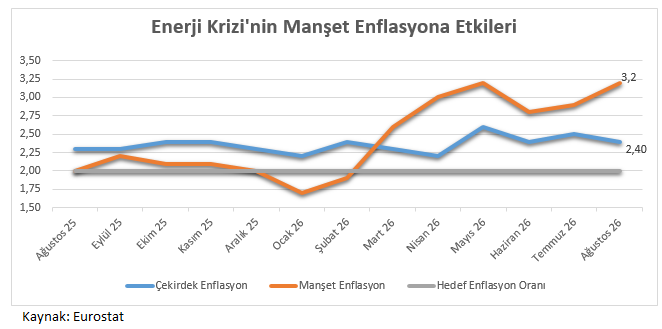
Euro Bölgesi yıllık enflasyonu Ağustos'ta %2,9'dan %3,2'ye yükseldi. Bir yıl önce bu oran %2,0'di. Öncü tahmin %3,3 açıklanmıştı, nihai veri bir miktar aşağı revize edildi. Aynı dönemde enerji ve gıda hariç çekirdek enflasyon %2,5'ten %2,4'e geriledi.
Manşet ile çekirdek arasındaki makas en son verilerde 0,8 puana açılmış durumda. Bu tablo, enflasyondaki yükselişin genele yayılmış bir fiyat baskısından değil, büyük ölçüde enerjiden kaynaklandığını gösteriyor. Çekirdek enflasyonun %2,4'te kalması Avrupa Merkez Bankası(ECB) açısından olumlu bir sinyal. Yine de %2 hedefinin üzerinde olduğu ve enerjinin dolaylı etkilerinin henüz tam yansımadığı unutulmamalı.
Enflasyon İçerisinde Öne Çıkan Kalemlerin Değişimi
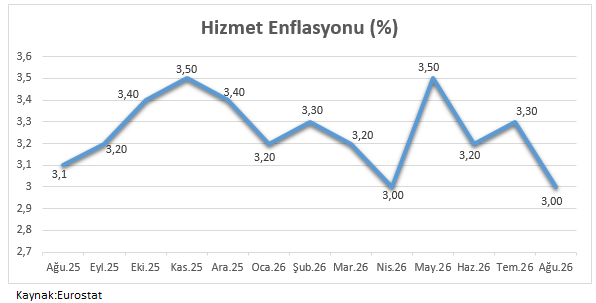
Ağustos'ta ana kalemler arasında belirgin bir ayrışma var. En yüksek yıllık artış %14,3 ile enerjide görüldü. Onu hizmetler %3,0, enerji dışı sanayi malları %1,2 ve gıda-alkol-tütün %1,1 izledi. Sanayi mallarındaki %0,9'dan %1,2'ye yükseliş, enerji ve taşıma maliyetlerinin mal fiyatlarına yavaş yavaş yansımaya başladığına işaret ediyor olabilir. Gıda ise tersine daha sakin seyrediyor. Bir yıl önce %3,2 olan gıda enflasyonu gerileyerek %1,1'e indi.
Hizmet enflasyonu Avrupa için ayrı bir önem taşıyor. Hizmetler sepetin yaklaşık %47'sini oluşturuyor ve Ağustos'ta 1,43 puanla manşet enflasyona en büyük katkıyı yapan kalem oldu. Hizmet fiyatları büyük ölçüde ücretlere bağlı olduğu için bu kalem iç talebin ve işgücü piyasasının durumunu yansıtıyor. Bir kez yükseldiğinde de kolay düşmüyor. Bu nedenle ECB, enflasyonun kalıcı olup olmadığını anlamak için hizmet enflasyonuna bakıyor. Ağustos'ta hizmet enflasyonu Temmuz'daki %3,3'ten %3,0'a geriledi. Son bir yılda ise %3,0-3,5 bandında yatay seyretti ve belirgin bir düşüş eğilimi göstermedi.
Euro Bölgesinde En Çok Enflasyon Üreten Ülkeler
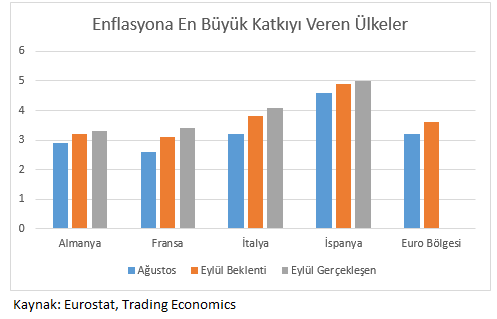
Euro Bölgesi enflasyonuna en büyük katkıyı, sepetteki ağırlıkları nedeniyle büyük ekonomiler yapıyor. Almanya'nın 2026 için Euro Bölgesi ağırlığı yaklaşık %27,7. Ağustos'taki %3,3'lük yıllık enflasyonla Almanya tek başına bölge enflasyonuna yaklaşık 0,8 puan katkı sağlıyor. İspanya büyük ekonomiler arasında en hızlı yükselişi gösterdi: Temmuz'da %3,9 olan enflasyon Ağustos'ta %4,9'a çıktı. İtalya'da enflasyon %4,2'ye yükseldi. Bu oran bir yıl önce %1,6'ydı, iki katından fazla artış sağladı. Fransa ise %3 ile büyük dört ekonominin en düşük enflasyonuna sahip.
Piyasanın dikkatini çeken bir diğer nokta, enflasyonun genele yayılması. Ağustos'ta AB genelinde 20 ülkede yıllık enflasyon yükseldi, 6 ülkede geriledi, 1 ülkede sabit kaldı. Euro Bölgesi içinde en yüksek oranlar Litvanya (%5,6), Kıbrıs (%5,2) ve Bulgaristan'da (%5,0) görüldü. Belçika (%4,2) ve Lüksemburg (%4,0) da ortalamanın belirgin üzerinde. En düşük oran %1,3 ile Estonya'da. İspanya'daki hızlı yükseliş ve İtalya'nın enflasyonunun bir yılda ikiye katlanması, ECB'nin sıkılaştırma kararlarında çevre ülkelerin de artık baskı yarattığını gösteriyor.
Ücretler Ve İşgücü Piyasası Sakin Seyrediyor
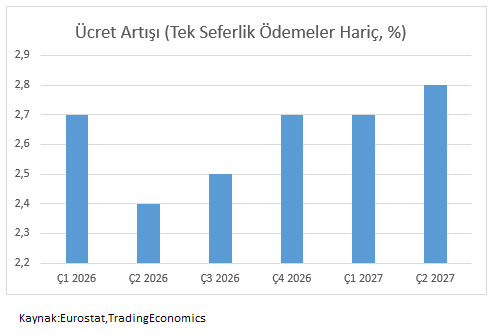
Enerji şokunun kalıcı enflasyona dönüşüp dönüşmeyeceğini belirleyecek ana kanal ücretler, ve şu an için tablo sakin. Çalışan başına ücret artışı 2026'nın ikinci çeyreğinde %3,5'ten %3,3'e geriledi. Müzakere edilen ücret artışı da %2,6'dan %2,4'e yavaşladı. ECB, ücretlerin enerji şokuna henüz belirgin bir tepki vermediğini vurguluyor. İleriye dönük göstergeler de ciddi bir sıçrama işaret etmiyor. ECB'nin ücret takip göstergesi tek seferlik ödemeler hariç müzakere edilen ücret artışının 2026'da ortalama %2,6 civarında kalmasını ve 2027'nin ilk yarısında %2,7-2,8'e hafifçe yükselmesini öngörüyor.İşgücü piyasası sıkı olmaya devam ediyor ama gevşeme belirtileri var. Temmuz'da Euro Bölgesi işsizlik oranı %6,4 ile bir önceki aya göre sabit kaldı, bir yıl önceki %6,3'ün ise hafif üzerinde. İkinci çeyrekte açık iş oranı ilk çeyrekteki %2,3'ten %2,1'e düştü. İşgücü talebindeki bu yavaşlama, ücret baskılarının kontrol altında kalmasını destekliyor ve ECB için ikinci tur etkiler konusunda şimdilik rahatlatıcı bir tablo çiziyor.
Enflasyonun Para Politikasına Etkileri
ECB 10 Eylül toplantısında üç politika faizini de 25 baz puan artırdı. Mevduat faizi %2,50, ana refinansman faizi %2,65 ve marjinal borç verme faizi %2,90 oldu. Bu, Haziran'daki artışın ardından yılın ikinci faiz artırımıydı. ECB, çatışmanın enflasyon baskısı yaratmaya devam ettiğini ve enflasyonun uzun süre hedefin belirgin üzerinde kalacağını belirtti.
ECB'nin enerji şoklarına yaklaşımı net. Lagarde'ın ifadesiyle ECB enerji fiyatlarının kendisine değil, yüksek enerji fiyatlarının enflasyona yerleşme riskine tepki veriyor. Yani faiz artışlarının amacı enerji fiyatlarını düşürmek değil, bu şokun ücretlere ve enflasyon beklentilerine sıçramasını önlemek. %2,5 seviyesi ECB tarafından nötr faiz aralığının üst sınırı olarak tanımlanıyor. Bundan sonraki her artış para politikasını açıkça sıkılaştırıcı bölgeye taşıyacak ve ekonomik büyüme üzerinde daha belirgin bir fren etkisi yaratacak.
Beklentiler Ve Önümüzdeki Dönem ECB Kararları
ECB’nin Eylül beklentilerine göre manşet enflasyonun 2026’da ortalama %3, 2027’de ise %2.5 olması bekleniyor. Çekirdek enflasyon beklentileri ise 2026’da %2.5 2027’de %2.6 oranlarında olmasını bekleniyor. ECB’nin 2027 tahminlerini yukarı yönlü revize etmesi enerji fiyatlarındaki artışın, diğer kalemlerde görülmesinin kalıcı bir risk olarak gördüğünü ve buna karşı önlem aldığını gösteriyor.
Lagarde 28 Eylül'deki konuşmasında enflasyonun henüz tehlikeli ikinci tur etkiler yaratmadığını, bu nedenle ölçülü bir para politikası tepkisinin uygun olduğunu söyledi. Bugün açıklanan Almanya verisi ise baskıyı artırdı: Eylül'de yıllık enflasyon %2,9'dan %3,3'e çıkarak beklentiyi aştı. Enerji enflasyonu %14,9'a sıçrarken çekirdek enflasyon %2,4'te sabit kaldı. Piyasa önümüzdeki bir yıl içinde dört faiz artırımına kadar fiyatlıyor, ancak birçok ekonomist bir sonraki artışın Ekim yerine Aralık'ta gelmesini bekliyor. Gözler şimdi Cuma günü açıklanacak Euro Bölgesi Eylül verisinde, beklenti %3,6 seviyesine çıkması.