Ekim Ayı Piyasa Stratejisi: Yerel ve Küresel Piyasalara İlişkin Strateji Notu
Zorlu bir yılın son çeyreğine girilirken küresel piyasaların ana gündeminde jeopolitik gelişmelerin enerji fiyatları, enflasyon beklentileri ve faiz görünümü üzerindeki etkileri yer almaya devam ediyor. ABD–İran hattındaki gerilim ve Hürmüz Boğazı çevresinde süregelen arz belirsizliği Brent petrol fiyatının 100 dolar yakınında kalmasına neden olurken, Eylül ayı boyunca petroldeki yükselişin tahvil piyasalarına da yansımasıyla birlikte küresel faizlerde yukarı yönlü baskı belirginleşti. Bu görünüm, enflasyonla mücadelede kalıcı bir rahatlama sağlayamayan merkez bankalarının faiz artışı döngüsüne girebilme riskini gündeme taşıdı.
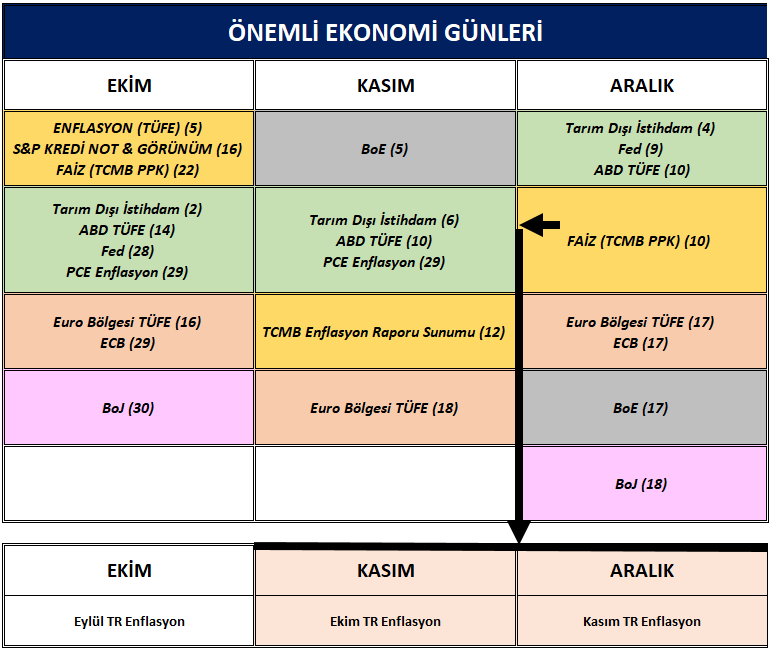
Küresel tarafta Ekim ayı aynı zamanda yoğun veri ve merkez bankası takvimiyle öne çıkıyor. ABD istihdam ve enflasyon göstergeleri Fed’in para politikasına yönelik beklentiler açısından yakından izlenecek olurken, Fed 28 Ekim tarihindeki toplantıda faiz kararını açıklayacak. Avrupa Merkez Bankası’nın toplantısı ise bir gün sonra 29 Ekim tarihinde gerçekleştirilecek. Son dönemde Yen’deki değer kaybına ilişkin müdahalelerle küresel piyasa gündeminde daha fazla öne çıkan Japonya tarafında ise BoJ, Ekim ayını tamamlarken 30 Ekim’de vereceği mesajlarla Yen, dolayısıyla Dolar Endeksi ve küresel kur fiyatlamaları açısından yakından takip edilecek. Dolayısıyla ay boyunca enerji fiyatlarının seyri kadar, açıklanacak verilerin merkez bankalarının faiz patikasına yönelik beklentileri nasıl değiştireceği de küresel risk iştahı açısından belirleyici olacaktır.
30 Eylül tarihli swap piyasası fiyatlamaları, Ekim ayına yönelik önemli merkez bankalarından bir değişim beklenmediğini gösterirken, BoE için Kasım toplantısında %86 oranında 25 baz puanlık faiz artışı ana senaryo olmayı sürdürüyor. Fed, ECB ve BoJ tarafında ise faiz artışı beklentileri Aralık toplantılarında sırasıyla %84, %92 ve %79 ile öne çıkıyor.
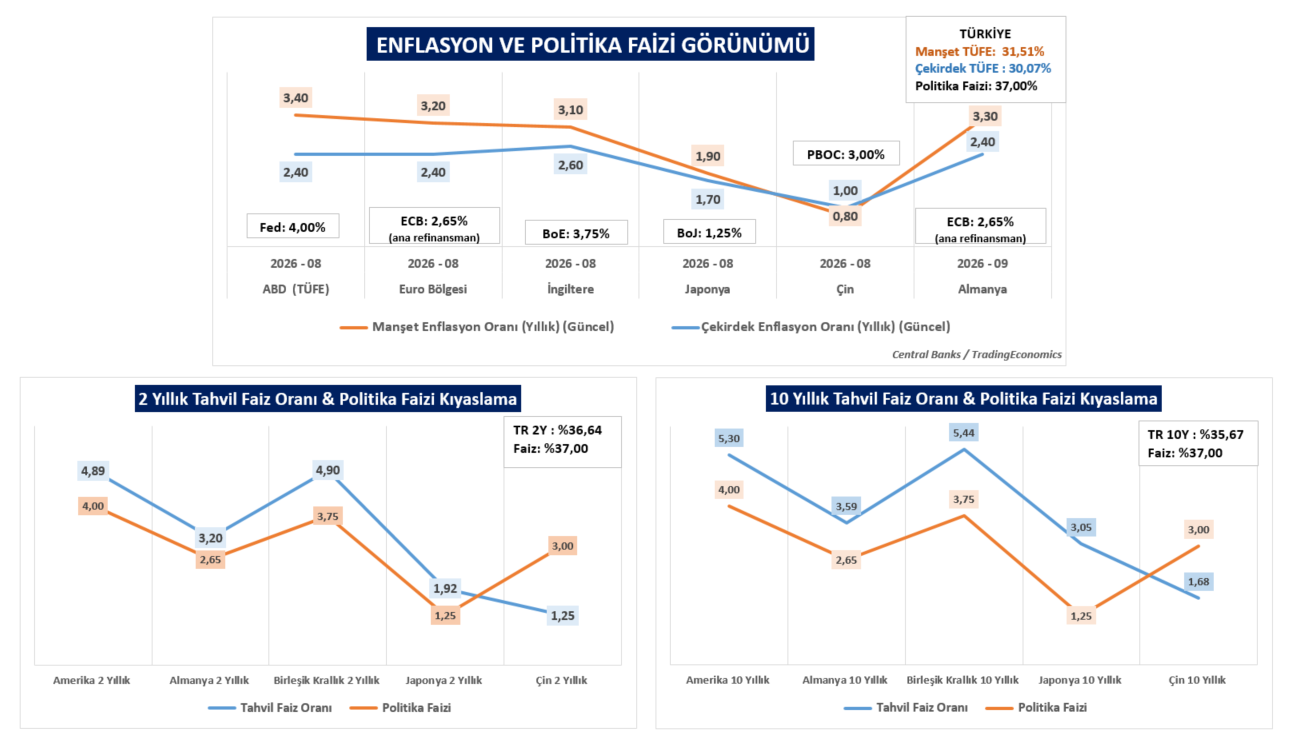
Türkiye açısından bakıldığında ise yüksek enerji fiyatlarının oluşturduğu maliyet baskısı, dezenflasyon süreci ve para politikası görünümü açısından önemini koruyor. TCMB de 17 Eylül’de yayımlanan Para Politikası Kurulu toplantı özetinde jeopolitik gelişmeler nedeniyle enerji fiyatlarının yüksek ve oynak seyrettiğini, enerji arzı, tedarik zincirleri ve taşıma maliyetlerine ilişkin belirsizliklerin enflasyon açısından yukarı yönlü risk oluşturduğunu vurguladı. Banka, 10 Eylül toplantısında politika faizini %37 seviyesinde sabit tutarken, yüksek enerji fiyatlarının enflasyon görünümü üzerindeki etkisini yakından izlediğini de ifade etti. Bu nedenle petrol fiyatlarının yüksek seviyelerde kalıcılık göstermesi, önümüzdeki dönemde yalnızca enflasyon görünümü açısından değil, TCMB’nin faiz indirim alanının şekillenmesi bakımından da kritik olmaya devam edecektir.
Ekim ayı yurt içi piyasalar açısından yalnızca para politikası değil, veri akışı ve ülke risk algısı bakımından da kritik bir takvim sunuyor. Ayın başında açıklanacak Eylül ayı enflasyon verisi dezenflasyon patikasının seyri açısından yakından takip edilirken, ilerleyen dönemde kredi notu ve görünüm değerlendirmesi ile 22 Ekim’de gerçekleştirilecek TCMB Para Politikası Kurulu toplantısı yatırımcıların odağında olacaktır. Bu yönüyle Ekim ayı, TL varlıklarında yılın son çeyreğine ilişkin beklentilerin yeniden şekillenebileceği önemli bir eşik niteliği taşıyor.
Borsa İstanbul tarafında ise küresel faizlerin yüksek seyri, enerji maliyetlerindeki artış ve içeride fon piyasasına yönelik düzenlemelerin etkileri bir arada fiyatlanıyor. SPK’nın 17 Eylül tarihli kararları kapsamında 7 portföy yönetim şirketine ait 131 fonun tasfiye sürecine alınması ve söz konusu fonlarda 456 bine yakın yatırımcının bulunması, kısa vadede piyasanın likidite ve risk iştahı tarafındaki hassasiyetini artırdı. Bu süreçte düzenleyici adımların piyasa güveninin korunması ve yatırımcıların bilgilendirilmesi açısından taşıdığı önem artmış durumda. Ayrıca 1 Ekim itibarıyla BIST 100 endeksindeki şirketlerin dörtte birinden fazlasının (27 şirket) değişecek olmasıyla birlikte, son dönemde bozulan fiyatlama davranışının ardından endeks kompozisyonundaki yenilenmenin yatırımcı davranışları ve işlem hacimleri üzerindeki etkileri yakından izlenecektir.
Bu çerçevede Ekim ayında Borsa İstanbul açısından temel soru yalnızca endeksin hangi seviyede olduğu değil, yeni bir fiyatlama katalizörünün hangi başlıktan geleceği olacaktır. Küresel tarafta petrol fiyatları ve faiz beklentileri, yurt içinde ise enflasyon görünümü, TCMB’nin politika duruşu, kredi notu değerlendirmesi, fon piyasasına ilişkin hukuki sürecin seyri ve yatırımcı mağduriyetlerinin giderilmesine yönelik olası adımlar ile yaklaşan üçüncü çeyrek bilanço sezonu piyasanın yön arayışında belirleyici başlıklar olarak öne çıkıyor. Bu nedenle Ekim ayını tek yönlü bir piyasa beklentisinden ziyade, veri akışının ve politika reaksiyonlarının fiyatlamalar üzerindeki etkisinin belirginleşeceği bir geçiş dönemi olarak değerlendiriyoruz.
Enflasyon ve Faiz Stratejisi
Enflasyon ve faiz görünümü açısından yılın son çeyreğine girilirken, dezenflasyon sürecinin devamlılığı ile enerji fiyatlarında yaşanan yükselişin oluşturduğu yeni riskler birlikte değerlendirilmektedir. Yurt içinde fiyatlama davranışının seyri, ana eğilim göstergeleri ve beklentiler enflasyon patikasının yönü açısından belirleyici olurken, küresel tarafta artan enerji maliyetleri TCMB’nin faiz kararlarına ilişkin dengeyi daha hassas hale getirmektedir. Bu çerçevede önümüzdeki dönemde hem enflasyon verilerinin niteliği hem de Merkez Bankası’nın bu görünüm karşısında vereceği politika tepkisi yakından izlenecektir.
Dezenflasyon Sürecinde Enflasyon Görünümü
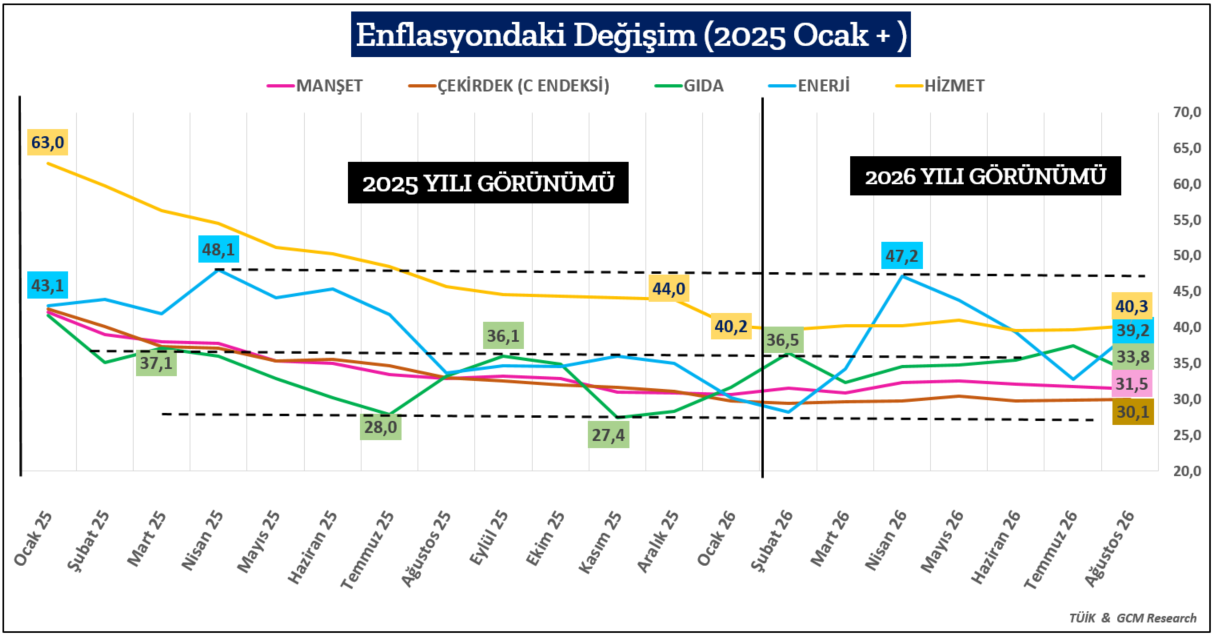
Enflasyon görünümünde 2025 yılından bu yana devam eden dezenflasyon süreci korunmakla birlikte, 2026 yılında ana ve alt kalemler arasındaki ayrışmanın daha belirgin hale geldiğini görüyoruz. Ağustos 2026 itibarıyla yıllık manşet enflasyon %31,5, çekirdek enflasyon ise %30,1 seviyesinde gerçekleşirken, her iki göstergenin birbirine yakın seyretmesi, manşet ve çekirdek enflasyon arasındaki ayrışmanın sınırlı kaldığını gösteriyor. Bununla birlikte hizmet enflasyonunun %40,3, enerji enflasyonunun %39,2 ve gıda enflasyonunun %33,8 seviyesinde bulunması, dezenflasyon sürecinin alt kalemler açısından aynı hızda ilerlemediğine işaret ediyor. Özellikle hizmet grubundaki katılık ve enerji fiyatlarındaki oynaklık, manşet enflasyondaki gerilemenin önümüzdeki dönemde daha sınırlı ve dalgalı bir seyir izleyebileceğine işaret ediyor.
Eylül ayı enflasyon verisi bu açıdan yılın son çeyreğine girilirken önemli bir eşik oluşturuyor. Geçtiğimiz yıl Eylül ayında aylık TÜFE %3,23 oranında artarken, güncel piyasa anketleri Eylül 2026 için aylık enflasyon beklentilerinin %2,12–%2,21 aralığında yoğunlaştığını gösteriyor. Beklentilerin gerçekleşmesi halinde yıllık enflasyonun Ağustos ayındaki %31,51 seviyesinden yaklaşık %30,1–%30,3 bandına gerilemesi mümkün görünüyor. Aylık artışın geçen yılın aynı döneminin altında kalacak olması, baz etkisinin de desteğiyle yıllık enflasyonu yeniden %30 sınırına yaklaştırabilir.
Bununla birlikte yıllık enflasyondaki olası gerilemenin niteliği de en az seviyenin kendisi kadar önemli olacaktır. Manşet göstergedeki düşüşün çekirdek enflasyon, hizmet fiyatları ve gıda tarafındaki eğilimle desteklenmesi dezenflasyon sürecinin kalıcılığı açısından daha güçlü bir sinyal oluştururken, enerji fiyatlarında son dönemde görülen dalgalanmanın devam etmesi fiyatlama davranışları üzerinde yeni bir risk unsuru yaratabilir. Bu nedenle yılın son çeyreğinde enflasyon görünümünü değerlendirirken yalnızca manşet orandaki gerileme değil, ana eğilim ve alt kalemlerdeki fiyatlama davranışı da yakından takip edilmelidir.
Petrol Riski Karşısında TCMB Faiz Görünümü
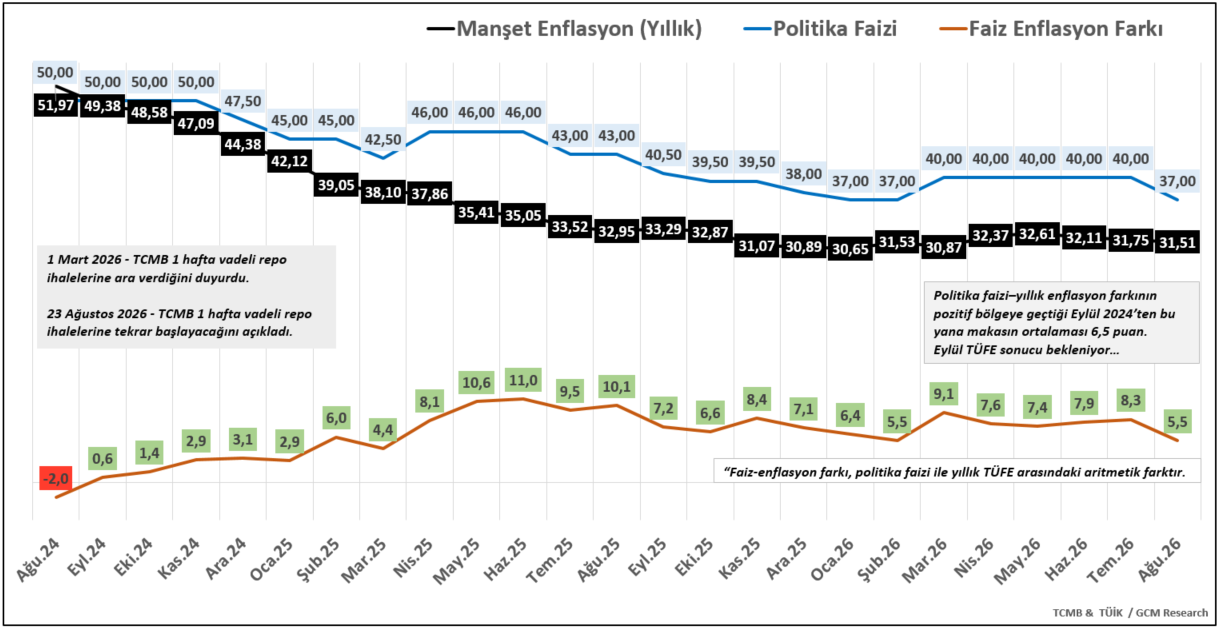
TCMB, 23 Ağustos tarihinde bir hafta vadeli repo ihalelerine yeniden başlamasıyla birlikte Mart–Ağustos döneminde öne çıkan üst banttan fonlama stratejisini sonlandırarak operasyonel çerçevede normalleşme yönünde önemli bir adım attı. Politika faizini %37 seviyesinde sabit tutmayı sürdüren Banka’nın, son dönem enflasyon gerçekleşmeleri ve öncü göstergelerin ana eğilimde gerilemeye işaret ettiğini vurgulaması dikkat çekiyor. Buna karşılık jeopolitik gelişmelerin etkisiyle yüksek seyreden enerji fiyatlarının enflasyon görünümü üzerinde yukarı yönlü risk oluşturmaya devam ettiğini belirtmesi, temkinli duruşun korunduğuna işaret ediyor. Bu çerçeve, yılın son çeyreğinde para politikasının yalnızca mevcut enflasyon seviyesi üzerinden değil, enerji fiyatlarının kalıcılığı ve beklentiler üzerindeki etkisi üzerinden de şekillenebileceğini gösteriyor.
Ağustos 2026 itibarıyla politika faizi %37, yıllık manşet enflasyon ise yaklaşık %31,5 seviyesinde bulunuyor. Böylece politika faizi ile yıllık enflasyon arasındaki fark yaklaşık 5,5 puan düzeyinde gerçekleşiyor. Eylül 2024’ten bu yana pozitif bölgede seyreden bu farkın dönemsel ortalaması yaklaşık 6,5 puan seviyesinde bulunurken, Eylül ayı enflasyonunun piyasa beklentileri doğrultusunda %30 seviyesine yaklaşması halinde mevcut farkın dönemsel ortalamanın üzerine çıkması mümkün görünüyor. Bu görünüm, TCMB açısından sıkı para politikası duruşunu belirgin biçimde değiştirmeden sınırlı bir teknik faiz ayarlaması için alan oluşabileceğine işaret ediyor.
Bu noktada 100 baz puanlık olası bir faiz indirimi, pozitif faiz–enflasyon farkının korunmasına imkân verirken söz konusu farkın dönemsel ortalamaya yakın seyretmesi, sınırlı bir teknik ayarlama için makul bir zemin oluşturabilir. Böyle bir adım, dezenflasyon sürecinin sağladığı alanın kontrollü biçimde kullanılması olarak değerlendirilebilir. Buna karşılık enerji fiyatlarının yüksek seviyelerde kalıcılık göstermesi, daha güçlü bir faiz indirimi ihtimalini sınırlayan, hatta TCMB’nin faiz indirimi yönündeki olası adımını ertelemesine neden olabilecek temel unsurlardan biri olmaya devam edecektir.
O halde Ekim toplantısında olası bir faiz indirimi kararından çok TCMB’nin enerji fiyatları, enflasyonun ana eğilimi ve beklentilere ilişkin kullanacağı iletişim daha belirleyici olabilir. Zira TCMB’nin 17 Eylül tarihli toplantı özetinde enerji arzı, tedarik zincirleri ve taşıma maliyetlerine ilişkin belirsizlikleri yukarı yönlü enflasyon riski olarak vurgulaması da bu temkinli yaklaşımı destekliyor.
Kredi Risk Primi ve Not Görünümü
Türkiye’nin ülke risk primi yılın son çeyreğine girilirken yeniden yukarı yönlü bir eğilim sergiliyor. Eylül ayında 5 yıllık CDS primi %13’e yakın artış göstererek 245 baz puan civarına yükselirken, bu hareketin yalnızca Türkiye’ye özgü olmadığını görüyoruz. Aynı dönemde küresel risk algısındaki bozulmanın etkisiyle İtalya, Almanya, Portekiz ve İngiltere gibi Avrupa ülkeleri ile Güney Afrika başta olmak üzere EMEA bölgesindeki birçok ülkenin CDS primlerinde Türkiye’ye yakın veya daha yüksek oranlarda artışlar kaydedildi. Türkiye tarafında küresel enerji fiyatlarındaki yükseliş ve jeopolitik risklere ek olarak, yurt içinde fon piyasasına ilişkin gelişmelerin oluşturduğu belirsizlik de risk primindeki yükselişi destekleyen yerel unsurlar arasında yer aldı. Dolayısıyla Eylül ayındaki CDS hareketini, küresel riskten kaçış eğilimi ile yurt içine özgü gelişmelerin birlikte şekillendirdiği bir fiyatlama olarak değerlendirmek daha doğru olacaktır.
Türkiye’nin mevcut risk primi, benzer kredi notuna sahip bazı ülkelere kıyasla daha yüksek bir seviyede seyretmeye devam ediyor. Bununla birlikte ekonominin ölçeği, finansal sistemin derinliği, dış şoklara karşı gösterilen uyum kapasitesi ve son dönemde makroekonomik dengelenme yönünde atılan adımlar, Türkiye’nin kredi profili açısından destekleyici unsurlar olarak öne çıkıyor.
Önümüzdeki dönemde dezenflasyon sürecinin kalıcılık kazanması, rezerv görünümündeki iyileşmenin sürmesi, cari dengedeki toparlanma ve para politikasına ilişkin öngörülebilirliğin korunması halinde, mevcut risk primi ile benzer ülke grupları arasındaki farkın zaman içerisinde daralması mümkün olabilir. Bu süreçte kredi derecelendirme kuruluşlarının Türkiye’ye ilişkin daha yapıcı mesajları ve olası not/görünüm iyileştirmeleri piyasa algısındaki normalleşmeyi destekleyebilecek tamamlayıcı bir unsur olacaktır.
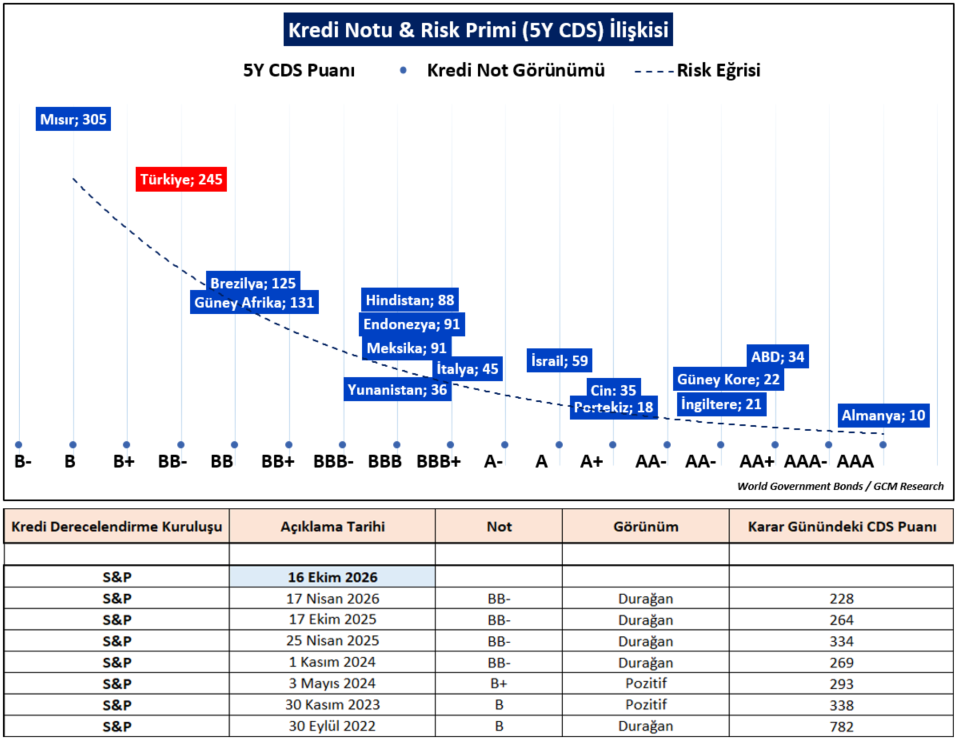
Bu çerçevede gözler 16 Ekim tarihinde takvimde yer alan S&P Global değerlendirmesine çevriliyor. Kuruluşun söz konusu tarihte mutlaka bir açıklama yapma zorunluluğu bulunmamakla birlikte, mevcut BB- kredi notu ve durağan görünüm çerçevesinde not veya görünüm değişikliğinden ziyade Türkiye ekonomisine ilişkin vereceği mesajların daha belirleyici olacağını düşünüyoruz. Özellikle enerji fiyatlarının enflasyon ve cari denge üzerindeki etkisi, TCMB rezervlerinin seyri, dezenflasyon sürecinin devamlılığı ve para politikasındaki sıkı duruşun ne ölçüde korunacağı S&P’nin değerlendirmesinde öne çıkabilecek başlıklar arasında yer alacaktır.
Borsa İstanbul 3. Çeyrek 2026 Bilanço Sezonuna Bakış ve Sektörel Beklentiler
Borsa İstanbul’da 2026 yılının üçüncü çeyrek finansallarına yaklaşırken, şirket performanslarında sektörel ve şirket bazlı ayrışmanın belirgin olmasını bekliyoruz. Dezenflasyon sürecinin devam etmesine rağmen yüksek finansman maliyetleri, iç talebin seyri ve enerji fiyatlarındaki oynaklık, finansal sonuçları şekillendirecek temel başlıklar arasında yer alıyor. Bu dönemde yalnızca satış gelirlerindeki değişim değil, şirketlerin operasyonel kârlılıklarını koruyabilme ve nakit yaratma kapasiteleri de önem taşıyacaktır.
Üçüncü çeyrekte yüksek finansman maliyetlerinin özellikle borçluluğu yüksek ve işletme sermayesi ihtiyacı bulunan şirketlerin net kârlılıkları üzerindeki baskısını sürdürmesi beklenebilir. Buna karşılık güçlü nakit pozisyonuna sahip, fiyatlama gücünü koruyabilen ve borçluluğunu etkin yöneten şirketlerin görece daha dayanıklı sonuçlar açıklaması mümkün görünüyor. Finansman giderlerinin yanı sıra faiz gelirleri ve enflasyon muhasebesi uygulanan şirketlerde parasal kazanç veya kayıp kalemleri de sonuçlar üzerinde belirleyici olabilir. Bu nedenle operasyonel performanstaki değişimin net kâra ne ölçüde yansıdığı yakından izlenecektir.
Bankacılık sektöründe fonlama maliyetleri ile kredi getirileri arasındaki dengenin net faiz marjlarına yansıması önemini koruyor. TCMB’nin Ağustos ayında bir hafta vadeli repo ihalelerine yeniden başlamasının ardından oluşan fonlama koşulları, mevduat maliyetlerinin seyri ve kredi fiyatlamaları banka bazında farklılaşan sonuçlara işaret edebilir. Bununla birlikte TÜFE’ye endeksli menkul kıymet gelirleri, komisyon gelirleri, aktif kalitesi ve kredi karşılıkları sektörün kârlılık görünümünde belirleyici olacaktır. Üçüncü çeyrek boyunca yüksek seyreden fonlama maliyetleri dikkate alındığında, sektör genelinde güçlü bir kârlılık toparlanmasından ziyade net faiz marjları, karşılık giderleri ve özkaynak kârlılığındaki banka bazlı ayrışmaların öne çıkmasını bekliyoruz.
Sanayi şirketlerinde iç ve dış talep koşullarının yanı sıra üretim maliyetleri ve kur hareketlerinin faaliyet marjları üzerindeki etkileri izlenecektir. İmalat sanayinde kapasite kullanımı, satış hacimleri ve girdi maliyetleri operasyonel performans açısından belirleyici olurken, iç pazara yönelik üretim yapan şirketlerde talep koşulları ve finansman maliyetleri kârlılığı sınırlayabilir. İhracat ağırlığı yüksek şirketlerde ise dış talep, döviz gelirleri ve üretim maliyetleri arasındaki denge önemini koruyor. Ana metal ve madencilik sektörlerinde emtia fiyatlarındaki değişimin satış gelirlerine katkısının yanında hammadde ve enerji maliyetleri üzerindeki etkisi de belirleyici olacaktır. Bu çerçevede ciro büyümesinden ziyade faaliyet marjlarının korunması ve nakit akışının seyri öne çıkacaktır.
Enerji ve petrokimya sektörlerinde yüksek petrol fiyatlarının etkisinin faaliyet alanına göre farklılaşmasını bekliyoruz. Petrol fiyatlarındaki yükseliş üretim faaliyetlerinden elde edilen gelirleri destekleyebilirken, rafineri şirketlerinde ürün marjları ve stok etkileri, petrokimya tarafında ise hammadde maliyetleri ile nihai ürün fiyatları arasındaki fark finansal sonuçlarda belirleyici olacaktır. Küresel rafineri ürün marjlarında son dönemde izlenen güçlü görünüm rafineri faaliyetleri açısından destekleyici olurken, yüksek ham petrol maliyetlerinin işletme sermayesi üzerindeki etkisi de dikkate alınmalıdır. Dolayısıyla petrol fiyatlarındaki yükselişin sektör geneline aynı ölçüde yansımasından ziyade şirketlerin faaliyet yapısına göre farklılaşan sonuçlar bekliyoruz.
Ulaştırma tarafında havacılık sektörünün üçüncü çeyreğe özgü mevsimsel talep avantajı bulunuyor. Yaz döneminde turizm hareketliliğinin desteklediği yolcu trafiği ve doluluk oranları operasyonel görünüm açısından olumlu katkı sağlarken, yüksek yakıt maliyetleri ve jeopolitik gelişmeler kârlılık üzerinde baskı oluşturabilir. Bu nedenle yolcu sayısının yanı sıra birim yolcu gelirleri, doluluk oranları ve yakıt maliyetlerinin birlikte değerlendirilmesi gerektiğini düşünüyoruz. Artan maliyetlerin bilet fiyatlarına ne ölçüde yansıtılabildiği ve operasyonel verimlilik, şirketler arasındaki ayrışmada belirleyici olacaktır.
Otomotiv sektöründe açıklanan öncü göstergeler, üçüncü çeyrek finansalları açısından iç ve dış talep koşullarının önemini ortaya koyuyor. Otomotiv Sanayii Derneği verilerine göre Ocak–Ağustos döneminde toplam üretim yıllık %7, adet bazında ihracat %12 gerilerken, toplam otomotiv pazarı da %12 daraldı. Buna karşılık ihracat gelirlerinin dolar bazında %2 artması, satış hacimleri ile gelir performansı arasındaki ayrışmaya dikkat çekiyor. Bu nedenle finansallarda yalnızca satış adetleri değil, ürün kompozisyonu, ihracat gelirleri, fiyatlama gücü ve faaliyet marjları da belirleyici olacaktır. İç pazara yönelik satışların seyri ile ihracat ağırlığı yüksek üreticilerin performanslarının farklılaşabileceğini düşünüyoruz.
Dayanıklı tüketim sektöründe yurt içi talep ile ihracat pazarları arasındaki ayrışma önemini koruyor. TÜRKBESD verilerine göre Ocak–Temmuz döneminde iç satışlar yıllık %6 gerilerken, ihracattaki düşüş %19 seviyesine ulaştı. Temmuz ayında iç satışlarda görülen yıllık artışa rağmen dış pazarlardaki zayıflığın devam etmesi, sektörün finansal görünümünde ihracat gelirleri ve kapasite kullanımının önemini artırıyor. Avrupa başta olmak üzere dış pazarlardaki talep koşulları, üretim maliyetleri ve kur hareketlerinin faaliyet marjlarına etkisi yakından izlenecektir. İç pazardaki olası toparlanmanın toplam kârlılığa katkısı ise ihracat performansı ve maliyet yönetimiyle birlikte değerlendirilmelidir.
İnşaat ve gayrimenkul sektörlerinde yüksek finansman maliyetlerinin etkisi sürerken, konut satışları ve şirketlerin nakit tahsilat performansı önemini koruyor. Ağustos ayında Türkiye genelinde konut satışlarının yıllık %14,7 gerilemesine karşılık ipotekli satışların %7,2 artması, finansman koşulları ile konut talebi arasındaki ilişkinin farklılaşabildiğini gösteriyor. Bu dönemde yeni proje satışları, teslimatlar, finansman giderleri ve işletme sermayesi ihtiyacının şirket bilançolarına etkisi yakından izlenecektir. Gayrimenkul geliştiricileri ile düzenli kira geliri elde eden şirketlerin farklı gelir yapıları nedeniyle sektör genelinde ortak bir eğilimden ziyade şirket bazlı ayrışmalar öne çıkabilir.
Üçüncü çeyrek finansallarının değerlendirilmesinde geçen yılın aynı döneminden gelen baz etkisi de önemli olacaktır. Yıllık bazda güçlü kâr büyümesi açıklayan şirketlerde bu artışın ne kadarının operasyonel iyileşmeden, ne kadarının düşük bazdan veya finansal kalemlerdeki değişimlerden kaynaklandığının ayrıştırılması gerekiyor. Bu nedenle satış gelirleri ve net kâr büyümesinin yanı sıra FAVÖK marjları, faaliyetlerden yaratılan nakit akışı, işletme sermayesi ihtiyacı ve net borçluluk göstergelerinin birlikte değerlendirilmesi gerektiğini düşünüyoruz.
Genel olarak 3Ç26 finansallarında geniş tabanlı bir kârlılık toparlanmasından ziyade, finansman ve girdi maliyetlerine karşı dayanıklılığın ön plana çıktığı bir görünüm bekliyoruz. Ciro büyümesinin ötesinde operasyonel marjlarını koruyabilen, güçlü nakit akışı yaratabilen ve borçluluk yapısını etkin yöneten şirketlerin finansal performans açısından ayrışabileceğini düşünüyoruz. Açıklanacak sonuçların yalnızca yıllık büyüme oranlarıyla değil, önceki çeyreğe göre gelişim ve bilanço kalitesiyle birlikte değerlendirilmesi daha sağlıklı bir yaklaşım olacaktır.
Eylül 2026 – Borsa İstanbul Performansı
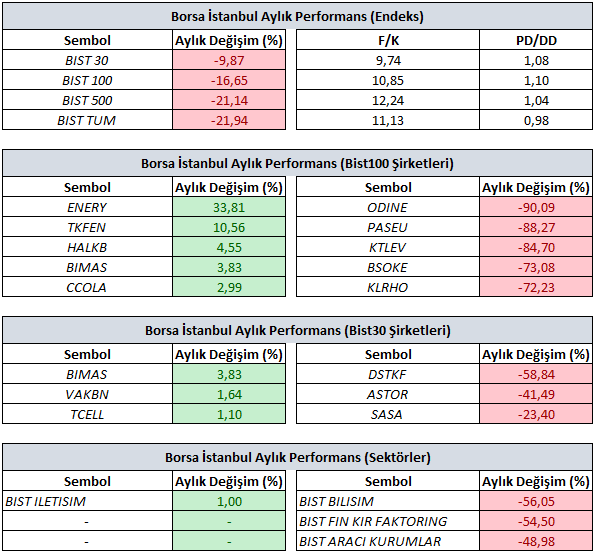
BIST 100 endeksi, Eylül ayını %17’ye yaklaşan düşüşle 11.950 seviyesi civarında tamamladı. Jeopolitik gelişmeler gündemde kalmaya devam ederken, küresel borsa endekslerinde karışık bir seyir izlendi. Yurt içinde ise yatırım fonlarında yaşanan likidite sıkışıklığı ve fonların nakit ihtiyacına bağlı satışlar Borsa İstanbul üzerindeki baskıyı artırdı. BIST 100 endeksinde yer alan şirketlerin yalnızca 8’inin Eylül ayını pozitif bölgede tamamlaması, satışların genele yayıldığına işaret etti.
BIST 30 endeksi de Eylül ayını %10’a yaklaşan kayıpla 14.840 seviyesi civarında tamamladı. Yatırım fonları kaynaklı satış baskısının büyük ölçekli şirketlere de yansıdığı görülürken, endeks içerisinde yer alan şirketlerin yalnızca 4’ü, ayı pozitif bölgede tamamladı.
Sektörel performanslara bakıldığında, 33 sektör endeksi içerisinde İletişim sektörü en güçlü performansı gösterirken; Bilişim, Finansal Kiralama Faktoring ve Aracı Kurumlar, en zayıf performans gösteren sektörler arasında yer aldı. Ana sektörlerde ise Holding endeksi Eylül ayını %25’e yaklaşan düşüşle tamamlarken, Bankacılık endeksindeki kayıp yaklaşık %6 seviyesinde gerçekleşti.
Bist100 Genel Görünüm
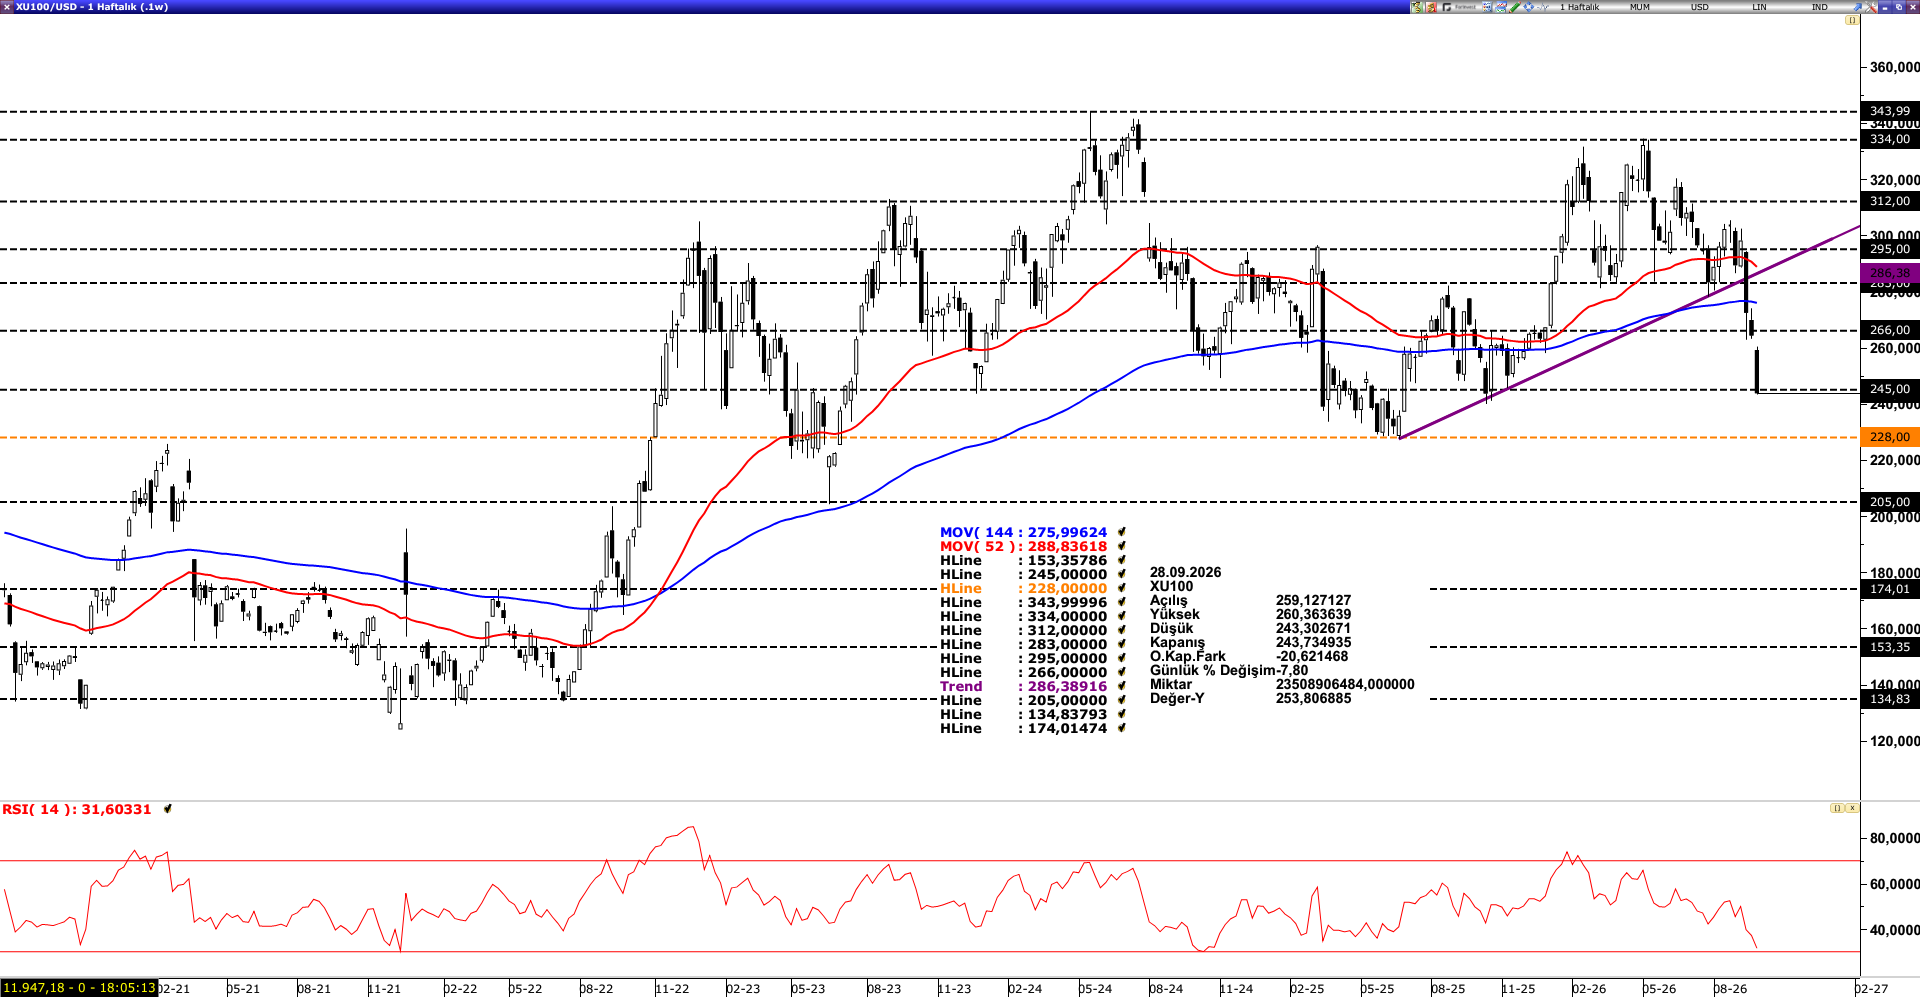
2025 yılının ortalarından bu yana devam eden yükselen trendini aşağı yönlü kıran BIST 100 endeksi, son dönemdeki geri çekilme eğilimini sürdürüyor. Teknik görünüm açısından satış baskısının devam edip etmeyeceği noktasında 245 dolar seviyesi kritik destek bölgesi olarak öne çıkarken, bu seviyenin altında gerçekleşecek kalıcı fiyatlamalar endekste aşağı yönlü hareketin 228 dolar seviyesine doğru derinleşmesine neden olabilir. Buna karşılık, 245 dolar seviyesinin üzerinde tutunma sağlanması halinde tepki alımlarının güç kazanması ve endeksin yeniden toparlanma eğilimine girmesi beklenebilir. Olası yükselişlerde 266 dolar seviyesi ilk önemli direnç konumunda bulunurken, bu seviyenin aşılması halinde 144 ve 52 haftalık hareketli ortalamaların (276 – 288) bulunduğu bölge yeniden gündeme gelebilir. Söz konusu ortalamalar, orta ve uzun vadeli görünüm açısından toparlanmanın kalıcılığı ve trend dönüşümünün teyidi açısından yakından izlenecektir. Önümüzdeki dönemde endeksin toparlanma hareketinin zamanlaması ve ivmesi açısından TCMB'nin para politikası patikası ile fon piyasasında devam eden likidite koşulları belirleyici unsurlar arasında öne çıkacaktır.
BIST 100: Finansal Ayrışma, İstatistiksel Süzgeç ve Çarpan Analizi
1 Ekim itibarıyla BIST 100 endeksinde kapsamlı bir kompozisyon değişikliği gerçekleşecek ve 27 şirket endekse dahil olacaktır. Bu çalışmada yeni dönemde BIST 100 içerisinde yer alacak şirketler dikkate alınırken, 1 Ekim öncesinde endeks üyesi olmayan şirketlerin endeks ağırlıkları henüz hesaplanmadığı için ilgili satırlarda 0,00 olarak gösterilmektedir. Dolayısıyla söz konusu değerler sıfır endeks ağırlığını değil, yeni döneme ilişkin ağırlıkların henüz oluşmadığını ifade etmektedir. Yeni kompozisyonla birlikte BIST 100’ün performans dağılımı, şirket büyüklükleri, değerleme çarpanları ve kârlılık göstergeleri birlikte değerlendirildiğinde belirgin bir ayrışma dikkat çekmektedir.
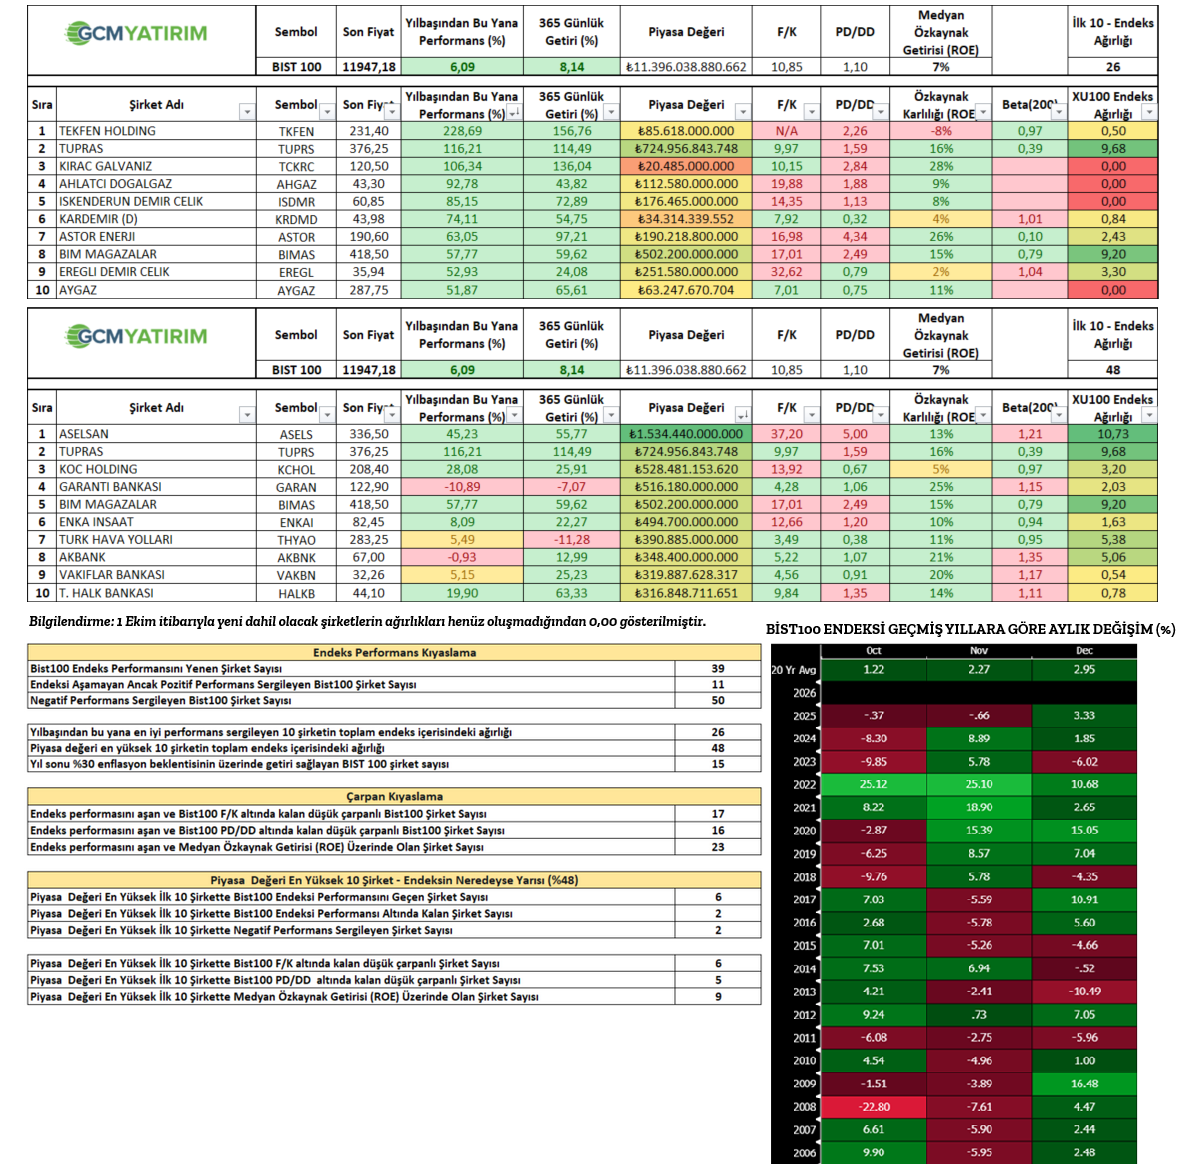
BIST 100 endeksi yılbaşından bu yana %6,1 oranında yükselirken, şirket bazındaki performans daha parçalı bir görünüm sergiliyor. Yeni endeks kompozisyonunda yer alacak şirketler dikkate alındığında 39 şirket endeks performansını aşarken, 11 şirket pozitif getiri üretmesine rağmen endeksin altında kalıyor. Buna karşılık 50 şirketin yılbaşından bu yana negatif performans göstermesi, endeks seviyesindeki pozitif görünümün şirketlerin geneline aynı ölçüde yayılmadığını gösteriyor. Ayrıca 15 şirketin yılbaşından bu yana %30’un üzerinde getiri sağlaması, şirket bazındaki ayrışmanın boyutunu ortaya koyan bir diğer gösterge olarak öne çıkıyor.
Performans dağılımında dikkat çeken bir diğer unsur, güçlü getirilerin yalnızca piyasa değeri yüksek şirketlerde yoğunlaşmaması. Yılbaşından bu yana en iyi performansı gösteren ilk 10 şirketin mevcut ve hesaplanmış endeks ağırlıkları toplamı yaklaşık %26 seviyesinde bulunurken, piyasa değeri en yüksek 10 şirketin toplam endeks ağırlığı yaklaşık %48’e ulaşıyor. Bu görünüm, endeks performansının ağırlığı yüksek şirketlerden etkilenmeye devam ettiğini, buna karşılık yıl içerisindeki güçlü fiyat performanslarının daha geniş bir şirket grubuna yayılabildiğini gösteriyor.
Değerleme tarafında da benzer bir ayrışma söz konusu. Endeks performansını aşan şirketlerin 17’si BIST 100’ün 10,85 seviyesindeki F/K oranının, 16’sı ise 1,10 seviyesindeki PD/DD oranının altında işlem görüyor. Aynı grupta 23 şirketin özkaynak kârlılığı, BIST 100 medyanı olan %7’nin üzerinde bulunuyor. Bu tablo, endeksi aşan şirketler içerisinde görece düşük çarpanla işlem gören ve kârlılık göstergeleri açısından güçlü bir görünüm sergileyen şirketlerin de önemli bir yer tuttuğuna işaret ediyor.
Piyasa değeri en yüksek 10 şirket özelinde ise 6 şirket yılbaşından bu yana BIST 100 performansını aşarken, 2 şirket pozitif ancak endeksin altında, 2 şirket ise negatif getiri sergiliyor. Aynı grupta 6 şirket BIST 100 F/K oranının, 5 şirket PD/DD oranının altında bulunurken, 9 şirketin özkaynak kârlılığı endeks medyanının üzerinde seyrediyor. Endeks içerisindeki yüksek ağırlıkları dikkate alındığında, bu şirketlerin fiyat performansı kadar değerleme ve kârlılık profilleri de BIST 100’ün genel görünümü açısından önemini koruyor.
Tarihsel mevsimsellik açısından bakıldığında, BIST 100’ün son 20 yıllık ortalama getirisi Ekim ayında %1,22, Kasım ayında %2,27 ve Aralık ayında %2,95 seviyesinde bulunuyor. Bununla birlikte uzun dönem ortalamalarının pozitif olması, her yıl benzer bir fiyatlama davranışının ortaya çıkacağı anlamına gelmiyor. Nitekim Ekim ayı son üç yılda sırasıyla -%9,85, -%8,30 ve -%0,37 performans göstererek uzun dönem ortalamasından olumsuz yönde ayrıştı. Son dönemde fon piyasasına ilişkin gelişmelerin yatırımcı davranışları ve risk iştahı üzerinde oluşturduğu hassasiyet de dikkate alındığında, yılın son çeyreğine ilişkin tarihsel olarak görece olumlu mevsimsellik korunmakla birlikte özellikle Ekim ayında fiyatlama davranışlarının daha temkinli izlenmesi gerektiğini düşünüyoruz. Kasım ve Aralık aylarında tarihsel ortalamaların daha güçlü olması ise, piyasa koşullarında normalleşme sağlanması halinde yılın geri kalanında daha dengeli bir görünüm oluşabileceğine işaret edebilir.
Yeni Ayda Dikkat Çekebilecek Hisseler ve Teknik Görünüm
Borsa İstanbul, Eylül ayının ikinci yarısından itibaren bazı yatırım fonlarına ilişkin gündeme gelen gelişmeler ve bunların piyasa fiyatlamalarına yansımaları nedeniyle dalgalı bir dönem geçirdi. Konuya ilişkin resmi makamlar tarafından yapılan açıklamalar ve alınan düzenleyici önlemler yakından takip edilirken, yaşanan gelişmelerin yatırımcı davranışları ve işlem hacimleri üzerindeki etkileri de dikkat çekti. Endeks ve birçok şirketin bu süreçte sergilediği sert fiyat hareketlerinin ardından, Ekim ayında piyasa dengesinin ne ölçüde yeniden sağlanabileceği önemini koruyor. Ayrıca 1 Ekim itibarıyla BIST 100 endeksinde gerçekleşecek kapsamlı şirket değişikliği, yeni endeks kompozisyonunun fiyatlama davranışları ve işlem hacimleri üzerindeki olası etkilerini gündeme taşıyor.
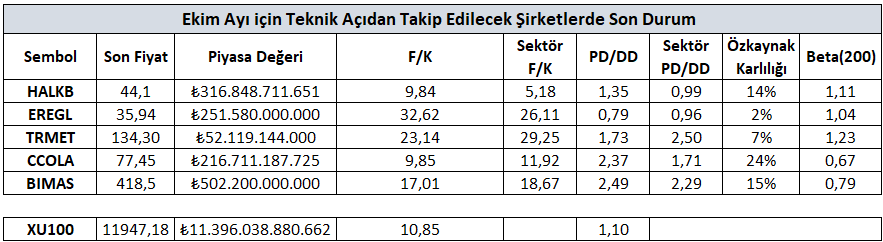
Bu dönemde yatırım fonlarına ilişkin resmi açıklamaların yanı sıra şirketlerin olası pay geri alım kararları ve yatırımcı ilgisindeki değişim de yakından izlenecektir. Piyasa koşulları nedeniyle teknik göstergelerin temel gelişmeler ve işlem hacmiyle birlikte değerlendirilmesi gerektiğini düşünüyoruz. Bu çerçevede, kritik teknik seviyelere yakınlığı ve göstergelerindeki görünümle dikkat çeken şirketleri incelemeye devam ediyoruz.
TRMET
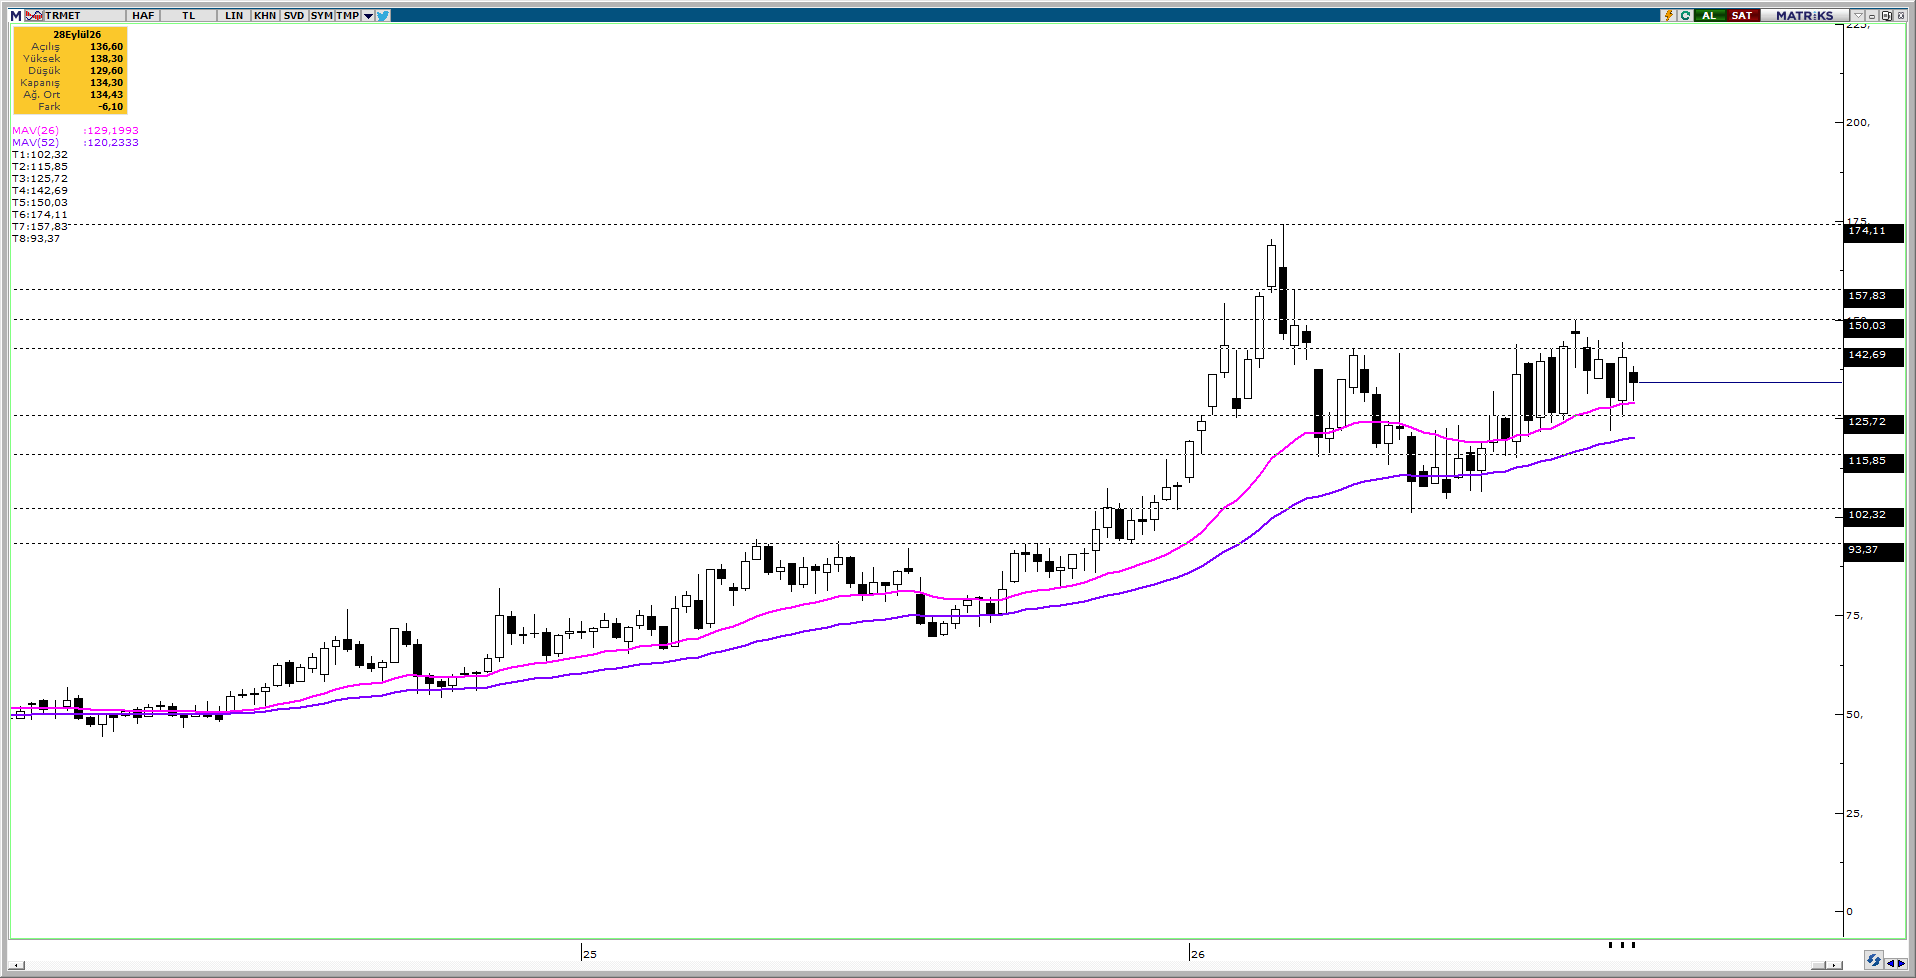
142,69 direnç seviyesini aşmakta zorlanan TRMET, geri çekilmelerin ardından 26 haftalık ortalamasından (129,20) destek alarak yeniden toparlanma eğilimi gösterdi. Yukarı yönlü hareketin devamlılığı açısından 142,69 seviyesi kritik eşik olarak takip edilebilir. Bu seviyenin aşılması ve üzerinde kalıcılık sağlanması halinde pozitif ivmenin güç kazanarak 157,83 direnç seviyesine doğru devam etmesi beklenebilir. Olası baskılanmalarda ise 26 haftalık hareketli ortalama güçlü destek konumunda bulunurken, bu seviyenin aşağı yönlü kırılması satış baskısının 52 haftalık ortalama (120,23) bölgesine doğru derinleşmesine neden olabilir. Mevcut görünümde fiyatlamaların her iki hareketli ortalamanın üzerinde seyretmesi, orta vadeli pozitif görünümün korunduğuna işaret etmektedir.
HALKB
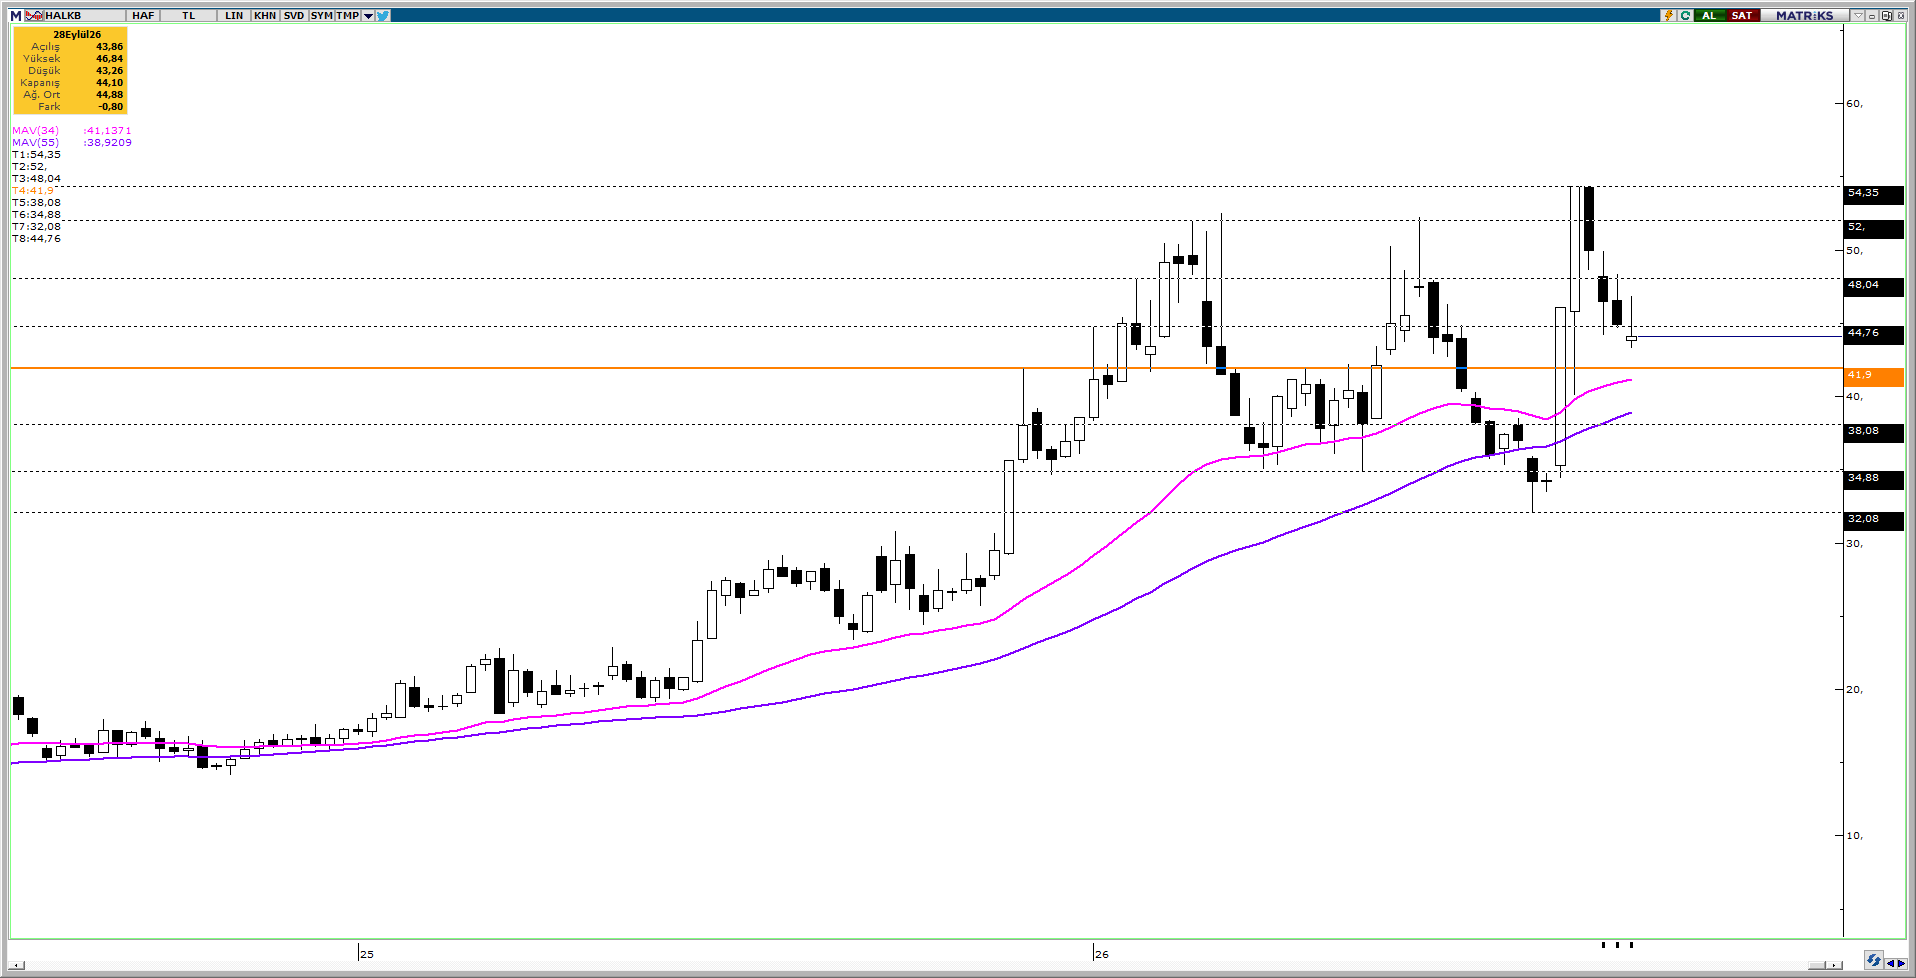
Son dönemde 54,35 direnç seviyesinden gelen realizasyonlarla geri çekilme eğilimi sergileyen HALKB, güçlü destek bölgesi olarak öne çıkan 41,90 seviyesi civarında fiyatlama gerçekleştiriyor. Söz konusu seviye üzerinde kalıcılığın korunması halinde tepki alımlarının güç kazanması ve yukarı yönlü atakların yeniden gündeme gelmesi beklenebilir. Bu doğrultuda 48,04 seviyesi ilk önemli direnç olarak takip edilirken, üzerinde gerçekleşecek fiyatlamalar yükseliş ivmesini güçlendirerek 52,00 seviyesine doğru hareket alanı oluşturabilir. Olası satış baskısının devam etmesi halinde ise 41,90 seviyesi kritik destek konumunda bulunuyor. Bu seviyenin aşağı yönlü kırılması durumunda satışların derinleşerek 34 ve 55 haftalık ortalamaların (41,13 – 38,92) bulunduğu bölgeye doğru devam etmesi beklenebilir. Mevcut görünümde fiyatlamaların ortalamaların (41,13 – 38,92) üzerinde seyretmesi, orta vadeli pozitif görünümün korunduğuna işaret ediyor.
BIMAS
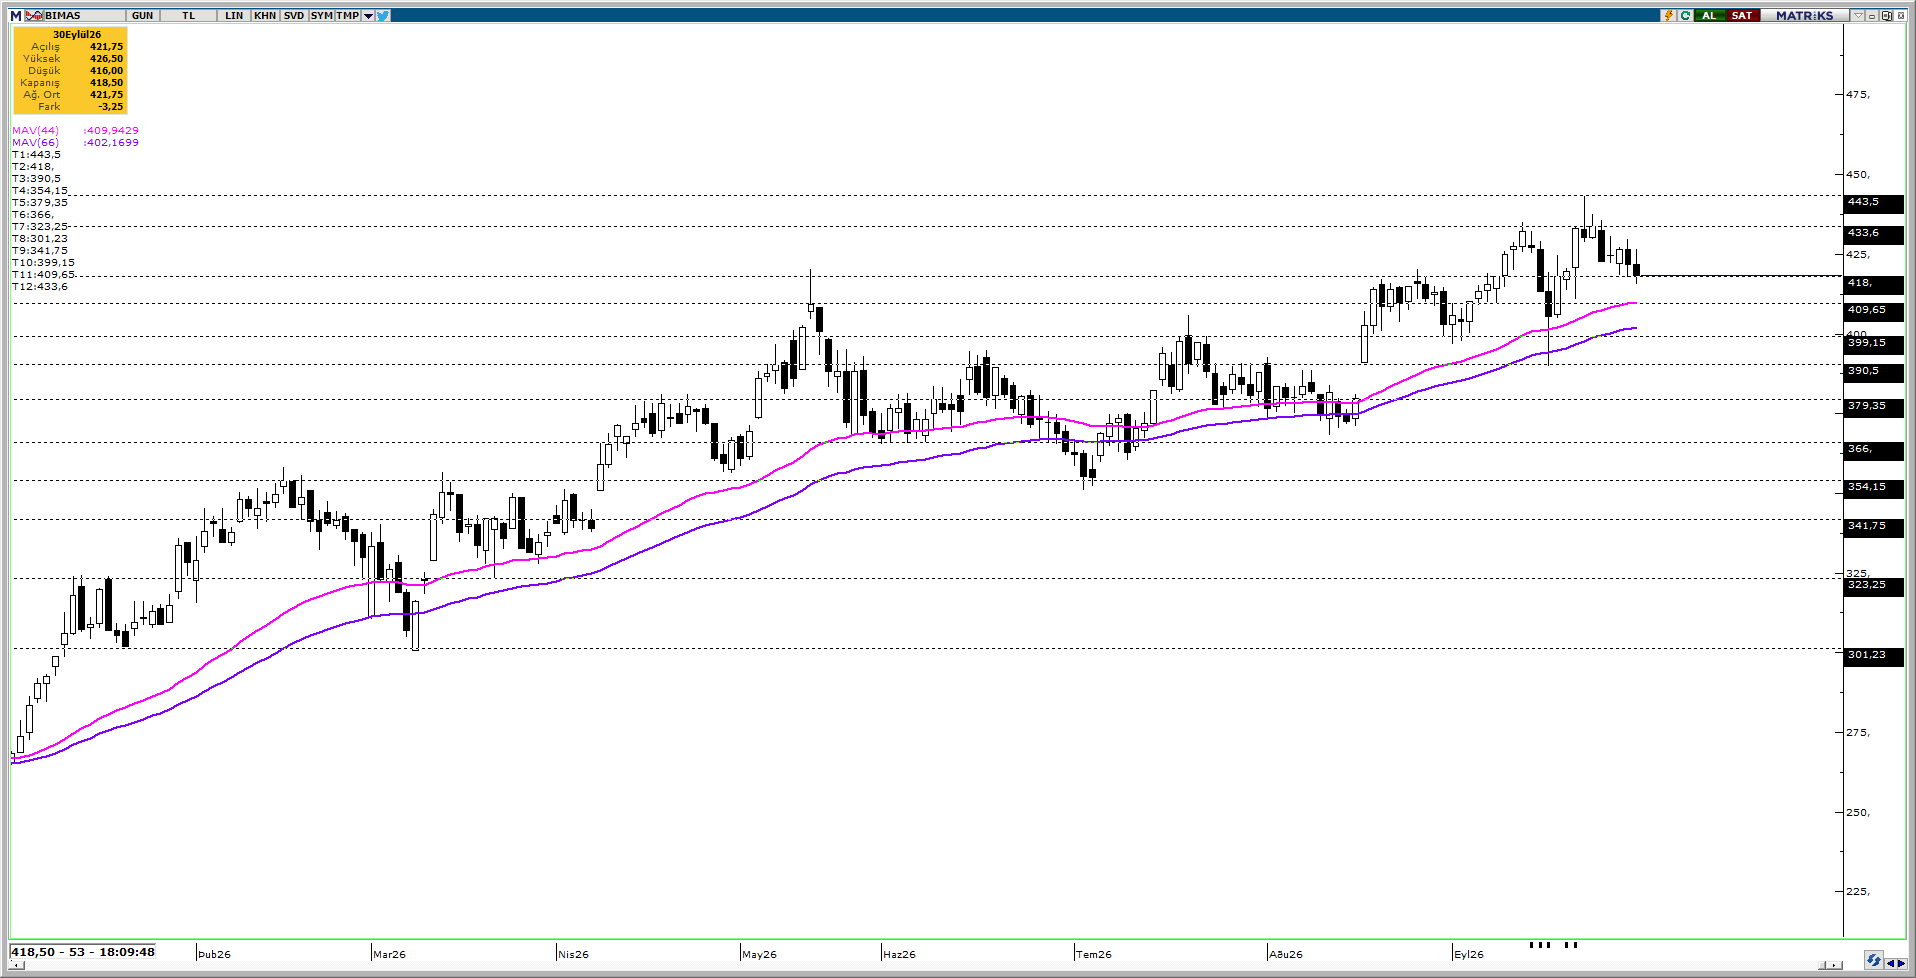
Son süreçte 443,50 direnç seviyesinden gelen realizasyonlarla geri çekilme eğilimi sergileyen BIMAS, güçlü destek bölgesi olarak öne çıkan 418,00 seviyesi üzerinde tutunmaya çalışıyor. Bu seviyenin üzerinde kalıcılık sağlanması halinde tepki alımlarının güç kazanması ve yeniden 443,50 direnç seviyesine doğru pozitif ivme oluşması beklenebilir.vOlası geri çekilmenin devam etmesi halinde 418,00 seviyesinde oluşacak fiyatlama ve verilecek reaksiyon yakından izlenmelidir. Bu seviyenin aşağı yönlü kırılması durumunda satış baskısının 44 ve 66 günlük ortalamaların (409,94 – 402,16) bulunduğu bölgeye doğru derinleşmesi beklenebilir. Söz konusu ortalama bölgesi, kısa vadeli pozitif görünümün korunması açısından kritik destek konumunda bulunuyor. Ortalama bölgesinin de aşağı yönlü kırılması halinde ise realizasyon sürecinin 379,35 seviyesine doğru devam etmesi gündeme gelebilir.
CCOLA
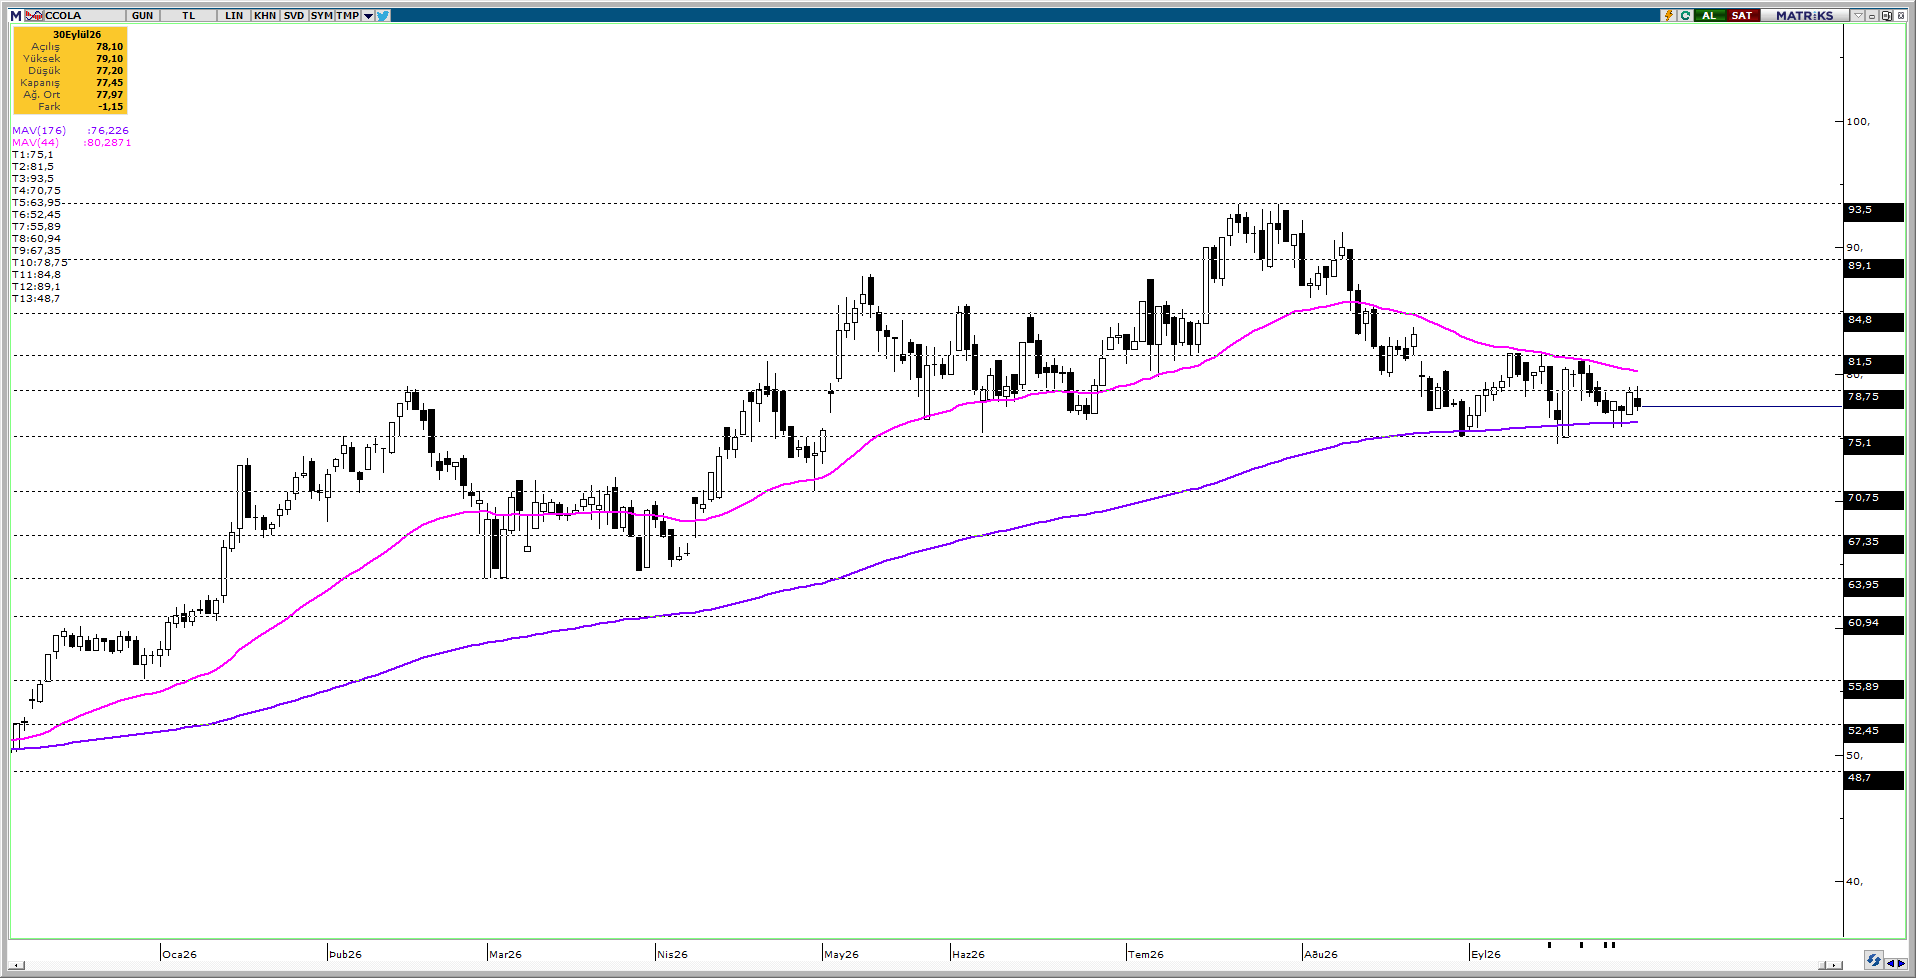
CCOLA hissesi aylık kapanışını %1,46 düşüşle gerçekleştirmesine karşın, endekse kıyasla rölatif güçlü görünümüyle dikkat çekti. Teknik görünümde 176 günlük üstel hareketli ortalamanın bulunduğu 76,22 seviyesi orta vadeli destek olarak öne çıkarken, bu seviye üzerinde kalıcılığın korunması halinde yükseliş eğiliminin devam etmesi beklenebilir. Bu senaryoda ilk olarak 78,75 seviyesi, ardından 44 günlük ortalamanın bulunduğu 80,28 bölgesi direnç olarak takip edilebilir. Özellikle 44 günlük ortalama üzerinde kalıcılık sağlanması, yukarı yönlü hareketin ivme kazanmasına ve pozitif fiyatlama davranışının güçlenmesine katkı sağlayabilir. Buna karşılık, 76,22 seviyesinin aşağı yönlü kırılması halinde satış baskısının 200 günlük ortalama bölgesine doğru derinleşmesi gündeme gelebilir. Olası geri çekilmelerde 200 günlük ortalamanın ana destek niteliğini koruması beklenirken, bu seviye altında kalıcılık sağlanması durumunda 70,75 seviyesi bir sonraki destek olarak izlenebilir.
EREGL
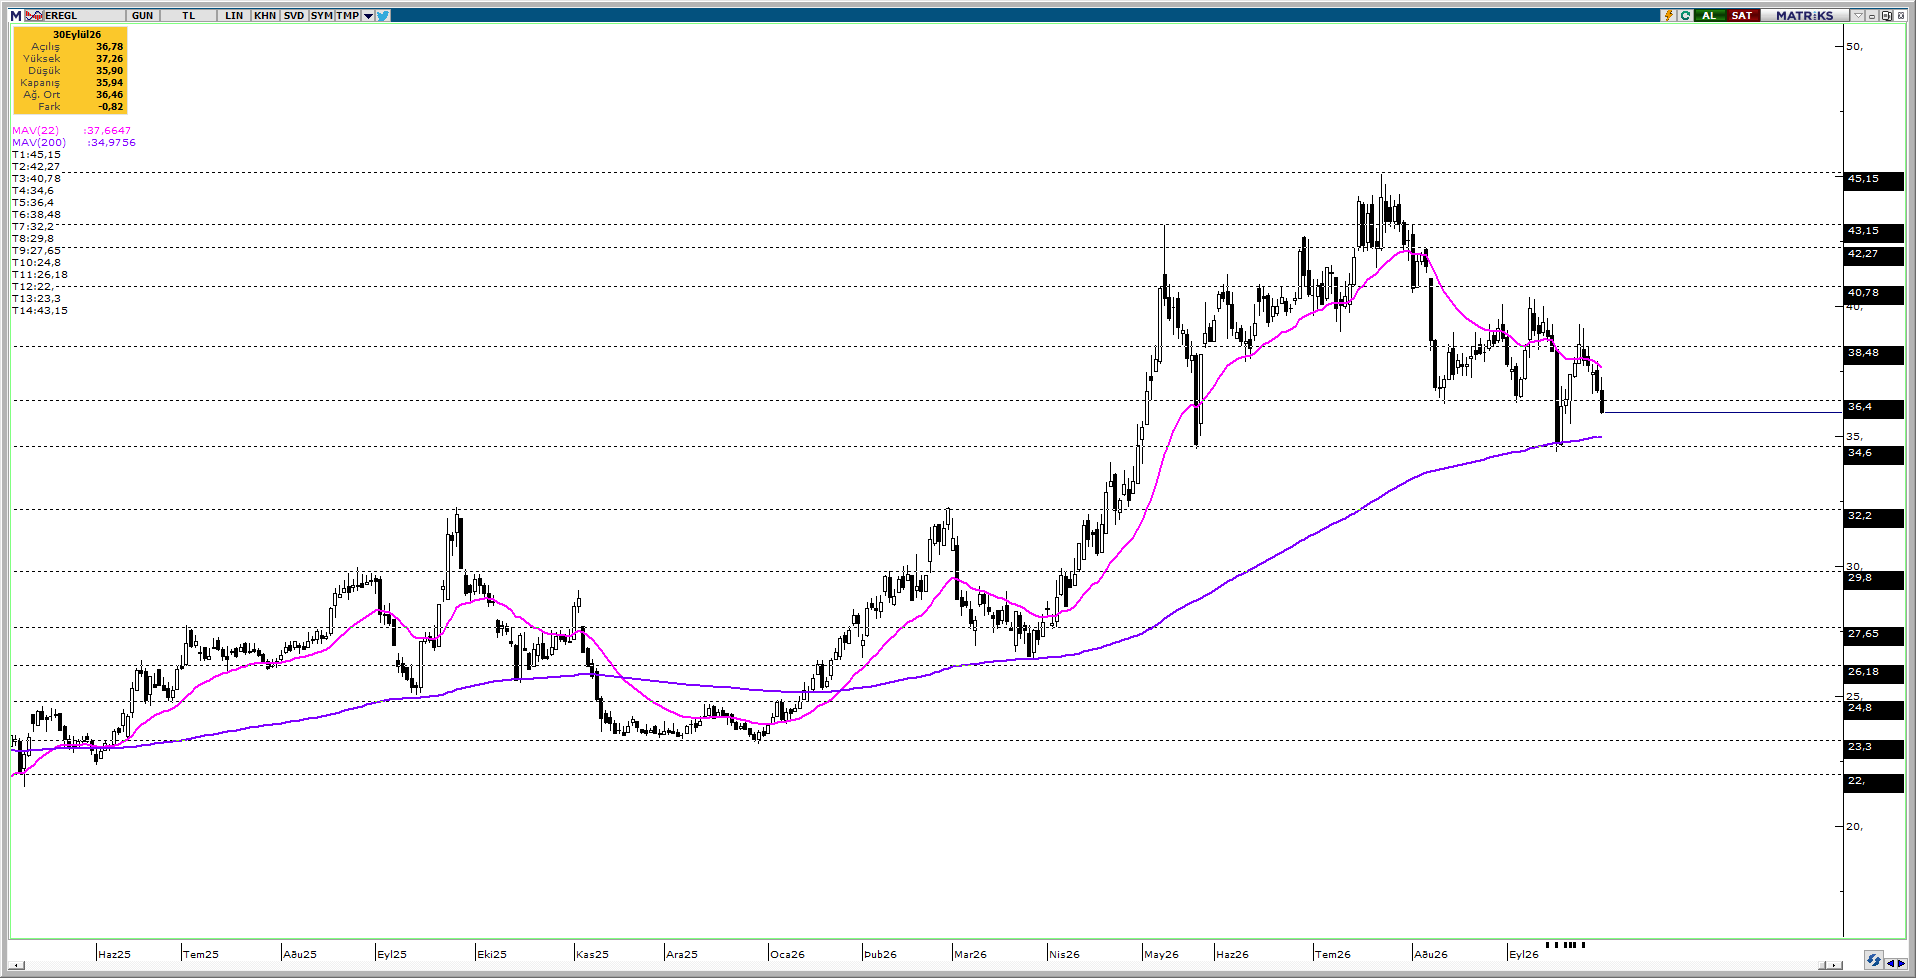
EREGL hissesi aylık bazda geri çekilme sergilemesine karşın, Borsa İstanbul’a kıyasla rölatif olarak güçlü görünümünü koruyor. Teknik açıdan 200 günlük üstel hareketli ortalamanın da bulunduğu 34,60–37,66 bölgesi ana destek alanı olarak öne çıkarken, bu bölge üzerinde kalıcılığın sağlanması orta vadeli pozitif görünümün korunması açısından önem taşıyor. Bu doğrultuda, destek bölgesi üzerinde tutunmanın devam etmesi halinde 36,40 ve ardından 22 günlük üstel hareketli ortalamanın bulunduğu 34,97 seviyelerine yönelik hareketler izlenebilir.
Özellikle 22 günlük üstel hareketli ortalama üzerinde kalıcılık sağlanması, kısa vadeli görünümün yeniden pozitife dönmesine ve yukarı yönlü hareketlerin belirginleşmesine katkı sağlayabilir. Buna karşılık, olası geri çekilmelerde 34,60–37,66 ana destek bölgesindeki fiyatlama yakından takip edilmelidir. Orta vadeli pozitif senaryonun geçerliliği açısından bu bölge altında kalıcılık oluşmaması önem taşırken, destek bölgesinin aşağı yönlü kırılması halinde satış baskısının 32,20 seviyesine doğru derinleşmesi gündeme gelebilir.