


Micron: Bellek Fiyatlaması ve Karın Sürdürülebilirliği
Bellek ve veri depolama çözümleri üreten Micron, mali 2026 yılı dördüncü çeyrek sonuçlarını 30 Eylül günü açıklaması bekleniyor.
Şirket, yapay zeka altyapısının artan bellek ihtiyacı ve güçlenen fiyatlama ortamının desteğiyle bilanço dönemine yüksek karlılık ve güçlü nakit üretimiyle giriyor. Bununla birlikte, açıklanacak sonuçlarda büyümenin büyüklüğü kadar mevcut kar düzeyinin hangi koşullarda korunabileceği önem taşıyor.
Son Çeyrek İtibarıyla Genel Görünüm
Micron’un ürün yapısı, verinin hızlı işlenmesini sağlayan DRAM ile kalıcı depolamada kullanılan NAND etrafında şekilleniyor. Yapay zeka hızlandırıcılarında kullanılan yüksek bant genişlikli bellek, yani HBM, DRAM ailesinin bir parçasını oluşturuyor. Şirketin faaliyetleri dört birimde izleniyor: Bulut Bellek birimi büyük bulut müşterilerinin bellek ihtiyaçlarını ve tüm veri merkezi müşterilerine yapılan HBM satışlarını; Çekirdek Veri Merkezi birimi diğer veri merkezi müşterilerinin bellek ihtiyaçlarını ve tüm veri merkezi depolama çözümlerini kapsıyor. Mobil ve İstemci birimi telefon ve bilgisayar pazarlarına, Otomotiv ve Gömülü Sistemler birimi ise otomotiv, endüstriyel ve tüketici uygulamalarına hizmet veriyor. Dolayısıyla ürün grupları ile faaliyet segmentleri aynı sınıflandırmayı temsil etmiyor.
Şirket, 24 Haziran itibarıyla çoğu “al ya da öde” esasına dayanan 16 stratejik müşteri anlaşması imzaladı. Üçüncü çeyrek sonunda 5 milyar doların üzerinde olan kalan sözleşme yükümlülükleri, dönem sonrasındaki anlaşmalarla açıklama tarihinde yaklaşık 100 milyar dolara ulaştı. Bu tutarın gelire dönüşümü yıllara yayılması bekleniyor. Anlaşmalar düşük fiyat dönemlerinde gelir görünürlüğü sağlarken, fiyat tavanları yükseliş dönemindeki kazanç potansiyelini sınırlayabilir. Yaklaşan sonuçlarda sözleşmelerin gelirleşme takvimi ve yeni ürünlerin fiyatları izlenebilir.
Mali üçüncü çeyrekte DRAM geliri yıllık %343 artışla 31,3 milyar dolara, NAND geliri ise %361,4 artışla 9,94 milyar dolara ulaştı. Toplam gelirin %75,6’sı DRAM’dan, %24,0’ı NAND’dan elde edildi. Önceki çeyreğe göre büyümenin DRAM’da %66,9 ve NAND’da %99 oranında gerçekleşmesi, ivmenin yalnızca hızlandırıcılara bağlı bellek talebiyle sınırlı kalmadığını gösteriyor. NAND’ın gelir içindeki payının %20,9’dan %24’e yükselmesi, depolama tarafının büyümeye katkısını artırıyor.
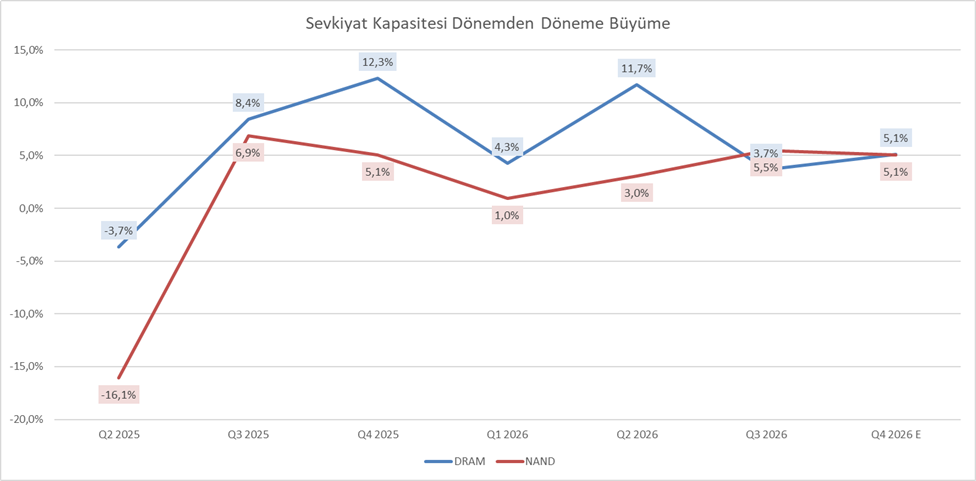
Bu artışın niteliği açısından fiyat ve sevkiyat ayrımı belirleyici bir nitelikte karşımıza çıkıyor. Şirket sunumuna göre DRAM bit sevkiyatı düşük tek haneli, NAND bit sevkiyatı orta tek haneli oranda büyürken; fiyat artışı sırasıyla %60’ların alt ve %80’lerin orta bölümünde gerçekleşti. Veri merkezi SSD geliri 5 milyar doları aştı. HBM4’te açıklama tarihine kadar elde edilen sevkiyat geliri de 1 milyar doların üzerine çıktı. Bu göstergeler, yüksek performanslı ürünlerin katkısını destekliyor. Diğer yandan toplam gelir artışının önemli bölümünün fiyat ve ürün çeşitlendirilmesinden geldiğini değerlendirmek gerekebilir.
Şirketin gelir segmentleri tarafında; Bulut Bellek geliri önceki çeyrekteki 7,75 milyar dolardan 13,7 milyar dolara, Çekirdek Veri Merkezi geliri ise 5,69 milyar dolardan 11,5 milyar dolara yükseldi. İki birimin toplam gelir içindeki payı %56,3’ten %61’e çıktı. Hesaplamamıza göre bu iki faaliyet, şirketin 17,6 milyar dolarlık çeyreklik gelir artışının %67,4’ünü sağladı. Bu durum veri merkezinin büyümedeki ağırlığını ortaya koyarken, bu gelirlerin tamamını doğrudan yapay zeka geliri olarak sınıflandırmak doğru olmayacaktır.
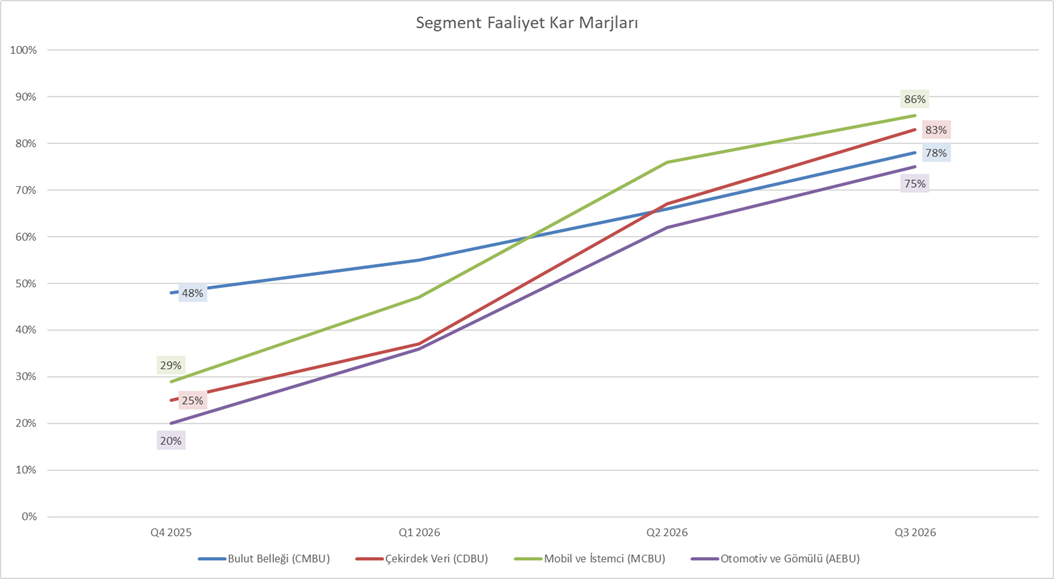
Mobil ve İstemci geliri %49,4 çeyreklik artışla 11,5 milyar dolara, Otomotiv ve Gömülü Sistemler geliri %71,1 artışla 4,63 milyar dolara yükseldi. Segment faaliyet marjları ise Bulut Bellek’te %78, Çekirdek Veri Merkezi’nde %83, Mobil ve İstemci’de %86 ve Otomotiv ve Gömülü Sistemler’de %75 seviyesinde bulunuyor. Karlılığın bu kadar geniş bir faaliyet alanına yayılması, Micron’un sonuçlarında ürün yenilikleri kadar genel bellek fiyatlama ortamının da etkili olduğuna işaret edebilir. Mobil ve İstemci biriminin en yüksek faaliyet marjını üretmesi, toplam marj genişlemesini yalnızca HBM ürünlerinden gelmediğini gösteriyor.
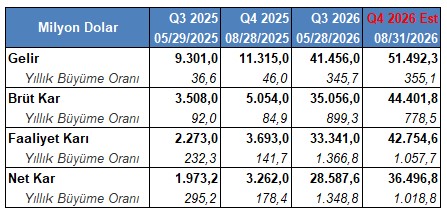
Bu faaliyet görünümü Micron Technology’nin gelir tablosuna güçlü biçimde yansıyor. Mali üçüncü çeyrek toplam geliri yıllık %345,7 ve çeyreklik %73,7 artarak 41,4 milyar dolara ulaştı. Brüt kar yıllık %899,3 artışla 35 milyar dolara, faaliyet karı %1366 artışla 33,3 milyar dolara yükseldi. Aynı seride düzeltilmiş net kar 28,59 milyar dolar oldu. Net karın önceki çeyreğe göre %107,4 büyümesi, gelir artışının kara daha yüksek oranda taşındığını gösteriyor.
Bu dönemde şirketin brüt kar marjı %74,4’ten %84,5’e; faaliyet kar marjı %67,7’den %80,4’e ve düzeltilmiş net kar marjı %57,7’den %68,9’a yükseldi. Gelir %73,7 büyürken satış maliyetinin yalnızca %4,8 artması, brüt marjdaki yaklaşık 1015 baz puanlık genişlemenin temelini oluşturuyor. Faaliyet giderleri 1,6 milyar dolardan 1,72 milyar dolara çıkmasına rağmen, gelir içindeki payı %6,68’den %4,14’e geriledi. Böylece marj iyileşmesi giderlerin azaltılmasından değil; gelir büyümesinin, maliyet ve gider artışını belirgin biçimde aşmasından kaynaklanıyor.
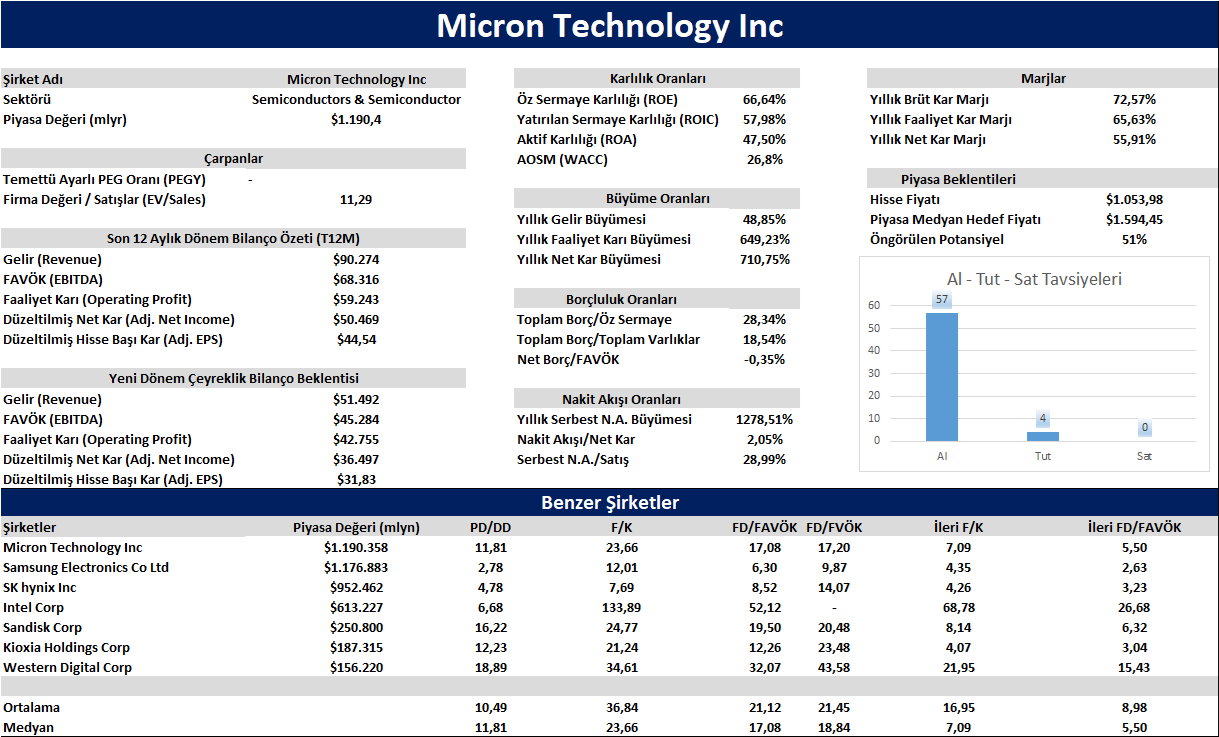
Karlılık oranları da aynı iyileşmeyi destekliyor. Yatırılan sermaye getirisi önceki çeyrekteki %32,85’ten %57,98’e ve özkaynak karlılığı %39,82’den %66,64’e yükseldi. Aynı dönemde %23,48 sermaye maliyetiyle karşılaştırıldığında, yatırılan sermaye getirisi 34,50 puanlık pozitif fark oluşturuyor. Bu fark sermaye maliyetinin üzerinde getiri üretildiğine işaret ediyor.
Micron, nakit akışı tarafında; üçüncü çeyrek faaliyetlerden elde edilen nakit 25,39 milyar dolara çıktı. Önceki çeyrekte bu tutar 11,9 milyar dolar seviyesindeydi. Bu tutardan sermaye harcamaları 7,83 milyar dolar olarak çıkarıldığında, serbest nakit akışı 17,56 milyar dolar olarak hesaplanıyor. Böylece serbest nakit akışının gelire oranı %23,1’den %42,4’e yükseldiği gözlemleniyor. Yatırım harcamalarının artmasına rağmen nakit üretiminin daha hızlı büyümesi, kapasite genişlemesinin iç kaynaklarla finansman sağlanmasına alan tanıyor.
Bilanço tarafında nakit ve nakit benzerleri 25 milyar dolar, kısa ve uzun vadeli menkul kıymet yatırımlarıyla birlikte toplam 30,13 milyar dolar düzeyinde bulunuyor. Kiralama yükümlülüklerini de içeren borç tanımında toplam borç 6,38 milyar dolar, net nakit ise 23,75 milyar dolar olarak hesaplanıyor. Net borç/FAVÖK oranının -0,35’e gerilemesi ve cari oranın 3,42’ye yükselmesi, kısa vadeli finansman yapısının güçlü olduğuna işaret ediyor.
Bununla birlikte, yeni sözleşmelerden gelecek müşteri depozitoları nakit artışının daha dikkatli incelenmesini gerektirebilir. Micron, imzalanan sözleşmeler kapsamında yaklaşık 18 milyar dolar nakit depozito beklediğini; bu girişlerin finansman nakit akışında izleneceğini ve serbest nakit akışını artırmayacağını belirtiyor. Depozitoların zaman içinde iade edilecek olması nedeniyle, sonraki dönemlerde nakit bakiyesindeki yükselişin ne kadarının faaliyetlerden ne kadarının müşteri finansmanından kaynaklandığı dikkat etmek gerekebilir.
Şirket bu görünümle cari olarak, yaklaşık 1,19 trilyon dolar piyasa değeriyle işlem görüyor. Hisse senedi 23,6 fiyat/kazanç, 17 firma değeri/FAVÖK çarpanlarıyla fiyatlanıyor. Bu değerler ile Micron, benzerlerinin medyan değerini oluşturuyor. Beklentilerin dahil edildiği; ileri F/K 7,1 çarpan ve ileri FD/FAVÖK 5,5 değerleri ile aynı konumda yer alıyor.
Yakın Dönem Beklentileri
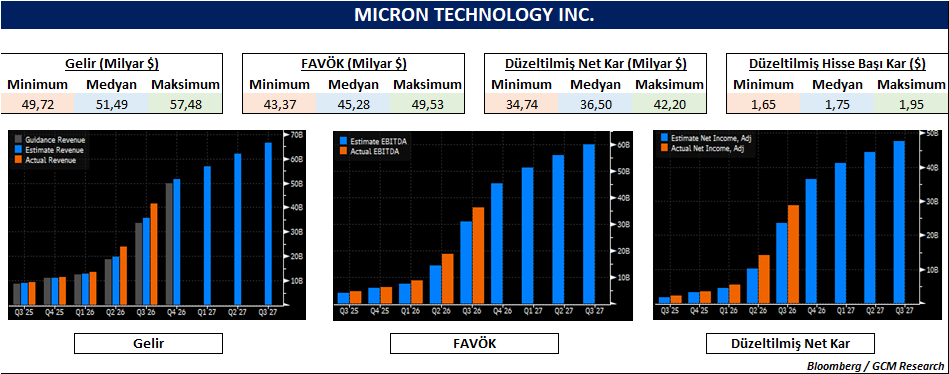
Piyasa, şirketin mali dördüncü çeyreklik dönemde 51,5 milyar dolar gelir üretmesini (yıllık +%355) ve 45,3 milyar dolar faiz, amortisman ve vergi öncesi kar etmesini bekliyor. Piyasa şirketin düzeltilmiş net karının 36,5 milyar dolar seviyesinde gerçekleşmesini (yıllık +%1018) ve hisse başına düzeltilmiş karın 1,75 dolar seviyesinde gerçekleşmesini öngörüyor.
Micron, bu dönemde gelirin 50 milyar dolar (+/- 1 milyar dolar) seviyesinde gerçekleşmesini bekliyor.
Genel Değerlendirme
Micron bilanço dönemine güçlü fiyatlama, geniş bir faaliyet tabanına yayılan karlılık ve yükselen net nakit pozisyonuyla giriyor. Buna karşılık yüksek marjlar ve şirket yönlendirmesini aşan gelir beklentisi, olumlu sonuçlar için eşiği yükseltiyor. Uzun vadeli müşteri anlaşmaları döngüsel riski azaltabilecek olsa da fiyat tavanları ve artan kapasite yatırımları dikkate alındığında bu taraftaki riskleri izlemek gerekebilir. Fiyatlamada belirleyici unsur, mevcut karın büyüklüğünden çok mali 2027 yılında fiyatlama, sermaye getirisi ve nakit üretiminin birlikte korunabilmesi olarak karşımıza çıkabilir.
Micron Technology Teknik Analizi
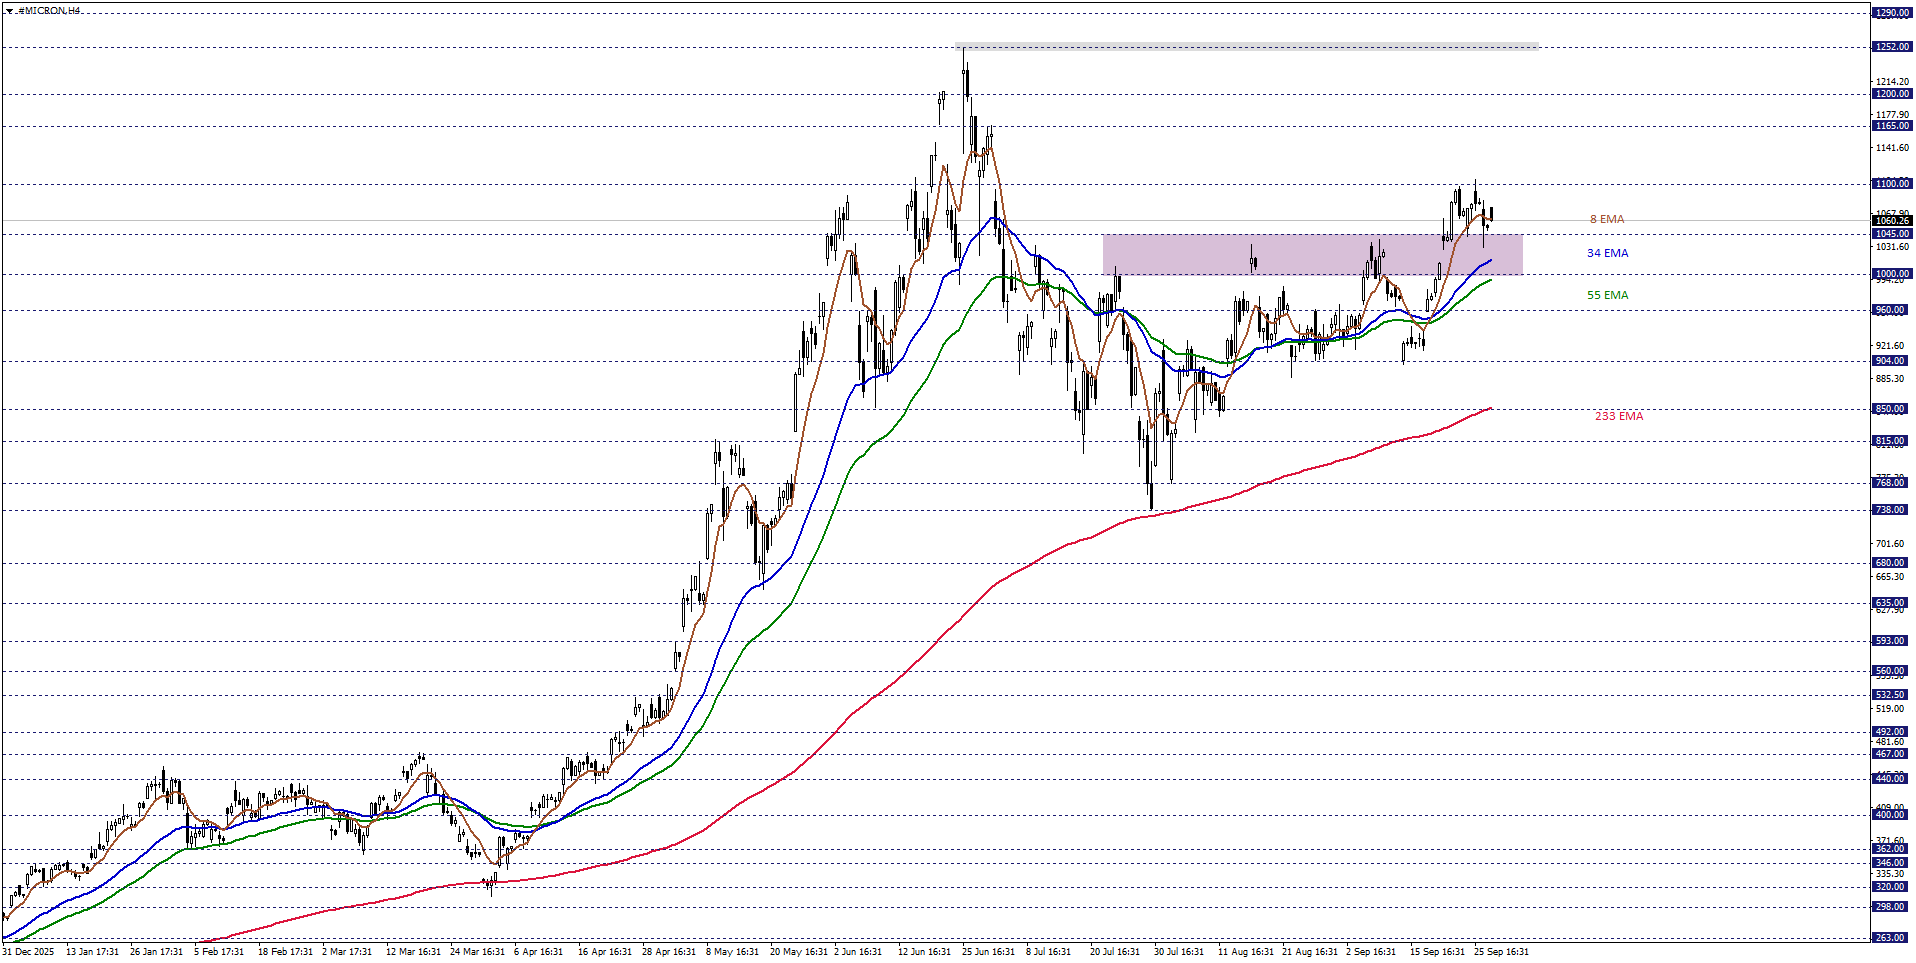
Micron Technology hisse fiyatını kısa vadede teknik açıdan değerlendirdiğimizde, 34 ve 55 periyotluk üstel hareketli ortalamaların desteklediği 1000 – 1045 bölgesini izlemekteyiz. Hisse fiyatı ilgili bölge üzerinde hareket ettiği sürece, yükseliş isteği ön planda olabilir. Yükselişlerin devamında 1100 ve 1165 dirençleri gündeme gelebilir.
Alternatif görünümde, düşüş beklentinin baskın hale gelebilmesi için, 1000 – 1045 bölgesinin kırılması ve altında kısa vadeli kalıcılığın oluşması gerekebilir. Bu halde 960,00 ve 904,00 destekleriyle karşılaşılabilir.