


Fed Faiz Artırımı Sonrası Metallerde Görünüm
Fed, 16 Eylül toplantısında beklentilere paralel olarak politika faizini oy birliğiyle 25 baz puan artırarak %3,75–4,00 aralığına yükseltti. Karar metninde ekonomik faaliyetin güçlü seyrini koruduğu, iç talebin dirençli olduğu ve enflasyonun yüksek kalmaya devam ettiği vurgulandı. Faiz artırımı büyük ölçüde fiyatlandığı için piyasaların asıl odağında, Fed’in bundan sonraki toplantılara ilişkin vereceği mesajlar vardı.
Eylül projeksiyonları, yıl sonuna kadar bir faiz artırımı daha yapılabileceğine ve 2027 boyunca faizlerin yüksek seviyelerde tutulabileceğine işaret etti. Bununla birlikte Başkan Warsh, gelecek toplantılar için net bir yönlendirme yapmadı. Bu nedenle enflasyon ve istihdam verilerinin yanı sıra petrol fiyatlarının seyri de yakından izlenecek. Enerji fiyatlarında düşüş, ilave sıkılaşma ihtiyacını azaltabilirken, yeniden yaşanacak yükselişler enflasyonla mücadeleyi zorlaştırabilir.
Metaller açısından yüksek faiz ortamı baskı oluşturmaya devam etse de her ürünün arz ve talep koşulları farklı bir görünüm sunuyor. Altında fon akımları ve merkez bankası alımları, gümüşte sanayi ve yatırım talebi öne çıkıyor. Platin ve paladyumda otomotiv sektörünün seyri ve geri dönüşüm arzı önem taşırken, bakırda Çin’in alımları ve küresel ticaret akışları belirleyici oluyor. Bu nedenle Fed sonrası görünümü değerlendirirken, para politikasının yanında her metalin kendi piyasasındaki gelişmeleri de dikkate almak gerekiyor.
Kaynak: Bloomberg
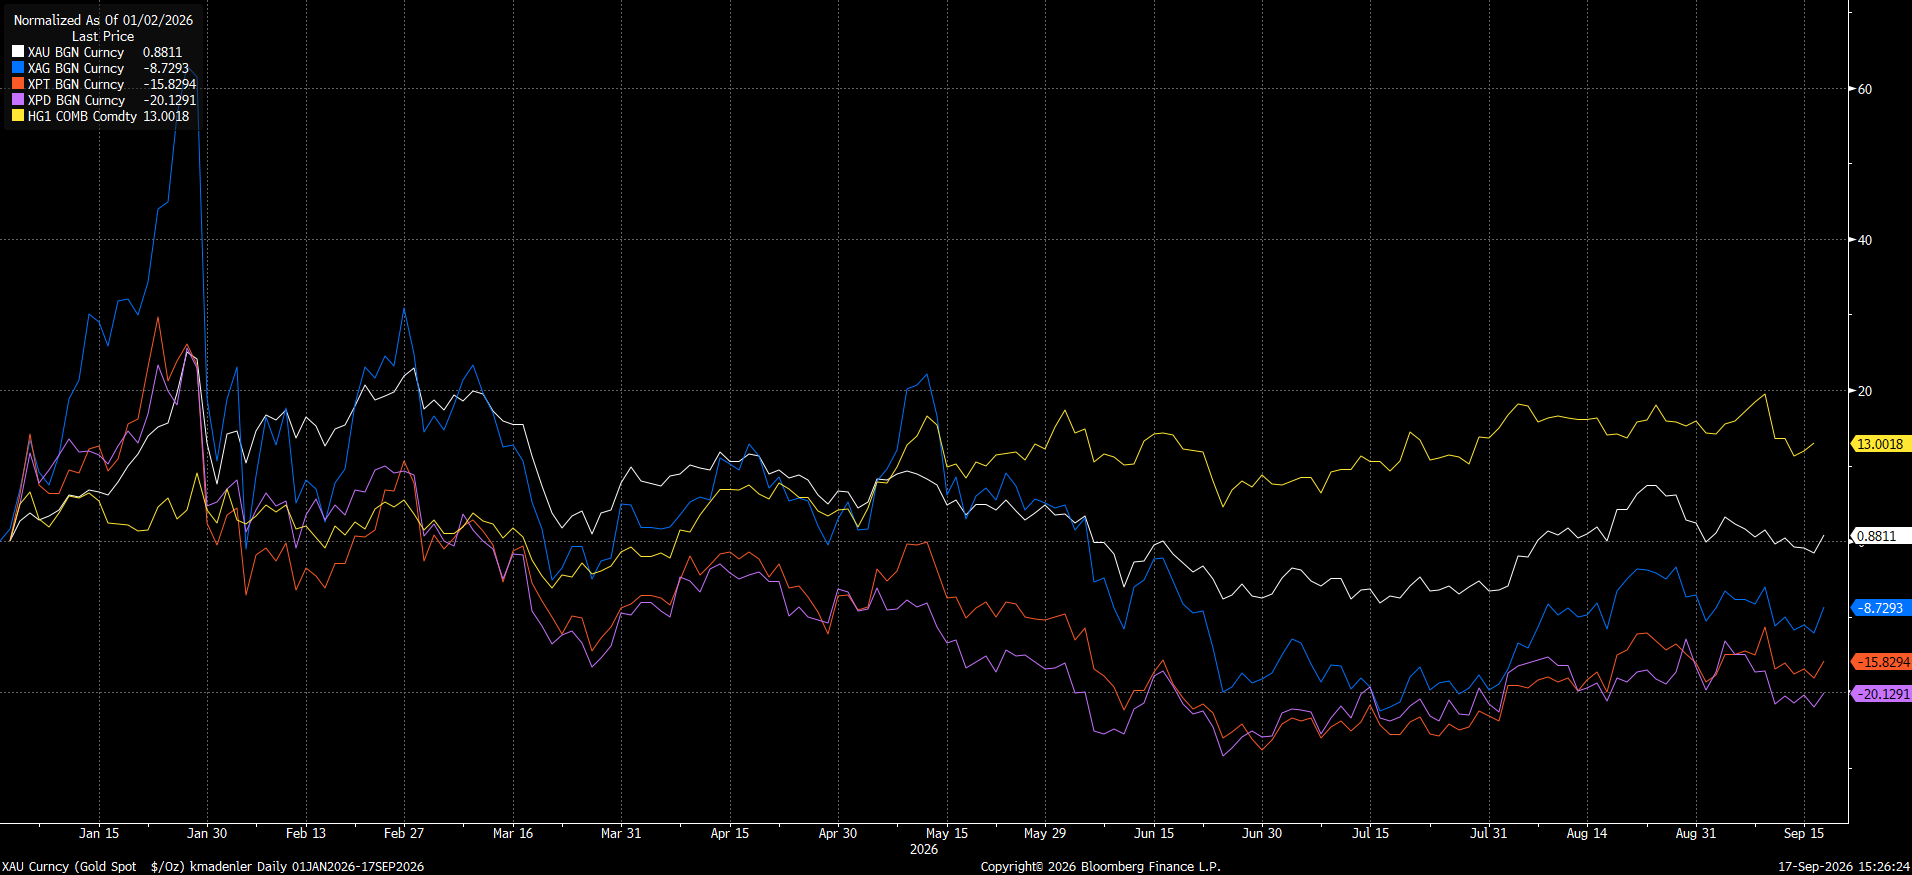
Yılbaşından bu yana bakır pozitif ayrışırken, altın sınırlı kazancını korudu. Gümüş, platin ve paladyum ise başlangıç seviyelerinin altında kalırken, paladyum incelediğimiz metaller arasından en yüksek kayba uğrayan varlık oldu.
Altın
Yatırım Talebi ile Yüksek Faiz Baskısı Karşı Karşıya
Altında son dönemdeki fiyatlama, petrolün enflasyon beklentilerine etkisi ve yatırımcı pozisyonlarının yeniden ayarlanması etrafında şekilleniyor. Fed artırımı sonrasında doların ve petrol fiyatlarının geri çekilmesiyle altında toparlanma görüldü.
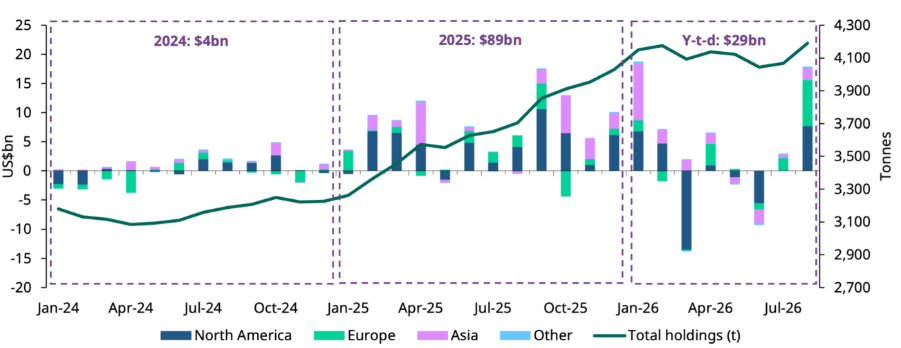
Yatırım talebi, altında yüksek faiz baskısını dengeleyen unsurlar arasında yer alıyor. Dünya Altın Konseyi’nin verilerine göre ağustos ayında küresel altın ETF’lerine girişler devam ederken, fonların tuttuğu altın miktarı rekor seviyeye ulaştı. Avrupa ve Kuzey Amerika öncülüğündeki alımlar, yatırımcıların altına ilgisinin sürdüğünü gösteriyor. Merkez bankalarının ikinci çeyrekte güçlenen alımları da talebi desteklerken, yüksek fiyatlar mücevher tüketimini sınırlıyor. Arz tarafında ise maden üretimindeki artış, geri dönüşümdeki düşüşle dengelendi. Fed’in faiz artırımı sonrasında yatırım talebinin bu güçlü seyrini koruyup koruyamayacağı, altının görünümü açısından önem taşıyor.
Kaynak: Dünya Altın Konseyi
Önümüzdeki dönemde belirleyici risk, yüksek faizlerin ETF girişlerini tersine çevirmesi ve dolar talebini güçlendirmesi olabilir. Öte yandan enerji fiyatlarının dengelenmesi ve yatırım akımlarının sürmesi baskıyı hafifletebilir. Görünümün güçlenmesi için yalnızca günlük toparlanmaların değil, fon talebinin devamının da izlenmesi gerektiğini düşünüyoruz.
Gümüş
Arz Açığına Rağmen Sanayi Talebinde Seçici Görünüm
Gümüş, Fed sonrasında dolar ve petrol fiyatlarındaki gevşemeyle kıymetli metallerde görülen toparlanmaya katılıyor. Ancak hem yatırım hem sanayi metali olması, görünümü altından daha fazla büyüme beklentilerine bağlıyor. Finansal koşulların sıkılaşması, yatırım talebini sınırlarken imalat ve dayanıklı tüketim üzerinden de baskı yaratabilir.
Gümüş Enstitüsü’nün yaptığı çalışma 2026’da piyasanın altıncı kez üst üste açık vermesini öngörüyor. Maden üretiminin yatay kalması beklenirken, gümüşün önemli bölümünün diğer metallerin üretiminden yan ürün olarak sağlanması arzın fiyat artışına hızlı yanıt vermesini zorlaştırıyor. Bununla birlikte açık beklentisi güçlü ve kesintisiz sanayi talebi anlamına gelmiyor. Enstitü, sanayi kullanımında %3 daralma bekliyor. Güneş paneli üretiminde birim başına gümüş kullanımının azaltılması ve ikame, elektrik şebekeleri, otomotiv ve yapay zeka altyapısının desteğini kısmen dengeliyor.
Külçe ve sikke talebinde beklenen artış, bu zayıflığı sınırlayan unsur olarak öne çıkıyor. Yakın vadede yatırım talebi ile sanayi siparişlerinin aynı yönde güçlenip güçlenmediği izlenmeli.
Kaynak: LBMA, Metals Focus
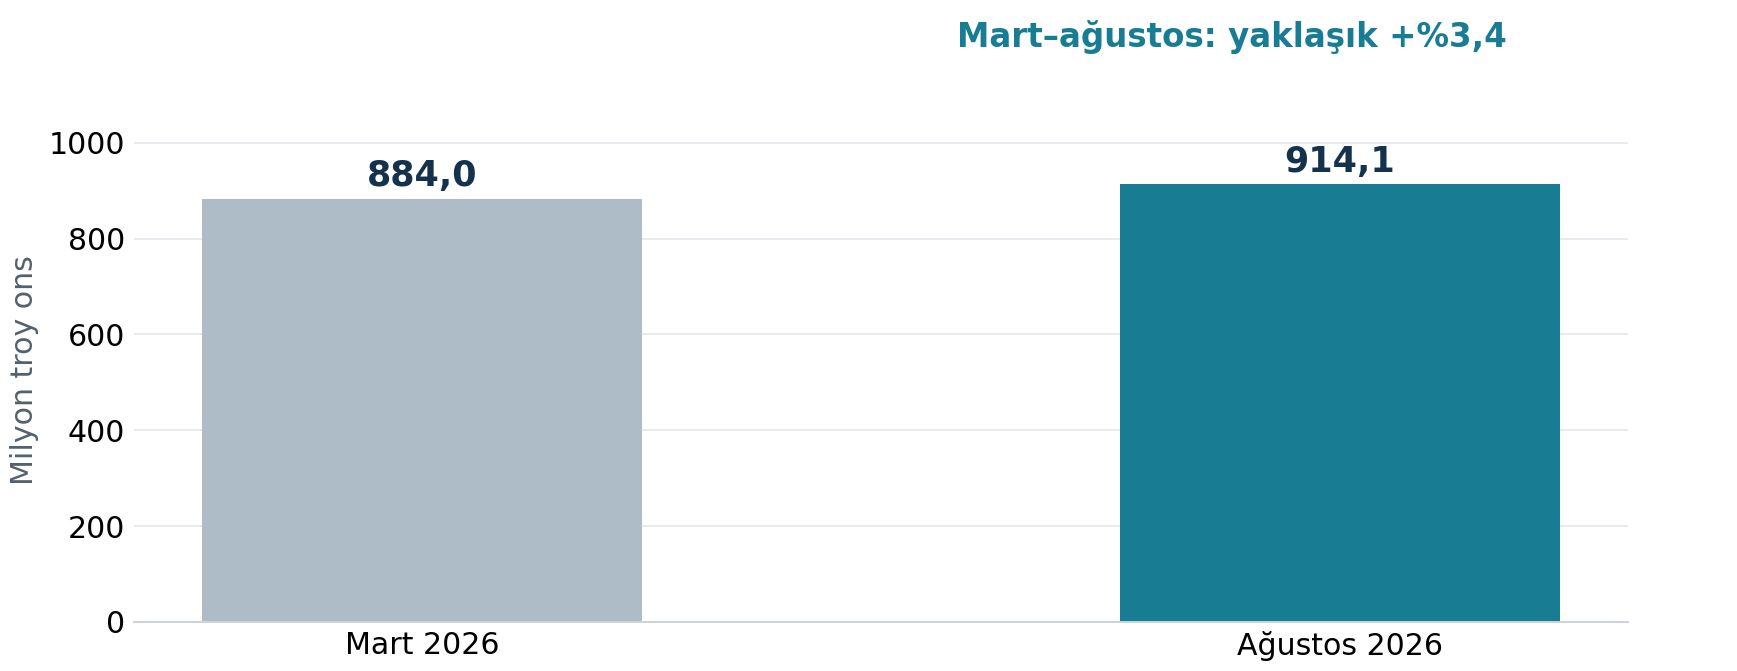
Fiziki piyasada Londra stokları sınırlı bir toparlanmaya işaret ediyor. Toplam stokların tamamı piyasada satışa hazır değil. Yatırım fonlarına tahsis edilen metal de kasalarda tutuluyor. Bu nedenle stok artışını fiziki sıkışıklığın tamamen ortadan kalktığı şeklinde yorumlamamak gerekiyor.
Başlıca riskler; yüksek faizlerin alımları yavaşlatması, panel üretimindeki tasarrufun hızlanması ve yüksek fiyatların geri dönüşüm arzını teşvik etmesi. Arz açığı, mevcut stoklar ve yatırımcı satışları nedeniyle tek başına yükseliş güvencesi oluşturmuyor.
Platin
Yatırım Çıkışları Dengeyi Değiştiriyor
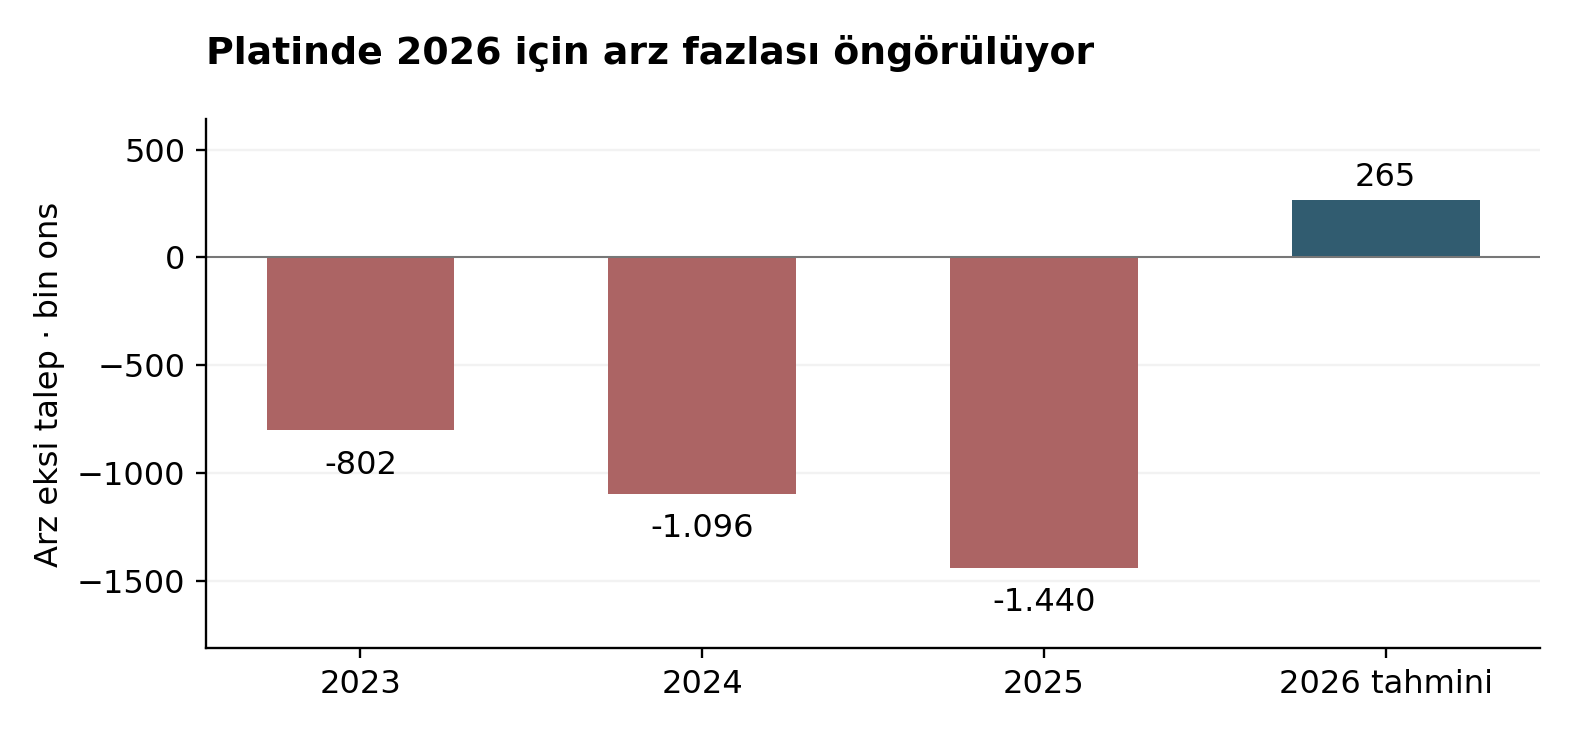
Platinde son dönemin temel gelişmesi, yalnızca faiz baskısı değil. Arz-talep beklentisindeki belirgin değişim de takip ediliyor. Dünya Platin Yatırım Konseyi (WPIC) 2026 için 265 bin ons arz fazlası beklentisine rağmen yılın ikinci yarısında 283 bin ons açık öngörülmesi, fiziki piyasadaki sıkışıklığın tamamen sona ermediğine işaret ediyor. Önceki açık beklentisinin tersine dönmesinde yılın ilk yarısındaki yatırım çıkışları etkili. ETF’lerdeki çözülme, fiziksel metalin piyasaya dönmesi yoluyla geçmiş yıllardan gelen sıkışıklığın fiyatlara yansımasını sınırlıyor.
Talebin alt kalemleri de ayrışıyor. Çin’de zayıf tüketim ve yüksek fiyatların etkisiyle küresel mücevher talebinde gerileme beklenirken, otomotiv kullanımındaki düşüş sanayi talebindeki artışla kısmen dengeleniyor. Arz tarafında maden üretiminin büyük ölçüde yatay kalması ve artışın daha çok geri dönüşümden gelmesi bekleniyor. Bununla birlikte yıllık fazla öngörüsü piyasanın bütünüyle rahatladığı anlamına gelmiyor. Önceki açıkların ardından yıl sonu yer üstü stoklarının yaklaşık 3-4 aylık talebi karşılayabilecek düzeyde kalacağı tahmin ediliyor.
Bu nedenle görünümü iki yönlü değerlendiriyoruz. Yatırım çıkışlarının ve mücevher talebindeki zayıflığın sürmesi fiyatlar üzerinde baskı yaratabilir. Buna karşılık ETF talebinin yeniden canlanması veya üretim aksaklıkları, sınırlı stok tamponu nedeniyle daha güçlü tepki doğurabilir. Fed sonrasında izlenmesi gereken, faiz hareketinin yanında fon akımları ve fiziki arzın ne ölçüde rahatladığı olacak.
Kaynak: WPIC, Metals Focus, 9 Eylül 2026
Paladyum
Otomotiv Bağımlılığı ve Geri Dönüşüm
Paladyumda eylül başında arz endişeleri ve yeniden canlanan yatırımcı ilgisi öne çıktı. Heraeus’un 7 Eylül değerlendirmesi, üretimdeki sorunların piyasayı desteklediğine işaret ediyor. Ancak bu destek, makroekonomik baskıyı tamamen dengeleyemiyor. ABD’de enflasyon verilerinin faiz artırımı beklentilerini güçlendirdiği 10 Eylül’de paladyumun da sert gerilemesi, kısa vadeli fiyatlamanın yatırımcı duyarlılığına hala açık olduğunu gösterdi.
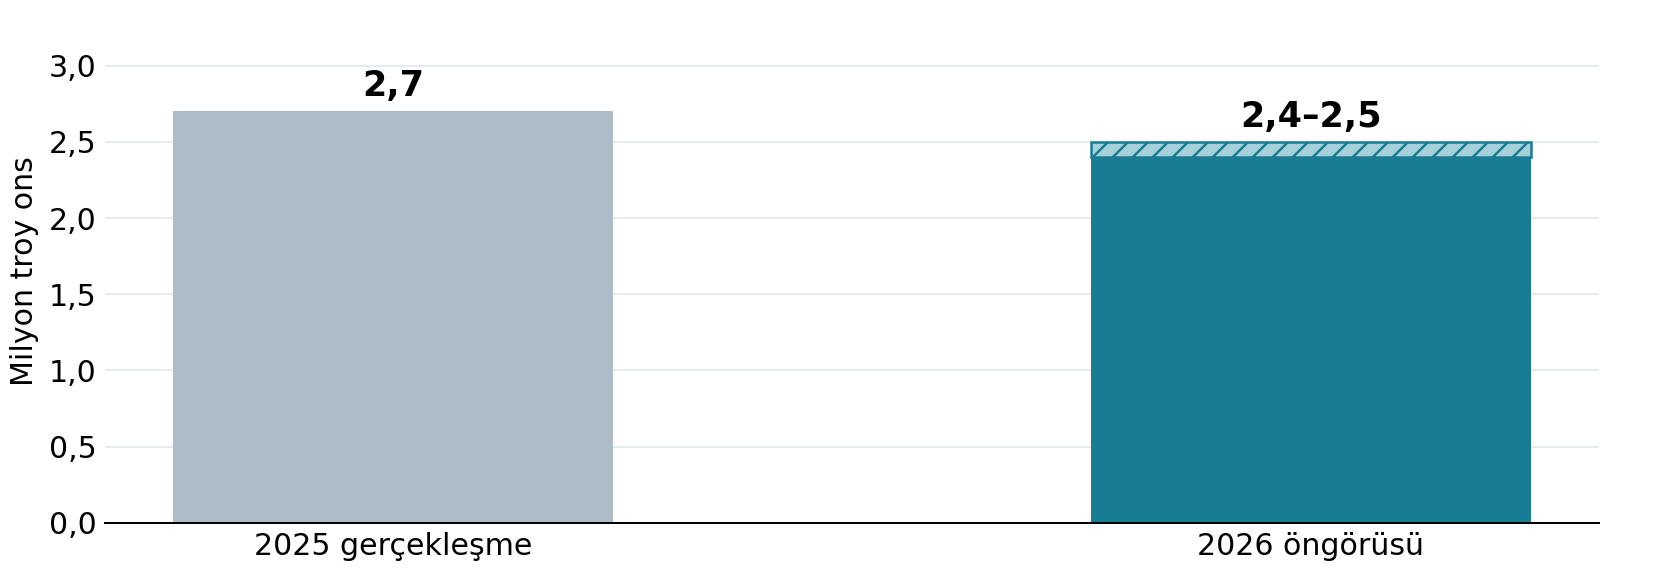
Kaynak: Nornickel
Not: Yalnızca Nornickel. Küresel üretim değildir. Taralı alan öngörü aralığını gösteriyor.
Arz tarafında Nornickel’in üretim görünümü dikkat çekiyor. Şirketin temmuz sonunda paylaştığı öngörü, paladyum üretiminin geçen yılki yaklaşık 2,7 milyon onstan 2026’da 2,4–2,5 milyon onsa gerilemesi yönünde. Bununla birlikte geri dönüşümden gelen arzın artması, maden üretimindeki düşüşün etkisini sınırlayabilir. Talepte ise otomotiv belirleyici olmaya devam ediyor. Nornickel, katalizörlerde platin yerine paladyum kullanımını ve ABD’de araç başına metal yüklemelerindeki artışı destekleyici unsurlar olarak görüyor. İçten yanmalı motor taşıyan araçların üretimindeki zayıflık ise talebi sınırlıyor.
Üretimdeki daralmanın fiyatlara destek sunduğu, ancak kalıcı toparlanmanın otomotiv talebi ve yatırım alımlarının devamına bağlı olduğunu düşünüyoruz. Geri dönüşümün beklenenden güçlü seyretmesi veya yatırımcı ilgisinin yeniden zayıflaması başlıca aşağı yönlü riskler olarak öne çıkıyor.
Bakır
Çin Alımları ve Ticaret Akımları
Bakırda son dönemin belirleyici unsuru, ABD’ye metal akışını etkileyen tarife belirsizliği ile Çin’in yeniden stoklama talebi oldu. Rafine bakıra ilişkin ABD kararının netleşmemesi CME Grubu bünyesindeki emtia vadeli işlem borsası (COMEX) onaylı depolara bakır girişlerini yavaşlatırken, ABD ile Londra fiyatları arasındaki primin daralması fiyatlama üzerinde etkili oluyor.
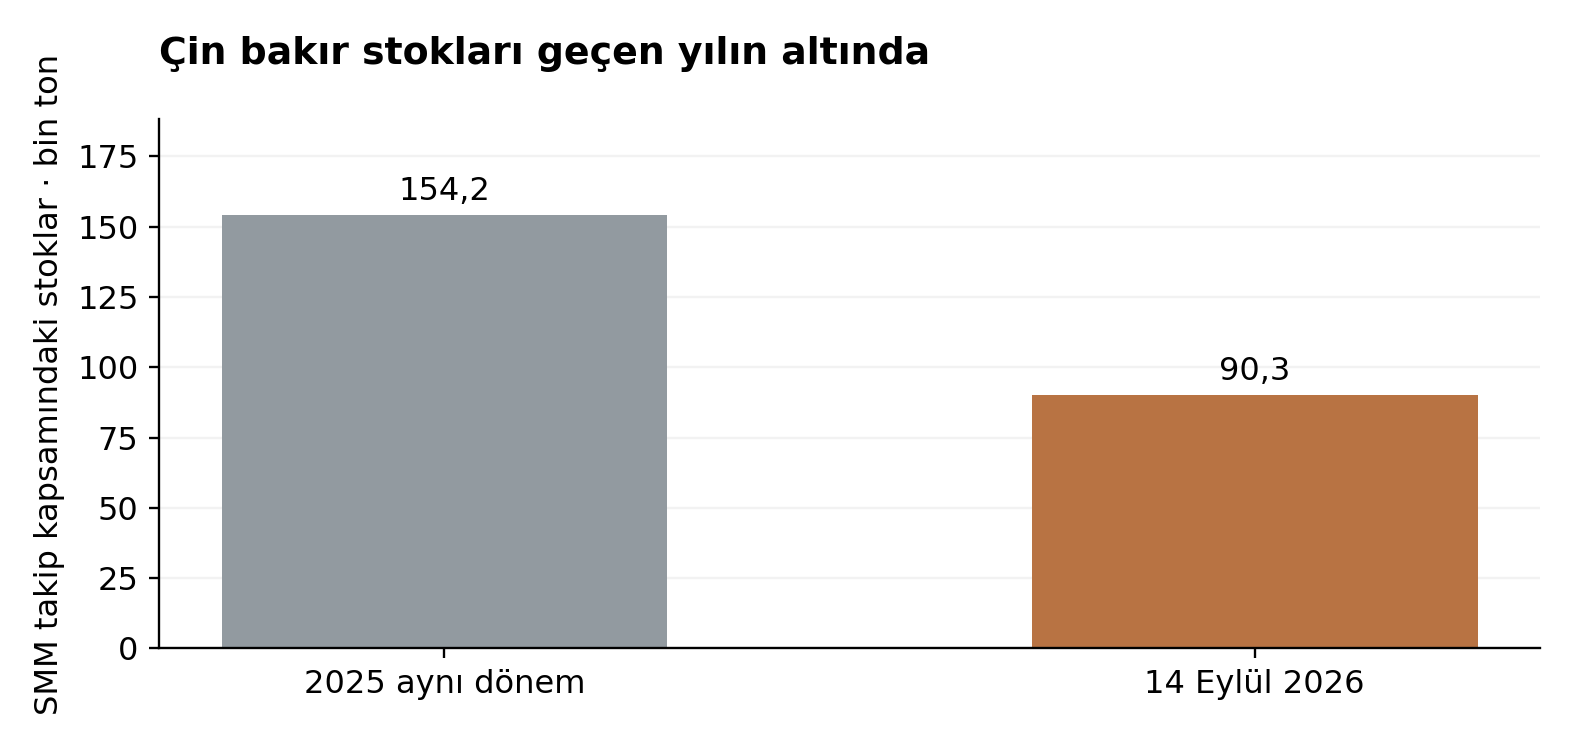
Kaynak: SMM, 14 Eylül 2026
Çinli alıcıların son fiyat düşüşlerini stoklarını yenilemek için değerlendirmesi, ithal bakır talebini destekledi. Çin’in ithal bakıra ödediği ek bedeli gösteren Yangshan primi de yaklaşık dört yılın en yüksek seviyesine yükseldi.
Fiziki göstergeler tamamen zayıf bir talep tablosuna işaret etmiyor. Şanghay Metal Piyasası Veri ve Araştırma Kuruluşu’nun (SMM) takip ettiği Çin bakır stokları 14 Eylül’ itibarıyla haftalık bazda artmasına rağmen geçen yılın aynı döneminin belirgin altında bulunuyor. Ancak stokların düşük olması tek başına tüketim hızlanmasını kanıtlamaz. İthalatın zamanlaması ve depolar arasındaki hareketler de etkili olacaktır. Arz tarafında Codelco’nun üretim ve maliyet sorunları, maden kapasitesinin kısa sürede artırılmasının zorluğunu gündemde tutuyor.
Fed’in sıkılaşması büyüme ve finansman kanalıyla risk yaratırken, bakırın yakın vadeli yönünde Çin’in fiziki alımlarının devamı ve ABD tarife kararının metal akışını nasıl değiştireceği daha ayırt edici olacak. Değerlendirmemize göre ithalat primlerinin güçlü kalması fiyatları destekleyebilir. Stok artışının hızlanması ve alımların yalnızca geçici yeniden stoklamadan ibaret kalması ise toparlanmayı sınırlayabilir. Yüksek enerji maliyetleri de hem üretim maliyetleri hem nihai talep açısından çift yönlü risk oluşturuyor.
Teknik Görünümler
Ons Altın
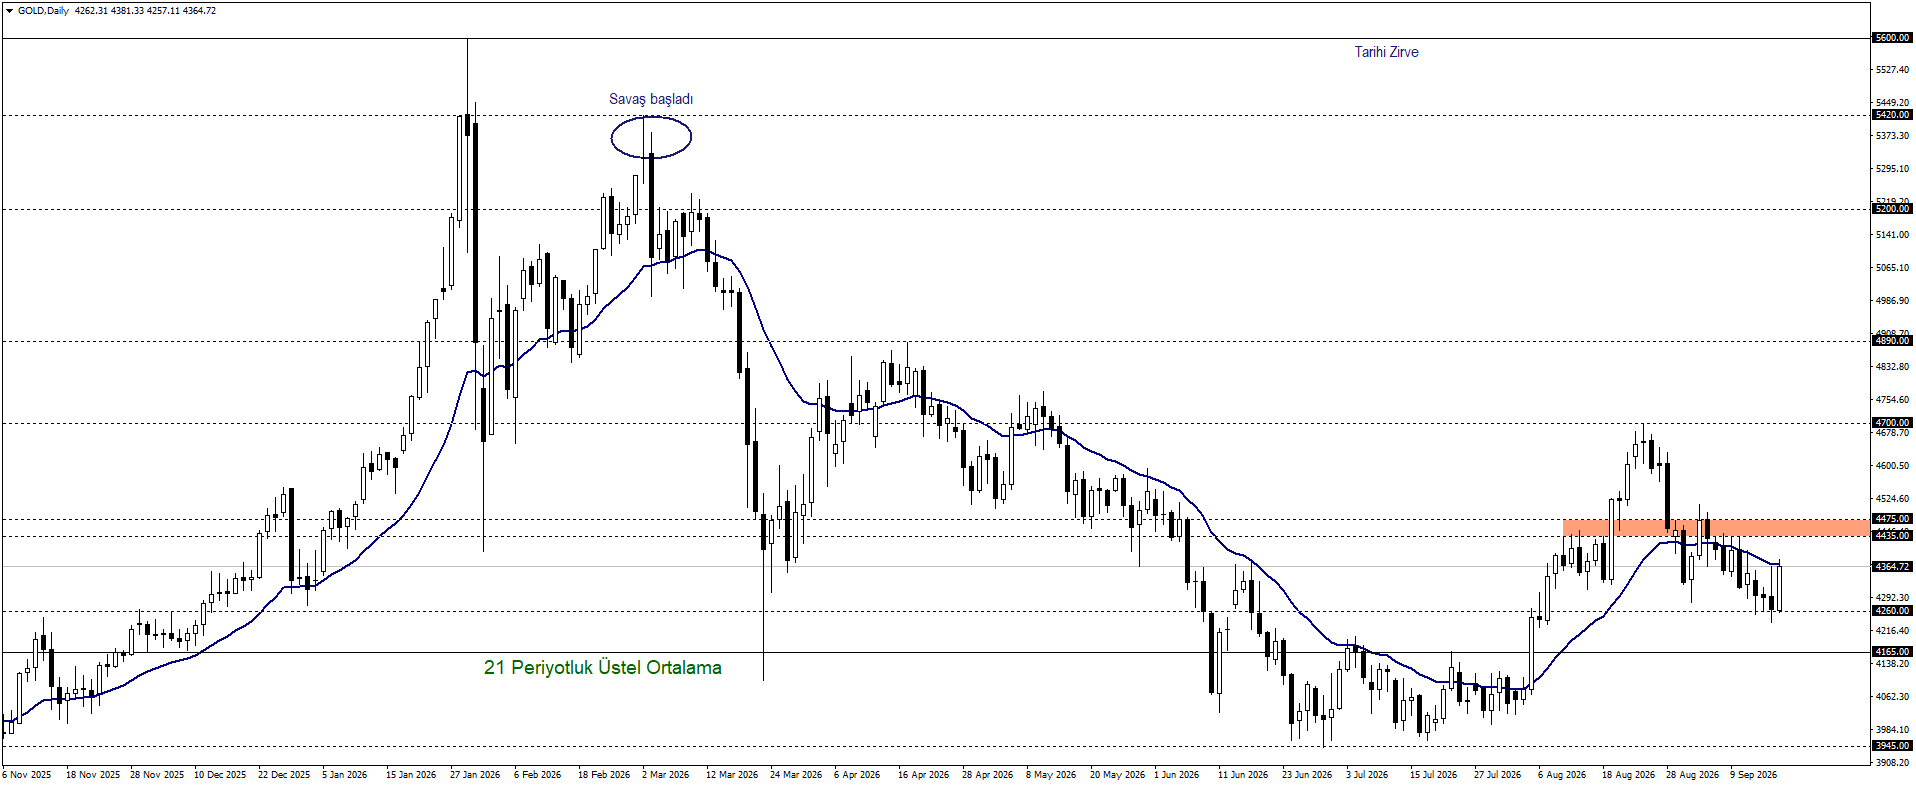
Savaşın başlangıcından bu yana düşüş eğiliminde olan altın, ağustos başında gelen alımlarla toparlansa da 4.700 seviyesinden başlayan geri çekilme devam ediyor. Ana senaryoda 4.435–4.475 bandı altında kalındığı sürece baskının 4.165 seviyesine kadar derinleşmesi olası görünüyor. Alternatif senaryoda bu bandın yukarı yönlü geçilmesi, geri çekilmenin sona erdiğine işaret ederek yeni zirvelere doğru yükseliş potansiyelini destekleyebilir.
Gümüş
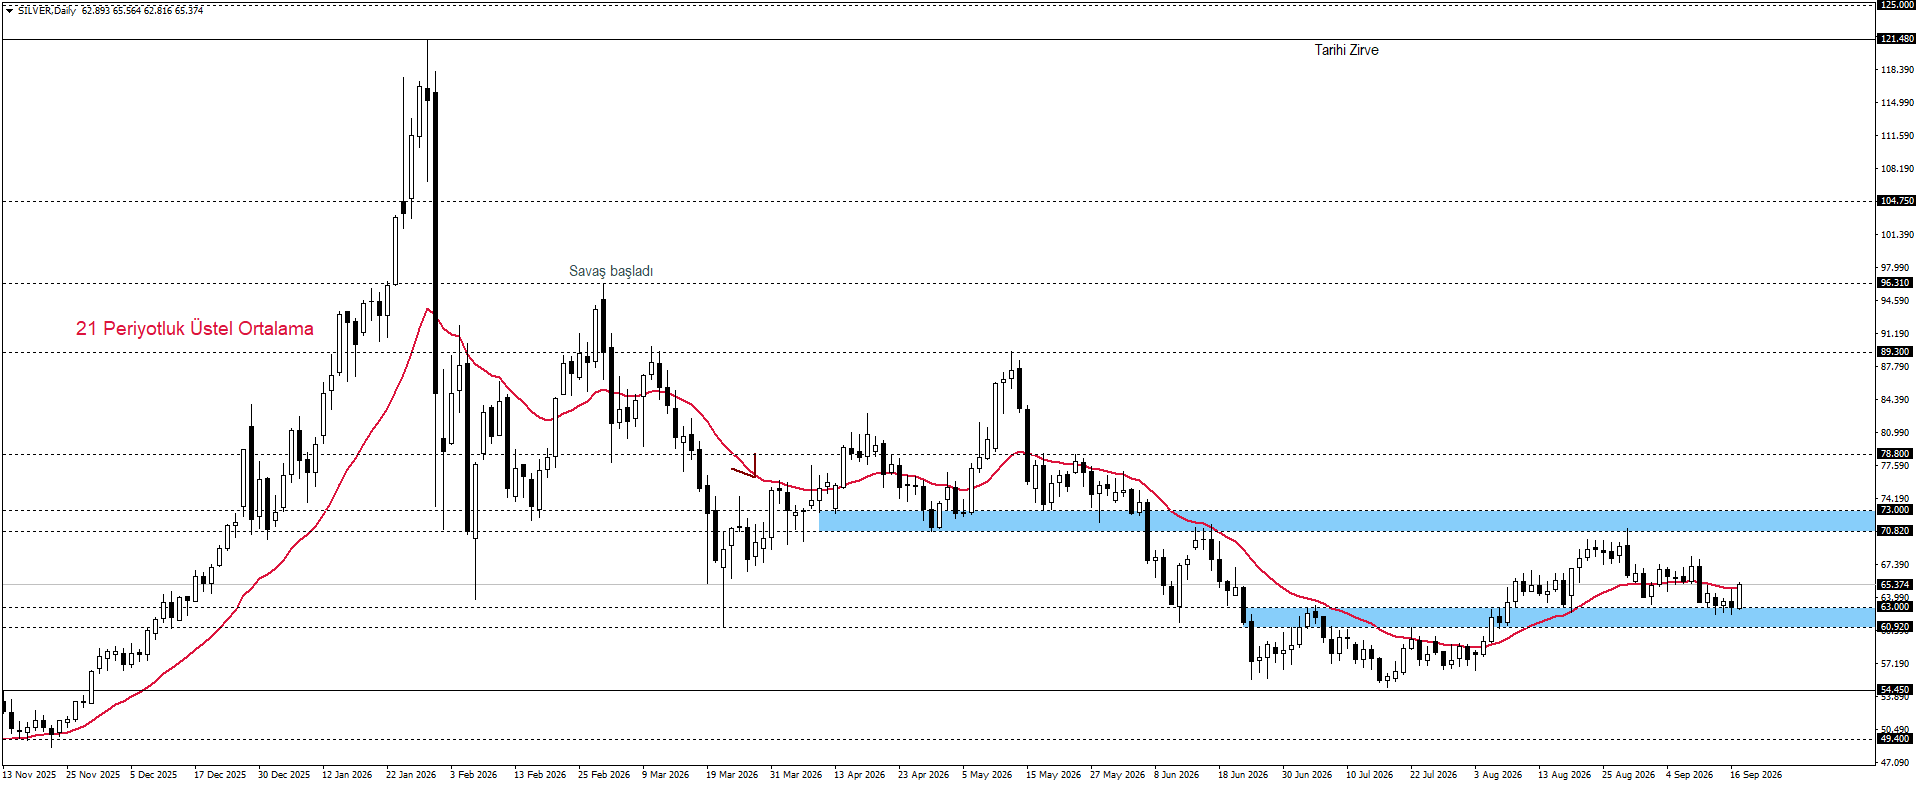
Savaşın başlangıcından bu yana düşüş eğiliminde olan gümüşte, son toparlanma 70,82–73,00 bölgesine kadar uzanırken ardından yeniden geri çekilme görüldü. 60,92–63,00 bölgesi üzerinde kalındığı sürece 70,82–73,00 bandına doğru toparlanma olasılığı korunuyor. Bu bandın üzerinde gerçekleşecek günlük kapanış, yükseliş eğiliminin yeniden güçlendiğine işaret edebilir. Alternatif senaryoda 60,92–63,00 bölgesinin altında oluşacak günlük kapanış, 54,45 seviyesini gündeme getirebilir.
Platin
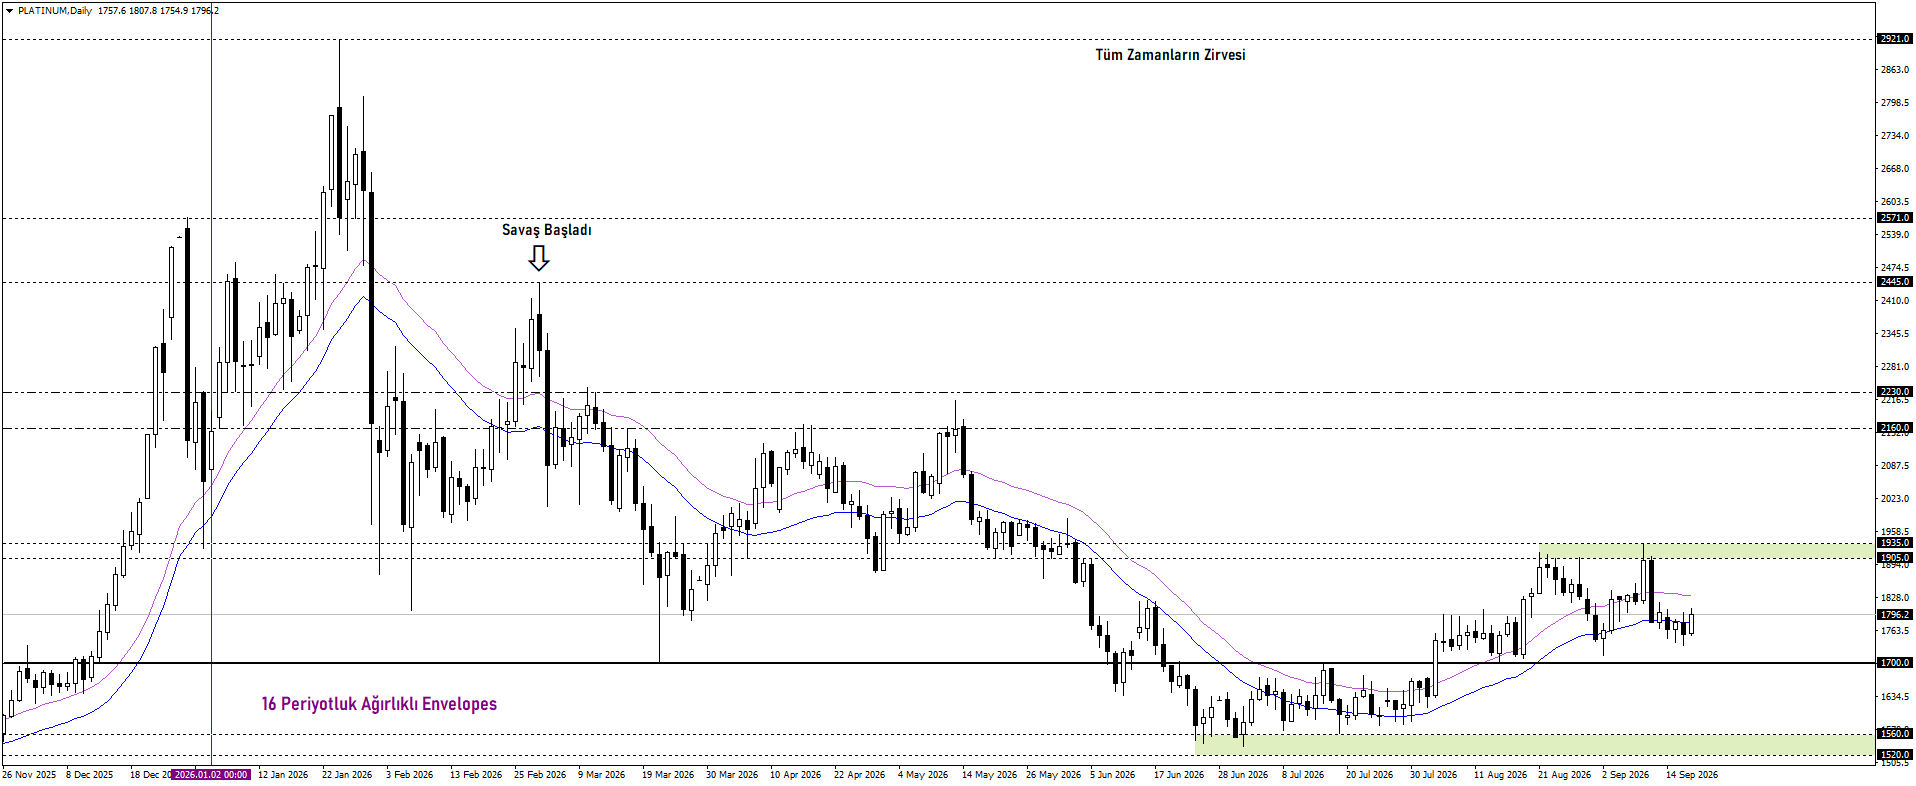
Haziran ayında görülen dip seviyelerin ardından platin fiyatlarında toparlanma çabası izleniyor. 1.700 seviyesi üzerinde kalındığı sürece 1.905–1.935 bölgesi takip edilecek. Bu bölgenin üzerinde gerçekleşecek günlük kapanış, 2.160–2.230 bandına kadar yükseliş potansiyeli oluşturabilir. Alternatif senaryoda 1.700 seviyesinin altında oluşacak günlük kapanış, satış baskısını artırarak 1.520–1.560 bölgesini gündeme getirebilir.
Paladyum
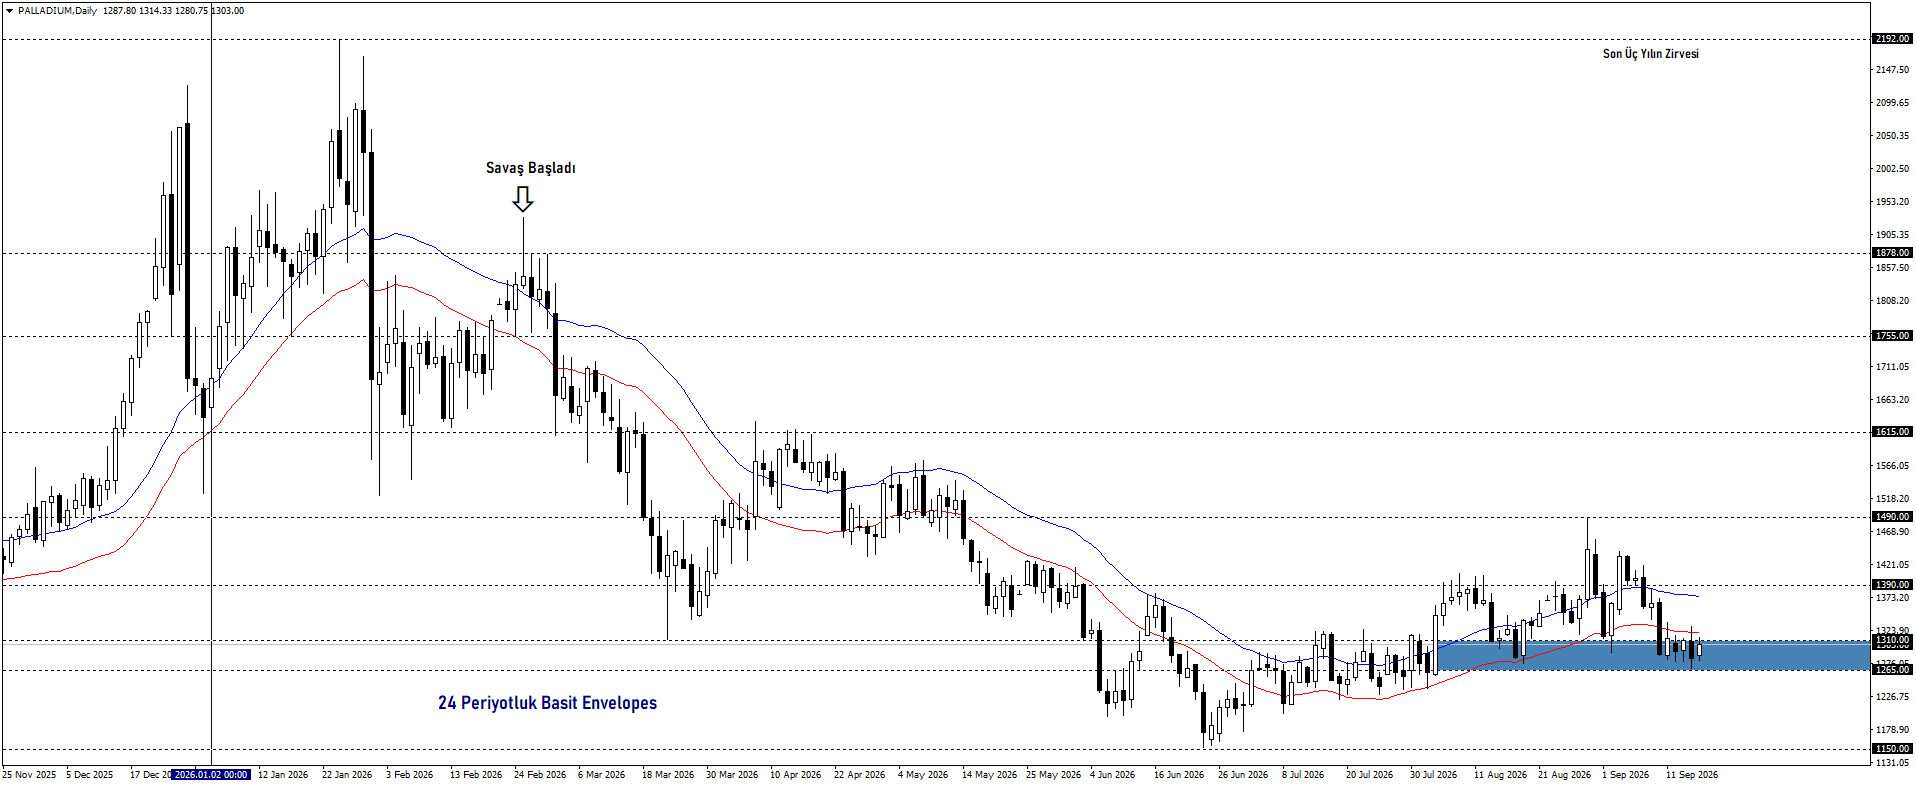
Yılbaşından bu yana incelenen metaller arasında en zayıf performansı sergileyen paladyumda, toparlanma çabalarına rağmen satış baskısı sürüyor. Test edilen 1.265–1.310 bölgesi üzerinde kalınması, toparlanmanın devamını destekleyebilir. Buna karşılık bölgenin aşağı yönlü kırılması, satış baskısını artırarak yılın en düşük seviyesi olan 1.150’yi yeniden gündeme getirebilir.
Bakır
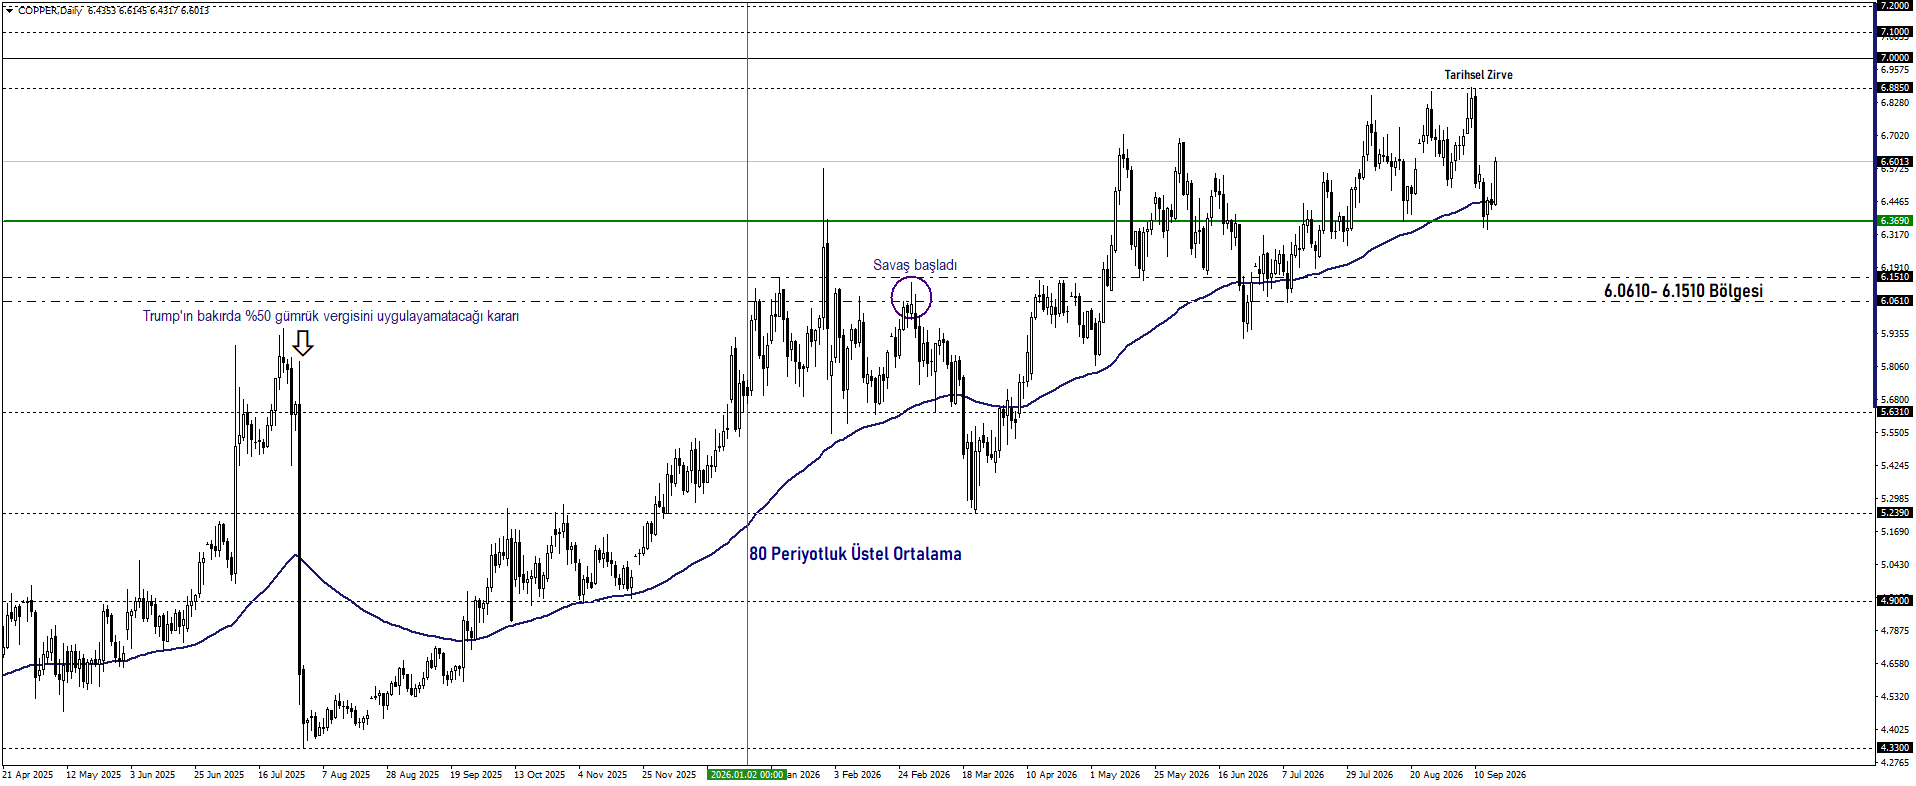
Bakır, yılbaşından bu yana incelenen metaller arasında en güçlü performansı sergilerken tarihi zirvelerini yenileyerek yükseliş eğilimini sürdürüyor. 6,3690 seviyesi üzerinde kalındığı sürece yeni zirvelere ulaşma potansiyeli korunuyor. Alternatif senaryoda bu seviyenin altında gerçekleşecek günlük kapanış, 6,0610–6,1510 bölgesine doğru geri çekilmeyi gündeme getirebilir. Pozitif görünüm açısından kritik olan bu bölgenin aşağı yönlü kırılması, satış baskısının güçlenmesine işaret edebilir.